Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.490 questões


Considerando que os bens que compõem o patrimônio público sejam submetidos aos procedimentos contábeis patrimoniais exigidos pelo Manual de Contabilidade Aplicado ao Setor Público (MCASP), julgue o item subsecutivo.
O processo de reavaliação dos bens móveis do setor público
pode ser efetuado por meio de relatório de avaliação realizado
por uma comissão de servidores.
Julgue o próximo item à luz dos preceitos do Manual de Contabilidade Aplicado ao Setor Público.
Situação hipotética: Em decorrência do recebimento de serviços prestados no exercício, um ente promoveu o empenho e a liquidação de R$ 400. Em outro momento, esse ente efetuou empenho de mais R$ 600, também referente à prestação de serviços no exercício ainda não liquidada. Assertiva: Nesse caso, deverá constar no balanço patrimonial, no grupo passivo circulante, o valor de R$ 1.000 decorrente de obrigações a pagar.
Julgue o próximo item à luz dos preceitos do Manual de Contabilidade Aplicado ao Setor Público.
Situação hipotética: Para viabilizar a melhoria das condições
de saúde da população, o prefeito de determinado município
incluiu em seu plano plurianual a construção de uma unidade
de pronto atendimento em saúde. Assertiva: Nesse caso, ao
promover a classificação programática dessa ação de governo,
o prefeito deverá classificar a construção da edificação na
categoria de atividades, visto que a obra será o resultado de um
produto necessário à manutenção da ação do governo.
Julgue o próximo item à luz dos preceitos do Manual de Contabilidade Aplicado ao Setor Público.
O lançamento contábil da aquisição de veículo a prazo, por um
ente público, caracteriza-se como uma variação patrimonial
quantitativa por ser de caráter compensatório.
A respeito do Sistema de Controle Interno do Poder Executivo Federal, disciplinado pela Lei n.º 10.180/2001, julgue o item abaixo.
São finalidades do Sistema de Controle Interno do Poder
Executivo: a comprovação da legalidade e a avaliação de
resultados da gestão orçamentária, financeira e patrimonial,
o controle das operações de crédito e o apoio ao controle
externo; entretanto, não compete a esse sistema a avaliação do
cumprimento de metas previstas no plano plurianual por essa
tarefa estar relacionada à execução de programas de governo.
A IPSAS 21 trata da redução do valor recuperável de ativo não gerador de caixa. Em referência às disposições dessa norma, analise as afirmativas a seguir:
I) A entidade deve realizar uma estimativa formal do valor de serviço recuperável somente se existir indicação de uma potencial perda por irrecuperabilidade.
II) A perda por irrecuperabilidade do ativo deve ser reconhecida imediatamente no superávit ou déficit.
III) Quando o valor estimado de uma perda for maior do que o valor contábil do ativo ao qual se relaciona, a entidade deve reconhecer um passivo correspondente.
Está correto somente o que se afirma em:
No que tange ao reconhecimento e registro das despesas de exercícios anteriores, é correto afirmar que:
À luz do Manual de Contabilidade Aplicada ao Setor Público, julgue o item subsequente.
O registro do ingresso financeiro resultante da venda à vista de
um imóvel de propriedade da União deve ser tratado
contabilmente como receita corrente, enquanto o ingresso
financeiro decorrente do aluguel a terceiros de imóvel de
propriedade da União deve ser tratado como receita de capital.
I. Aconselhar o cliente ou o empregador contra disposições expressas em lei ou contra os Princípios de Contabilidade e as Normas Brasileiras de Contabilidade editadas pelo Conselho Federal de Contabilidade.
II. Emitir referência que identifique o cliente ou empregador, com quebra de sigilo profissional, em publicação em que haja menção a trabalho que tenha realizado ou orientado, salvo quando autorizados por eles.
III. Guardar sigilo sobre o que souber em razão do exercício profissional lícito, inclusive no âmbito do serviço público, ressalvados os casos previstos em lei ou quando solicitado por autoridades competentes, entre estas os Conselhos Regionais de Contabilidade.
IV. Inteirar-se de todas as circunstâncias, antes de emitir opinião sobre qualquer caso.
É correto, portanto, afirmar que:
1 - Despesa empenhada em Setembro e paga dois meses depois R$10.000,00
2 - Despesa empenhada em Novembro e paga no próprio mês R$2.500,00
3 - Despesa empenhada em Julho com vencimento em Dezembro R$3.000,00
4 - Receita realizada em Setembro e arrecadada em Novembro R$5.000,00
5 - Receita realizada em Novembro e arrecadada em Dezembro R$15.000,00
6 - Receita realizada em Novembro e arrecadada em Novembro R$50.000,00
A administração de determinada entidade identificou indícios de que um item de seu imobilizado tenha sofrido perda por irrecuperabilidade.
Na sequência, a administração da entidade estimou as seguintesparcelas relativas ao valor recuperável desse item:
• Valor justo do item = $380.000
•Custos de alienação do item = $25.000
•Valor em uso do item = $370.000
Sabe-se que esse item é classificado como ‘ativo gerador de caixa’. Sabe-se também que o custo de aquisição desse item foi $1.000.000 e o saldo de sua depreciação acumulada é $640.000.Quanto à perda por irrecuperabilidade desse item, em conformidade com a Portaria STN nº 700, de 10 de dezembro de 2014, é correto afirmar que a entidade:
Analise a demonstração das mutações do patrimônio líquido:
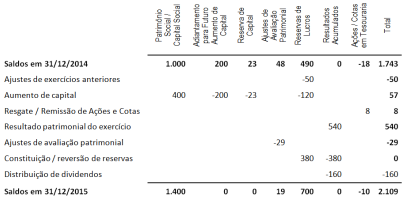
De acordo com essa análise e em conformidade com a Portaria
STN nº 700, de 10 de dezembro de 2014, é correto afirmar que:

 Conheça nossos planos