Questões de Concurso Sobre normas e legislações de contabilidade pública em contabilidade pública

Foram encontradas 6.490 questões

Ano: 2014 Banca: CESPE / CEBRASPE Órgão: SUFRAMA Prova: CESPE - 2014 - SUFRAMA - Contador |
Q371339 Contabilidade Pública
No que se refere ao tratamento contábil aplicável aos impostos e contribuições, julgue os seguintes itens.


Somente serão reconhecidos como ativos da entidade os impostos e as contribuições cujos valores justos puderem ser mensurados de maneira confiável.
Alternativas
Ano: 2014 Banca: CESPE / CEBRASPE Órgão: SUFRAMA Prova: CESPE - 2014 - SUFRAMA - Contador |
Q371327 Contabilidade Pública
Julgue os próximos itens, relativos ao campo da contabilidade aplicada ao setor público e à composição do patrimônio público.
Apenas as entidades governamentais, os serviços sociais e os conselhos profissionais devem observar integralmente as normas e as técnicas próprias da contabilidade aplicada ao setor público.
Alternativas
Ano: 2014 Banca: CESPE / CEBRASPE Órgão: CADE Prova: CESPE - 2014 - CADE - Contador |
Q368362 Contabilidade Pública
Acerca de ativos e passivos na contabilidade pública, julgue o próximo item.
Um passivo contingente deve ser reconhecido quando for decorrente de obrigação presente que resulte de eventos passados devendo as informações desse passivo ser detalhadas em nota explicativa às demonstrações contábeis.
Alternativas
Ano: 2014 Banca: ESAF Órgão: MTur Prova: ESAF - 2014 - MTur - Contador |
Q357260 Contabilidade Pública
A respeito da convergência da contabilidade pública brasileira às Normas Internacionais de Contabilidade e às Normas Brasileiras de Contabilidade Aplicadas ao Setor Público – NBC T 16 editadas pelo Conselho Federal de Contabilidade – CFC, é correto afirmar, exceto:
Alternativas
Q2953884 Contabilidade Pública

De acordo com a NBC T 16.4, as variações patrimoniais são transações que promovem alterações nos elementos patrimoniais das entidades do setor público, mesmo em caráter compensatório, afetando, ou não, os seus resultados.


No que tange às variações patrimoniais, é INCORRETO afirmar que

Alternativas
Ano: 2013 Banca: FGV Órgão: CONDER Prova: FGV - 2013 - CONDER - Técnico de Contabilidade |
Q2919515 Contabilidade Pública

A responsabilidade na gestão fiscal pressupõe diretamente duas ações em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas. Assinale a alternativa que as indica.
Alternativas
Ano: 2013 Banca: IF-PE Órgão: IF-PE Prova: IF-PE - 2013 - IF-PE - Auditor |
Q2909355 Contabilidade Pública
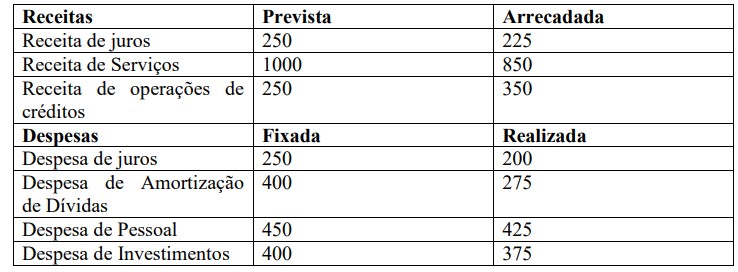
No tocante ao balanço orçamentário, previsto na Lei 4.320/64, e tendo por base os dados a seguir apurados ao final do exercício de 2012, pode-se afirmar que o superávit orçamentário foi de:

Imagem associada para resolução da questão
Alternativas
Ano: 2013 Banca: IF-PE Órgão: IF-PE Prova: IF-PE - 2013 - IF-PE - Auditor |
Q2909348 Contabilidade Pública
Identifique e assinale a opção que apresenta um princípio do Controle Interno.
Alternativas
Q2908441 Contabilidade Pública

De acordo com a NBC T 16.8, o controle interno serve como suporte do sistema de informação contábil de entidades do setor público, visando contribuir para o alcance dos seus objetivos, minimizando riscos e proporcionando efetividade às informações da contabilidade.


Analise as seguintes afirmativas sobre os objetivos, a classificação e a estrutura do controle interno de entidades do setor público e assinale com V as assertivas verdadeiras e com F as assertivas falsas.


( ) O controle interno classifica-se em normativo, contábil e operacional, sendo que este último está relacionado às ações operacionais que propiciam o alcance dos objetivos da entidade.

( ) O controle interno deve ser exercido em todos os níveis da entidade e compreende, dentre outros aspectos, a preservação do patrimônio público e a observância às leis, aos regulamentos e às diretrizes estabelecidas.

( ) A estrutura do controle interno é formada apenas por quatro componentes: ambiente de controle; mapeamento de riscos; avaliação de riscos; e procedimentos operacionais de controle interno.

( ) Sob o enfoque contábil, o controle interno é um conjunto de recursos, métodos e procedimentos e objetiva especialmente estimular a salvaguarda e a veracidade dos passivos da entidade.


Assinale a alternativa que apresenta a sequência CORRETA.

Alternativas
Ano: 2013 Banca: IADES Órgão: CAU-BR Prova: IADES - 2013 - CAU-BR - Analista de Orçamento |
Q2898208 Contabilidade Pública
A Lei no 4.320/1964 estabelece normas gerais para o controle orçamentário. Ao detalhar o assunto no Título VIII, a lei estabelece que a Execução Orçamentária sujeita-se
Alternativas
Q2895113 Contabilidade Pública
O Sistema de Controle Interno do Poder Executivo Federal compreende as atividades de avaliação do cumprimento das metas previstas no Plano Plurianual, da execução dos programas de governo e dos orçamentos da União e de avaliação da gestão dos administradores públicos federais, utilizando como instrumentos a auditoria e a fiscalização. Integram esse sistema a Secretaria Federal de Controle Interno, como órgão central, e órgãos setoriais. Na área de atuação da Secretaria Federal de Controle Interno, como órgão central, está o(a)
Alternativas
Q2895107 Contabilidade Pública

A respeito da unificação dos recursos de caixa do Tesouro Nacional, analise as assertivas abaixo.

I. A realização da receita e da despesa da União farse- á por via bancária, em estrita observância ao princípio de unidade de caixa.

II. A arrecadação de todas as receitas da União far-seá na forma disciplinada pelo Ministério da Fazenda, devendo o seu produto ser obrigatoriamente recolhido à conta do Tesouro Nacional no Banco Central do Brasil.

III. Entende-se por receita da União todo e qualquer ingresso de caráter originário ou derivado, ordinário ou extraordinário e de natureza orçamentária ou extraorçamentária, seja geral ou vinculado, que tenha sido decorrente, produzido ou realizado direta ou indiretamente pelos órgãos competentes.

IV. A posição líquida dos recursos do Tesouro Nacional no Banco Central do Brasil será depositada no Banco do Brasil, à ordem do Tesouro Nacional.

V. Os recursos de caixa do Tesouro Nacional compreendem o produto das receitas da União, deduzidas as parcelas ou cotas-partes dos recursos tributários e de contribuições, destinadas aos estados, ao Distrito Federal, aos territórios e aos municípios, na forma das disposições constitucionais vigentes.

É correto o que se afirma em

Alternativas
Q2895102 Contabilidade Pública

Sobre a execução orçamentária definida na Lei nº 4.320/1964, marque V para verdadeiro ou F para falso e, em seguida, assinale a alternativa que apresenta a sequência correta.

( ) Imediatamente após a promulgação da Lei de Orçamento e com base nos limites nela fixados, o Poder Legislativo aprovará um quadro de cotas trimestrais da despesa que cada unidade orçamentária fica autorizada a utilizar.

( ) O empenho de despesa é o ato emanado de autoridade competente que cria, para o Estado, obrigação de pagamento pendente ou não de implemento de condição.

( ) Não é permitido o empenho global de despesas contratuais e outras, sujeitas a parcelamento.

( ) Para cada empenho, será extraído um documento denominado “nota de empenho”, que indicará o nome do credor, a representação e a importância da despesa, bem como a dedução desta do saldo da dotação própria.

( ) A liquidação da despesa consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito.

Alternativas
Q2895100 Contabilidade Pública
Suponha que uma empresa pública vinculada ao Ministério das Cidades decida, em 2013, aumentar sua participação no capital de outra empresa, cujo objeto social seja comercializar apólices de seguro. De acordo com a Lei nº 4.320/1964, é correto afirmar que esse desembolso será contabilizado como
Alternativas
Q2895097 Contabilidade Pública
A Lei nº 4.320/1964 estatui normas gerais de Direito Financeiro para elaboração e Controle dos Orçamentos e Balanços da União, dos Estados, dos Municípios e do Distrito Federal. Os demonstrativos nos quais os resultados gerais do exercício serão demonstrados são, exceto:
Alternativas
Q2895081 Contabilidade Pública
Considere que o Departamento Nacional de Trânsito (Denatran), autarquia federal vinculada ao Ministério das Cidades, realizou, em maio de 2013, diversos pagamentos, devidamente contabilizados. Assinale a alternativa que apresenta o prestador de serviços que sofreu retenção de tributos no momento do pagamento, em consonância com a Instrução Normativa nº 1.234/2012.
Alternativas
Q2894909 Contabilidade Pública
O objetivo do Pronunciamento nº 26 do CPC, aprovado pela Resolução nº 1.185/2009 e alterado pela Resolução nº 1.376/2011 do CFC, é definir a base para a apresentação das demonstrações contábeis, a fim de assegurar a comparabilidade tanto com as demonstrações contábeis de períodos anteriores da mesma entidade quanto com as de outras entidades, estabelecendo requisitos gerais para a apresentação das demonstrações contábeis, diretrizes para a sua estrutura e os requisitos mínimos para seu conteúdo. Assim sendo, cada demonstração contábil e respectivas notas explicativas devem ser identificadas claramente. A esse respeito, é correto afirmar que as informações abaixo devem ser divulgadas de forma destacada (e repetida, se necessário), para a devida compreensão da informação apresentada, exceto
Alternativas
Q2894904 Contabilidade Pública
A Empresa de Trens Urbanos de Porto Alegre S/A (TrensUrb), desde 2003, atende às orientações do Ministério das Cidades. Imagine que, para o exercício de 2014, ela decida adquirir novos trens. O contador da empresa, para cumprir o Pronunciamento nº 27 do CPC (aprovado pela Resolução nº 1.177/2009 do Conselho Federal de Contabilidade), deverá considerar os custos envolvidos na operação para mensurar o valor a ser considerado ativo imobilizado. Acerca do que compreende o custo de um item do ativo imobilizado, assinale a alternativa incorreta.
Alternativas
Q2894901 Contabilidade Pública
A Companhia Brasileira de Trens Urbanos (CBTU) é uma empresa de serviços de transporte ferroviário de passageiros, com sede na cidade do Rio de Janeiro e ligada ao Ministério das Cidades. Imagine que a diretoria da empresa decida que alguns trens com longo tempo de uso sejam colocados à venda. Nesse caso, o contador da CBTU terá que reclassificar esses itens. Sobre essa hipótese, e considerando o Pronunciamento nº 31 do Comitê de Pronunciamentos Contábeis (CPC), aprovado pela Resolução nº 1.188/2009 do Conselho Federal de Contabilidade, é correto afirmar que a CBTU deve mensurar o valor dos trens que estão contabilizados
Alternativas
Ano: 2013 Banca: IBFC Órgão: IDECI Prova: IBFC - 2013 - IDECI - Analista Financeiro Pleno |
Q2884226 Contabilidade Pública
A contabilidade Aplicada ao setor Público é organizada na forma de sistema de informações, que está estruturado nos seguintes subsistemas de informações:
Alternativas
Respostas
6161: C
6162: C
6163: E
6164: E
6165: C
6166: B
6167: E
6168: B
6169: D
6170: E
6171: E
6172: B
6173: B
6174: A
6175: D
6176: D
6177: C
6178: D
6179: A
6180: A