Questões de Concurso Sobre normas e legislações de contabilidade pública em contabilidade pública

Foram encontradas 6.490 questões

Q2045040 Contabilidade Pública
A contabilidade aplicada a setor público tem como finalidade gerar informações e resguardar o patrimônio público das entidades públicas e das entidades dela dependentes, e é respaldada pela legislação brasileira. Com relação à legislação aplicável ao setor público, analise as afirmativas a seguir e marque V para as verdadeiras e F para as falsas.
( ) A Lei n.º 4.320/1964 institui as normas de direito financeiro para elaboração e controle dos orçamentos da União, Estados, Municípios e Distrito Federal. ( ) A Lei Complementar n.º 101/2000 estabelece normas relativas à responsabilidade na gestão fiscal. ( ) As Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP) são editadas pelo Conselho Federal de Contabilidade, em consonância com os padrões internacionais. ( ) A Lei n.º 6.404/1976 rege as Sociedades Anônimas (Sociedades por Ações) e instrui a elaboração de manuais técnicos.
A sequência CORRETA, de cima para baixo, é:
Alternativas
Ano: 2021 Banca: UFR Órgão: UFR Prova: UFR - 2021 - UFR - Contador |
Q2009966 Contabilidade Pública
De acordo com as normas brasileiras vigentes e as normas de Contabilidade Aplicadas ao setor Público, assinale a afirmativa correta.
Alternativas
Q2001644 Contabilidade Pública
São Receitas Correntes as receitas tributária, patrimonial, agropecuária, industrial, de serviços e outras - e ainda as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender despesas classificáveis em Despesas Correntes (art. 11º, §1º da Lei 4.320/64). Podemos afirmar que a receita tributária:
Alternativas
Q2001642 Contabilidade Pública
Conforme a Lei nº 4.320/64 na administração pública a sua contabilização utiliza o regime contábil e com a escrituração será evidenciada pelo sistema:
Alternativas
Q1996559 Contabilidade Pública
Sobre a Mensuração de Ativos públicos, a NBC TSP – Estrutura Conceitual não propõe uma única base de mensuração (ou a combinação de bases de mensuração) para todas as transações, eventos e condições. Ao invés disso, apresenta bases de mensuração para ativos e passivos que fornecem informações sobre o custo de serviços prestados, a capacidade operacional e a capacidade financeira da entidade, além da extensão na qual fornecem informação que satisfaça as características qualitativas. Nesse sentido, considere a afirmação a seguir para determinar qual, dentre os métodos de avaliação, a sentença a seguir está relacionada: “Montante que a entidade pode obter com a venda do ativo após deduzir os gastos para a venda”.
Alternativas
Q1996557 Contabilidade Pública

Dentre os demonstrativos contábeis obrigatórios para o setor público, está o Balanço Orçamentário. A Lei nº 4.320/1964 prevê a elaboração do Balanço Orçamentário e dispõe que ele demonstrará as receitas e despesas previstas em confronto com as realizadas. Sobre esse tema, analise as sentenças a seguir e assinale a alternativa correta.


I. O Balanço Orçamentário demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação.

II. O quadro principal apresentará as receitas e despesas previstas em confronto com as realizadas. As receitas e despesas serão apresentadas conforme a classificação por natureza. No caso da despesa, a classificação funcional também será utilizada complementarmente à classificação por natureza.

III. O Balanço Orçamentário é composto por: a. Quadro Principal; b. Quadro da Execução dos Restos a Pagar Não Processados; e c. Quadro da Execução dos Restos a Pagar Processados. 
Alternativas
Ano: 2021 Banca: UFES Órgão: UFES Prova: UFES - 2021 - UFES - Técnico de Contabilidade |
Q1918740 Contabilidade Pública
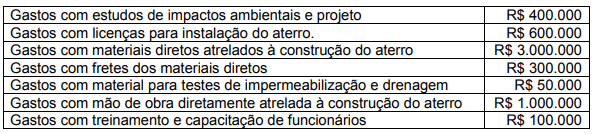
Supondo que a prefeitura de um município construiu um aterro sanitário de pequeno porte, com a capacidade de receber 10 toneladas de lixo por dia. A construção do aterro incorreu nos seguintes gastos.
Imagem associada para resolução da questão


O aterro tem vida útil estimada de 10 anos e, após tal período, a prefeitura deverá fechá-lo e providenciar medidas que diminuam seus impactos ambientais. A estimativa inicial dos custos de desmontagem e remoção de itens do aterro, bem como o de restauração do local onde o aterro está localizado é de R$ 1.000.000.
Considerando somente essas informações, o valor do ativo imobilizado a ser registrado pela prefeitura para o aterro, com base na NBC TSP 07 – Ativo Imobilizado é
Alternativas
Ano: 2021 Banca: UFES Órgão: UFES Prova: UFES - 2021 - UFES - Técnico de Contabilidade |
Q1918738 Contabilidade Pública
Supondo que uma entidade pública efetua a liquidação da despesa orçamentária concomitantemente com a prestação do serviço, o lançamento de natureza patrimonial a ser feito pela entidade é: 
Alternativas
Q1914653 Contabilidade Pública

O conceito apresentado abaixo foi retirado da NBC TA 315 (R1), leia atentamente e ao final responda:


“É o risco que resulta de condições, eventos, circunstâncias, ações ou falta de ações significativas que possam afetar adversamente a capacidade da entidade de alcançar seus objetivos e executar suas estratégias, ou do estabelecimento de objetivos ou estratégias inadequadas.”


O conceito refere-se a qual risco?

Alternativas
Ano: 2021 Banca: FCM Órgão: COREN-MG Prova: FCM - 2021 - COREN-MG - Contador |
Q1903180 Contabilidade Pública
Segundo a NBC TG - Estrutura conceitual, o regime de competência reflete os efeitos de transações e outros eventos e circunstâncias sobre
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Perito Contábil |
Q1897526 Contabilidade Pública

Uma contadora está se preparando para prestar o Exame de Qualificação Técnica para Perito e aproveitou para se reunir com alguns colegas, tendo como discussão central o alcance da ITG 16 (R2) – Extinção de Passivos Financeiros com Instrumentos Patrimoniais.


Com base nas diretrizes definidas na norma contábil em apreço, assinale a opção INCORRETA: 

Alternativas
Q1895456 Contabilidade Pública
Executar a despesa pública significa realizar as despesas previstas no orçamento público, seguindo os estágios presentes na Lei nº 4.320/64. O estágio da Despesa Pública que corresponde ao ato emanado de autoridade competente que cria para o Estado uma obrigação de pagamento pendente ou não de implemento de condição denomina-se:
Alternativas
Q1891561 Contabilidade Pública
O art. 2º da Lei nº 4.320/64 dispõe que a Lei do Orçamento conterá a discriminação da receita e da despesa de forma a evidenciar a política econômica financeira e o programa de trabalho do governo, obedecidos aos princípios de unidade, de universalidade e de anualidade.
Dentre os vários princípios orçamentários constantes na legislação brasileira, assinale a alternativa que contém, de cima para baixo, a sequência correta.

1. Princípio da Unidade.
2. Princípio da Universalidade.
3. Princípio da Anualidade.
4. Princípio da Exclusividade.

( ) O orçamento anual deve compreender todas as receitas e todas as despesas de cada ente federativo, incluindo todos os órgãos da administração direta e indireta dependentes de recursos públicos.
( ) O orçamento não deve conter matéria estranha à previsão da receita e à fixação da despesa.
( ) O orçamento deve ser elaborado e autorizado para execução em um período limitado de tempo para as estimativas de receita e fixação de despesa, ou seja, o orçamento deve comprrender o período de um exercício, que corresponde ao exercício financeiro.
( ) O orçamento deve ser uno, ou seja, em sua expressão mais ampla, cada ente da federação deve dispor de apenas um orçamento, fundamentado em uma política orçamentária e estruturado uniformemente.
Alternativas
Q1891558 Contabilidade Pública
No que se refere à execução do orçamento segundo a Lei nº 4.320/64, relacione a Coluna 2 de acordo com a Coluna 1 e assinale a sequência correta.

COLUNA 1 
1- Empenho
2- Liquidação
3- Ordem de Pagamento
4- Lançamento da Receita


COLUNA 2
( ) é o despacho exarado por autoridade competente, determinando que a despesa seja paga.
( ) é o ato da repartição competente, que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta. 
( ) é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição. 
( ) consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e os documentos comprobatórios do respectivo crédito.
Alternativas
Q1886630 Contabilidade Pública
Para a prevenção de riscos e desvios capazes de afetar o equilíbrio das contas públicas, a inscrição de restos a pagar deve observar
Alternativas
Q1885139 Contabilidade Pública
A NBC TSP 11 – Apresentação das Demonstrações Contábeis, em seu item 21 apresenta o conjunto completo das Demonstrações Contábeis. Com base na referida norma analise os itens a seguir:

I. Balanço Patrimonial e Demonstração do Resultado.
II. Balanço Orçamentário e Balanço Financeiro.
III. Demonstração da Mutação do Patrimônio Líquido e Demonstração dos Fluxos de Caixa.
IV. Demonstração do Valor Adicionado e Notas Explicativas.

Assinale a alternativa que apresenta apenas os itens onde todas as demonstrações mencionadas se referem ao conjunto da NBC TSP 11. 
Alternativas
Q1885136 Contabilidade Pública
Conforme descrito no Artigo 11 da Lei nº 4.320/64: “A receita classificar-se-á nas seguintes categorias econômicas: Receitas Correntes e Receitas de Capital”. Em relação a esta classificação, analise as alternativas a seguir e assinale a correta.
Alternativas
Q1885135 Contabilidade Pública
Assinale a alternativa que preencha correta e respectivamente as palavras do Art. 9º da Lei Nº 4.320/64, referente a Receita:

      “Art. 9º Tributo é a receita derivada _____ pelas entidades de direito público, _____ os impostos, as taxas e contribuições nos termos da constituição e das leis vigentes em matéria _____, destinado-se o seu produto ao _____ de atividades gerais ou especificas exercidas por essas entidades.”

Alternativas
Q1882564 Contabilidade Pública
A expressão “Potencial de produzir benefícios econômicos” é utilizada para caracterizar um aspecto contábil. Certamente essa expressão não esgota a sua caracterização, mas é um dos aspectos fundamentais para descrevê-la. De acordo com o CPC 00 R2, identifique, dentre as alternativas a seguir, aquela que corresponde à expressão mencionada. 
Alternativas
Q1881677 Contabilidade Pública
A Lei nº 4.320/1964 definiu como as contas devem ser agrupadas no balanço patrimonial. Em relação às referidas definições, está correto afirmar que:
Alternativas
Respostas
4901: E
4902: C
4903: C
4904: A
4905: E
4906: A
4907: D
4908: A
4909: E
4910: A
4911: B
4912: A
4913: B
4914: B
4915: D
4916: A
4917: C
4918: C
4919: C
4920: B