Questões de Concurso Sobre normas e legislações de contabilidade pública em contabilidade pública

Foram encontradas 6.490 questões

Q1794341 Contabilidade Pública

À luz da Lei n.º 4.320/1964 e de suas alterações, julgue o item.


São classificadas como receitas orçamentárias, sob as rubricas próprias, todas as receitas arrecadadas, salvo as provenientes de operações de crédito não previstas no orçamento.

Alternativas
Q1789506 Contabilidade Pública
Conforme Decreto nº 93.872, de 23 de dezembro de 1986, os restos a pagar inscritos na condição de não processados e que não forem liquidados serão bloqueados em 30 de junho do segundo ano subsequente ao de sua inscrição, e serão mantidos os referidos saldos em conta contábil específica. Conforme Decreto nº 9.428, de 28 de junho de 2018, não serão objeto de bloqueio os restos a pagar não processados, emitidos a partir do exercício financeiro de 2016, relativos às despesas do
Alternativas
Q1789503 Contabilidade Pública
O Balanço Patrimonial é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais. Sobre o Balanço Patrimonial, conforme art .105 da Lei nº 4.320/1964, é correto afirmar que
Alternativas
Q1789502 Contabilidade Pública
O Balanço Financeiro, conforme art. 103 da Lei nº 4.320/1964, demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte. Com relação à elaboração do Balanço Financeiro, conforme Plano de Contas Aplicado ao Setor Público, é correto afirmar que
Alternativas
Q1788153 Contabilidade Pública
De acordo com as Normas Brasileiras de Contabilidade, a escrituração contábil deve ser realizada com observância aos Princípios de Contabilidade. Além de obedecer às normas de contabilidade pública, a Lei de Responsabilidade Fiscal (LRF), no seu art. 50, estabelece que a escrituração das contas públicas deverá observar que
Alternativas
Q1788142 Contabilidade Pública
De acordo com a Lei nº 4.320/64, a despesa pública é classificada em duas categorias econômicas: Despesa Corrente e Despesa de Capital. As despesas correntes são as que não contribuem, diretamente, para a formação ou aquisição de um bem de capital. Já as despesas de capital são aquelas que contribuem, diretamente, para a formação ou aquisição de um bem de capital. A despesa por categoria econômica pode ainda ser discriminada por grupos de natureza da despesa e por elementos de despesa. Observada essa classificação, relacione a Coluna 1 à Coluna 2 a seguir, associando os grupos de natureza das despesas correntes e de capital aos seus respectivos elementos de despesa: Coluna 1 1 Despesas de Custeio 2 Transferências Correntes 3 Investimentos 4 Inversões Financeiras 5 Transferência de Capital
Coluna 2 ( ) Aquisição de Imóveis ( ) Material de Consumo ( ) Obras Públicas ( ) Contribuições de Previdência Social ( ) Amortização da Dívida Pública Assinale a alternativa que apresenta a sequência correta obtida no sentido de cima para baixo.
Alternativas
Q1788141 Contabilidade Pública
A classificação econômica da receita orçamentária é estabelecida na Lei nº 4.320/1964 para sustentar o conceito com base no ingresso de recursos financeiros, e não pelo reconhecimento do direito, conforme princípio contábil da competência de registro. Segundo o art. 11 desta lei, as receitas são classificadas por categoria econômica como Receitas Correntes e Receitas de Capital. Sobre a classificação das receitas por categoria econômica, analise as afirmativas a seguir:
I. As receitas tributária, agropecuária, industrial e de serviços são receitas correntes. II. As receitas patrimonial, de alienação de bens e de operações de crédito são receitas de capital. III. As receitas provenientes de impostos, taxas e contribuições de melhoria são receitas correntes. IV. As receitas provenientes da exploração de atividades econômicas são classificadas como receitas correntes.
É correto o que se apresenta
Alternativas
Q1788136 Contabilidade Pública
De acordo com a Portaria CGU nº 807/2013, é correto afirmar que os modelos de Relatórios do Tomador de Contas Especial
Alternativas
Q1785480 Contabilidade Pública

Ainda de acordo com a Norma Brasileira de Contabilidade, NBC TSP 11, de 18 de outubro de 2018, classifique os itens abaixo como Verdadeiros (V) ou Falsos (F):


( ) As demonstrações contábeis devem ser identificadas claramente e distinguidas de qualquer outra informação que porventura conste no mesmo documento divulgado.

( ) As NBCs TSP aplicam-se apenas às demonstrações contábeis e não necessariamente à informação apresentada em outro relatório anual ou qualquer outro documento. Por isso, é importante que os usuários possam distinguir a informação elaborada, utilizando-se as NBCs TSP de qualquer outra informação que possa ser útil a eles, mas que não seja objeto de exigências das NBCs TSP.

( ) Cada componente das demonstrações contábeis deve ser identificado claramente.

( ) As demonstrações contábeis tornam-se, muitas vezes, mais compreensíveis pela apresentação de informação em milhares ou milhões de unidades da moeda de apresentação. Esse procedimento é aceitável desde que o nível de arredondamento na apresentação seja divulgado e não seja omitida informação material.

( ) As demonstrações contábeis devem ser apresentadas pelo menos semestralmente (inclusive informação comparativa).

( ) Em circunstâncias excepcionais, a entidade pode ser solicitada a alterar a data-base de apresentação, por exemplo, para alinhar o período contábil ao ciclo orçamentário. Quando esse for o caso, é importante que (a) usuários estejam cientes de que os valores apresentados para o período corrente e os valores comparativos não são comparáveis e que (b) a razão para a mudança da data-base de apresentação seja divulgada.


Assinale a alternativa com a sequência CORRETA:

Alternativas
Q1785479 Contabilidade Pública

De acordo com a Norma Brasileira de Contabilidade, NBC TSP 11, de 18 de outubro de 2018, os termos a seguir são utilizados nesta norma com os seguintes significados:


Marque a alternativa INCORRETA:

Alternativas
Q1785311 Contabilidade Pública
É CORRETO afirmar que a NBCT 16 (Norma Brasileira de Contabilidade Aplicada ao Setor Público) versa sobre:
Alternativas
Q1784835 Contabilidade Pública
A execução da despesa orçamentária, conforme previsto pela Lei nº 4.320/1964, se dá em três estágios, sendo eles: empenho, liquidação e pagamento. Conforme aponta o Art. 58 da referida Lei, o empenho compreende “o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição”. Portanto, de acordo com o conteúdo da Lei nº 6.404/1964 referente ao estágio do empenho, pode-se afirmar que
Alternativas
Q1784834 Contabilidade Pública
O Manual de Contabilidade Aplicado ao Setor Público (MCASP) aponta que a autorização legislativa para a realização da despesa constitui crédito orçamentário, o qual pode ser inicial ou adicional. O orçamento anual pode ser alterado por créditos adicionais, compreendidos como as autorizações de despesas não computadas ou insuficientemente dotadas na Lei Orçamentária. Portando, de acordo com o Art. 41 da Lei nº 4.320/1964, considera-se como uma das classificações dos créditos adicionais com sua respectiva descrição
Alternativas
Q1784825 Contabilidade Pública

A Lei nº 4.320/1964 determina que o exercício financeiro deve coincidir com o ano civil e, portanto, ao exercício financeiro pertencem as receitas nele arrecadadas e as despesas nele legalmente empenhadas. As despesas que são empenhadas, mas não pagas até o último dia do ano civil (ou 31 de dezembro) são consideradas como Restos a Pagar, os quais são divididos em processados e não processados. Acerca dos Restos a pagar, conforme aponta o Manual de Contabilidade Aplicado ao Setor Público (MCASP), pode-se afirmar que os restos a pagar

Alternativas
Q1779552 Contabilidade Pública
A Lei nº 4.320/1964 estabelece que são créditos adicionais as autorizações de despesa não computadas ou insuficientemente dotadas na Lei de Orçamento. Com relação a esse tema, é correto afirmar que
Alternativas
Q1777701 Contabilidade Pública
No que tange à receita pública, conforme dispõe a Lei nº 4.320/64, assinale a alternativa incorreta.
Alternativas
Q1772066 Contabilidade Pública
Em 20/03/2019, o município Y efetuou um convênio com o governo federal para a execução de um projeto com término previsto para 20/12/2020. Recebeu recursos financeiros nos exercícios de 2019 e 2020, respectivamente, nos montantes de R$ 100.000,00 e R$ 50.000,00. Foi verificado, posteriormente, que, por razões técnicas, não haveria possibilidade de executar o projeto até o final do convênio, tendo, então, a prefeitura do município Y devolvido ao governo federal, no início de agosto de 2020, o montante de R$ 70.000,00. Na data da devolução efetuada, o valor referente a esse montante foi registrado pela prefeitura como:
Alternativas
Q1767498 Contabilidade Pública

A ordem das etapas da Receita Pública Orçamentária, geralmente, segue o fluxograma a seguir.
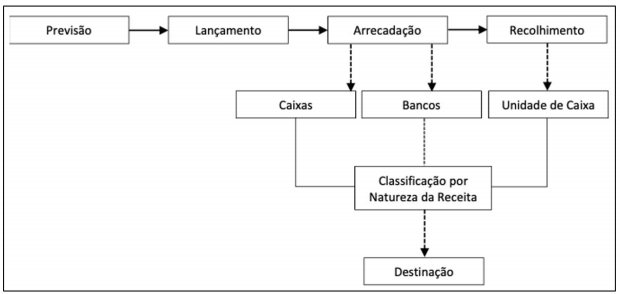
Imagem associada para resolução da questão

Fonte: MCASP (2018)

Há situações em que nem todas as etapas apresentadas estão presentes em todos os tipos de receitas orçamentárias. Por exemplo, se a UFRN receber uma doação em espécie para auxiliar no custeio das ações de enfrentamento à COVID-19, essa receita não passará pela etapa
Alternativas
Q1767490 Contabilidade Pública
Mensuração, segundo o MCASP, é o processo que consiste em determinar os valores pelos quais os elementos das demonstrações contábeis devem ser reconhecidos e apresentados. A seleção da base de mensuração para ativos e passivos contribui para satisfazer aos objetivos da elaboração e divulgação da informação contábil pelas entidades do setor público. O MCASP prevê como possíveis bases de mensuração de passivos, a valores de entrada,
Alternativas
Q1767485 Contabilidade Pública
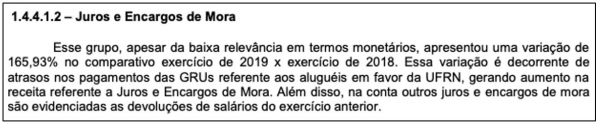
Analise a Nota Explicativa apresentada a seguir, que foi extraída das Demonstrações Contábeis da UFRN, referentes ao ano de 2019. Imagem associada para resolução da questão
O MCASP recomenda a apresentação de Notas Explicativas para cada demonstração contábil. Sendo assim, o teor da Nota apresentada indica que ela se refere

Alternativas
Respostas
4981: E
4982: E
4983: B
4984: D
4985: A
4986: E
4987: D
4988: C
4989: C
4990: D
4991: A
4992: C
4993: B
4994: B
4995: C
4996: D
4997: B
4998: D
4999: A
5000: B