Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.490 questões


Qual característica qualitativa, apresentada no Manual de Contabilidade Aplicada ao Setor Público (MCASP) - 8º Edição, deve assegurar aos usuários que a informação contida nas demonstrações contábeis representa fielmente os fenômenos econômicos ou de outra natureza que se propõe a representar?
O Estado HQS do Pará finalizou o ano de 2020 com o total de R$509.540.590,51 de restos a pagar, sendo R$432.785.916,96 restos a pagar processados e R$76.754.673,55 de restos a pagar não processados.
(Portal da Transparência do Estado do Pará, 2021).
Diante dos dados, analise as afirmações a seguir.
I- O Governo do Estado do Para finalizou o ano de 2020 com o total de R$432.785.916,96 em despesas liquidadas e não pagas no exercício financeiro.
II- O Governo do Estado do Pará finalizou o ano de 2020 com o total de R$509.540.590,51 em despesas que não foram liquidadas.
III- O Governo do Estado do Pará finalizou o ano de 2020 como total de R$76.754.673,55 em despesas que não foram liquidadas.
Após análise das afirmativas assinale a alternativa correta de + acordo com as orientações do Manual de Contabilidade Aplicada ao Setor Público (MCASP) - 8º Edição.
Os resultados gerais do exercício da União, dos Estados, dos Municípios e do Distrito Federal serão demonstrados no Balanço Orçamentário, no Balanço Financeiro, no Balanço Patrimonial, na Demonstração das Variações Patrimoniais e nos quadros demonstrativos previstos na Lei n.º 4.320/64 e alterações. A demonstração que apresenta as receitas e despesas previstas em confronto com as realizadas chama-se:
As receitas orçamentárias, de acordo com a Lei n.º 4.320/64 e alterações, classificam-se em Receitas Correntes e Receitas de Capital. Pode ser considerada origem de uma receita corrente:
As receitas, segundo a Lei n.º 4.320/64 e alterações, são classificadas em categorias econômicas, senda uma das categorias provenientes da realização de recursos financeiros oriundos de constituição de dividas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superávit do Orçamento Corrente.
Assinale a alternativa que representa a categoria apresentada no comando da questão:
A Norma Brasileira de Contabilidade NBC TSP Estrutura Conceitual apresenta as bases de mensuração para os passivos. Assinale a alternativa correta que apresenta a base de mensuração conhecida por custo histórico:
Existem quatro bases de mensuração a valor corrente para os ativos. Assinale a alternativa que representa a base de mensuração a valor corrente para os ativos que, segundo a Norma Brasileira de Contabilidade NBC TSP Estrutura Conceitual, é o montante pelo qual um ativo pode ser trocado entre partes cientes e dispostas, em transação sob condições |; normais de mercado:
Qual alternativa apresenta o elemento das demonstrações contábeis que, segundo a Norma Brasileira de Contabilidade NBC TSP Estrutura Conceitual, corresponde a aumentos na situação patrimonial líquida da entidade não oriundos de contribuições dos proprietários?
Considerando os estágios da execução da despesa orçamentária, assinale a alternativa que representa o estágio que, segundo a Lei n. 4.320/64 (e alterações posteriores), consiste no despacho exarado por autoridade competente, determinando que a despesa seja paga.
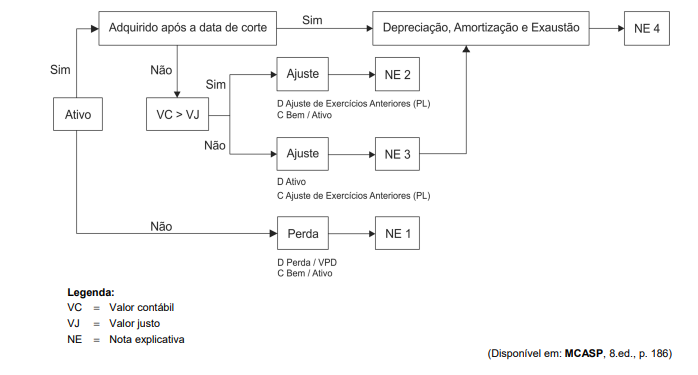
Com base nas Notas Explicativas indicadas no esquema, a Nota Explicativa
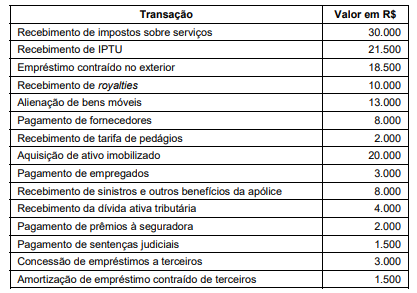
Com base nos dados apresentados,
I – Investimentos.
II – Inversões financeiras.
III – Transferência de capital.
I. À luz da Lei nº 4.320, de 1964, classificam-se como Transferências Correntes as dotações para despesas que não correspondam à contraprestação direta em bens ou serviços, inclusive para contribuições e subvenções destinadas a atender à manutenção de outras entidades de direito público ou privado.
II. Somente à instituição cujas condições de funcionamento forem julgadas satisfatórias pelos órgãos oficiais de fiscalização serão concedidas subvenções, conforme determina a Lei Federal nº 4.320, de 1964.
Marque a alternativa CORRETA:
I. As dotações para a manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de bens imóveis, classificam-se como Despesas por Depreciação, conforme disposto na lei nº 4.320, de 1964.
II. A Lei de Orçamento não deve consignar auxílio para investimentos que se devam incorporar ao patrimônio das empresas privadas de fins lucrativos, conforme determina a Lei nº 4.320, de 1964. Essa disposição aplica-se às transferências de capital à conta de fundos especiais ou dotações sob regime excepcional de aplicação.
Marque a alternativa CORRETA:
I. O objetivo principal dos governos e da maioria das entidades do setor público é prestar os serviços necessários para a sociedade. Consequentemente, o desempenho dos governos e da maioria das entidades do setor público não está total ou adequadamente refletido em qualquer medida de resultados financeiros. II. Alguns recursos para dar suporte às atividades das entidades do setor público podem ser recebidos de doadores, credores por empréstimos ou como resultado de transações com contraprestação. Entretanto, os recursos se originam, predominantemente, de transações sem contraprestação advindas dos contribuintes e de outros, de acordo com as expectativas refletidas no orçamento aprovado. III. O governo elabora, aprova e divulga o orçamento anual. O orçamento fornece informação financeira aos interessados sobre os planos operacionais da entidade para o período futuro, as suas necessidades de capital e, frequentemente, os seus objetivos e as suas expectativas em relação à prestação de serviços.
Está(ão) CORRETO(S):

 Conheça nossos planos