Questões de Concurso Sobre normas e legislações de contabilidade pública em contabilidade pública

Foram encontradas 6.490 questões

Q2163945 Contabilidade Pública

Considere as informações a seguir para responder à questão.

Um ente público apresentou as informações sobre a execução orçamentária do exercício de 2022:


Em sentido amplo, os ingressos de recursos financeiros nos cofres do Estado denominam-se receitas públicas, registradas como receitas orçamentárias, quando representam disponibilidades de recursos financeiros para o erário, ou ingressos extra orçamentários, quando representam apenas entradas compensatórias.
(MCASP, 2021, p. 38.)
Considerando as informações apresentadas, é correto afirmar que:
Alternativas
Q2163944 Contabilidade Pública
Os Princípios Orçamentários visam estabelecer diretrizes norteadoras básicas, a fim de conferir racionalidade, eficiência e transparência para os processos de elaboração, execução e controle do orçamento público.
(MCASP, 2021, p. 35.)
Considerando este tema, a Lei nº 4.320/1964 dispõe que:
“Art. 6º Todas as receitas e despesas constarão da Lei de Orçamento pelos seus totais, vedadas quaisquer deduções. § 1º As cotas de receitas que uma entidade pública deva transferir a outra incluir-se-ão, como despesa, no orçamento da entidade obrigada a transferência e, como receita, no orçamento da que as deva receber; § 2º Para cumprimento do disposto no parágrafo anterior, o cálculo das cotas terá por base os dados apurados no balanço do exercício anterior aquele em que se elaborar a proposta orçamentária do governo obrigado a transferência.”
O disposto no Art. 6º da Lei nº 4.320/1964 refere-se ao Princípio Orçamentário do(a):
Alternativas
Q2163941 Contabilidade Pública
O Ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados e do qual se espera que resultem benefícios econômicos para a mesma.
(Conselho Federal de Contabilidade, NBC TG – Estrutura Conceitual.)
Considerando o conceito apresentado, é correto afirmar que:
Alternativas
Q2163933 Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público corresponde à estrutura básica de escrituração, formada por uma relação padronizada de contas contábeis, que possuem atributos. Atributos da conta contábil são características próprias que as distinguem de outras contas do plano de contas. Os atributos podem ser decorrentes de conceitos teóricos, da lei ou do sistema operacional utilizado.
(MCASP, 2021, p. 472.)
 Constitui-se em atributo legal da conta contábil:
Alternativas
Q2161391 Contabilidade Pública
Conforme a Lei nº 4.320/64, a receita deverá ser classificada em duas categorias econômicas: receitas correntes e receitas de capital. Um exemplo de receita corrente é a arrecadação do Imposto sobre Serviços (ISS) pelas prefeituras municipais, bem como: 
Alternativas
Q2161387 Contabilidade Pública
Dentre as demonstrações contábeis aplicáveis ao setor público, de acordo com a Lei nº 4.320/64, aquelas que apresentam:
1 – as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicarão o resultado patrimonial do exercício; 2 – as receitas e as despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados aos saldos de caixa do exercício anterior e os que se transferem para o início do ano seguinte; 3 – as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação; e 4 – a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação
São respectivamente: 
Alternativas
Q2161385 Contabilidade Pública
De acordo com a Lei nº 4.320/64, restos a pagar são despesas: 
Alternativas
Q2161338 Contabilidade Pública
No que diz respeito às provisões, o Manual de Contabilidade Aplicada ao Setor Público – MCASP esclarece que, quando o efeito do tempo no dinheiro for material, a provisão deverá corresponder, em relação aos desembolsos que se espera que sejam exigidos para liquidar a obrigação, ao valor: 
Alternativas
Q2161337 Contabilidade Pública
Conforme dispõe a Lei 4.320/1964, as alterações da situação líquida patrimonial, que abrangem os resultados da execução orçamentária, bem como as variações independentes dessa execução e as superveniências ativas e passivas, constituirão elementos da conta: 
Alternativas
Q2161336 Contabilidade Pública
Nos termos do Manual de Contabilidade Aplicada ao Setor Público – MCASP, o ativo que está mantido essencialmente com o propósito de ser negociado deve ser classificado, no balanço patrimonial, como: 
Alternativas
Q2161335 Contabilidade Pública
No que tange à classificação dos ativos, nos termos do Manual de Contabilidade Aplicada ao Setor Público (MCASP), um software de uma máquina-ferramenta que é controlada por computador, que depende desse software específico para funcionar, deve ser tratado como ativo: 
Alternativas
Q2161333 Contabilidade Pública
Quanto aos aspectos orçamentários das disponibilidades, a Lei 4.320/1964 e o Manual de Contabilidade Aplicada ao Setor Público – MCASP disciplinam que, para fins de apuração do superávit financeiro, é necessária a segregação dos ativos em: 
Alternativas
Q2161325 Contabilidade Pública
Em relação aos princípios orçamentários, a previsão expressa no Art. 2º da Lei 4.320/1964, que determina a existência de orçamento único para cada um dos entes federados, com a finalidade de se evitarem múltiplos orçamentos paralelos dentro da mesma pessoa jurídica, corresponde, nos termos do Manual de Contabilidade Aplicada ao Setor Público - MCASP, ao princípio da:
Alternativas
Q2161324 Contabilidade Pública
O objetivo principal das entidades do setor público é prestar serviços à sociedade, em vez de obter lucros e gerar retorno financeiro aos investidores. No que diz respeito ao aspecto patrimonial da Contabilidade Aplicada ao Setor Público, o MCASP - Manual de Contabilidade Aplicada ao Setor Público - identifica que os principais instrumentos para refletir esse aspecto da contabilidade pública são: 
Alternativas
Q2160098 Contabilidade Pública
Segundo a Lei 4.320/64, a execução da despesa orçamentária se dá em três estágios: empenho, liquidação e pagamento.
Sobre esse tema, relacione os estágios aos conceitos apresentados.
(1) Empenho (2) Liquidação (3) Pagamento

( ) Consiste na entrega de numerário ao credor por meio de cheque nominativo, ordem de pagamento ou crédito em conta, mediante a respectiva quitação.
( ) Consiste na reserva de dotação orçamentária para um fim específico que cria para o ente público a obrigação de pagamento e garante ao credor que ele pode prestar o serviço ou entregar a mercadoria.
( ) Consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito, configurando-se neste estágio a obrigação para a entidade pública.

Assinale a alternativa que apresente a sequência correta, de cima para baixo. 
Alternativas
Q2160093 Contabilidade Pública

O Plano de Contas Aplicado ao Setor Público é segregado em 8 classes de contas contábeis de acordo com a natureza das informações que evidenciam. (MACASP, 2021) Observe o quadro a seguir:
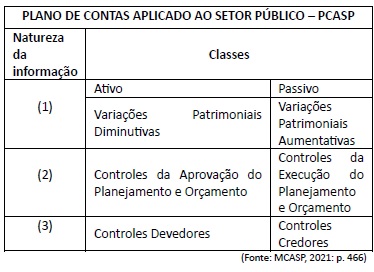
Imagem associada para resolução da questão

A sequência que completa corretamente a natureza da informação conforme apresentado no quadro (1, 2 e 3) é dada por

Alternativas
Ano: 2023 Banca: COSEAC Órgão: UFF Prova: COSEAC - 2023 - UFF - Contador |
Q2159716 Contabilidade Pública
De acordo com artigo 2º. da Lei nº 4.320/1964, a Lei do Orçamento conterá a discriminação da receita e despesa, de forma a evidenciar a política econômico-financeira e o programa de trabalho do Governo, obedecendo os princípios da unidade, universalidade e anualidade. Marque com (I) os quadros que integrarão a Lei do Orçamento, e com (A) aqueles que acompanharão a Lei do Orçamento. 
( ) Quadro das dotações por Órgão do Governo e da Administração. ( ) Quadros demonstrativos da receita e planos de aplicação dos fundos especiais. ( ) Quadros demonstrativos da despesa, na forma dos Anexos 6 a 9. ( ) Quadro discriminativo da receita por fontes e respectiva legislação. 
A sequência correta, de cima para baixo, é: 
Alternativas
Q2159214 Contabilidade Pública

Acerca das demonstrações contábeis aplicadas ao setor público e a seus aspectos, julgue o item.


De acordo com a legislação vigente, não será realizado adiantamento a servidor em alcance, o qual se define como aquele que não efetuou, no prazo estipulado pela legislação própria, a comprovação da regular aplicação dos recursos recebidos via suprimento de fundos.

Alternativas
Q2159212 Contabilidade Pública

Acerca das demonstrações contábeis aplicadas ao setor público e a seus aspectos, julgue o item.


Na demonstração dos fluxos de caixa das entidades do setor público que não são instituições financeiras, o MCASP recomenda, para fins de padronização e de consolidação das contas públicas, que os juros pagos e recebidos sejam classificados como fluxos das atividades operacionais. 

Alternativas
Q2159207 Contabilidade Pública

Com base nas NBC TSP, julgue o item no que se refere ao subsistema de informação de custos do setor público (SICSP).


O custeio por absorção consiste na apropriação de todos os custos de produção aos produtos e aos serviços, enquanto o custeio pleno consiste na apropriação dos custos de produção e das despesas aos produtos e serviços. 

Alternativas
Respostas
3901: D
3902: D
3903: D
3904: D
3905: B
3906: A
3907: C
3908: A
3909: B
3910: D
3911: A
3912: B
3913: C
3914: A
3915: D
3916: D
3917: A
3918: C
3919: C
3920: C