Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.490 questões


Ano: 2023
Banca:
FUNDATEC
Órgão:
IF Farroupilha - RS
Prova:
FUNDATEC - 2023 - IF Farroupilha - RS - Contador |
Q2174983
Contabilidade Pública
Uma dúvida bastante recorrente no dia a dia da contabilidade da gestão pública diz
respeito à classificação da Natureza de Despesa entre Material de Consumo e Material Permanente.
São critérios previstos no MCASP para que um material seja considerado de consumo, EXCETO:
Ano: 2023
Banca:
FUNDATEC
Órgão:
IF Farroupilha - RS
Prova:
FUNDATEC - 2023 - IF Farroupilha - RS - Contador |
Q2174982
Contabilidade Pública
Conforme o Plano de Contas Aplicado ao Setor Público, o Grupo de Natureza da
Despesa (GND) é “um agregador de elementos de despesa orçamentária com as mesmas
características quanto ao objeto de gasto”. Nesse sentido, o GND relativo aos Investimentos recebe o
código:
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Campo Bom - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Campo Bom - RS - Contador |
Q2169872
Contabilidade Pública
Para responder a questão abaixo, considere a Lei nº 4.320/1964, que estabelece normas gerais de direito financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal.
Os registros das receitas públicas devem atentar a fases específicas conforme a sua classificação legal. Nessa linha, a Lei nº 4.320/1964 reconhece que “são objeto de lançamento os impostos ________ e quaisquer outras rendas com vencimento determinado em lei, regulamento ou contrato”.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Os registros das receitas públicas devem atentar a fases específicas conforme a sua classificação legal. Nessa linha, a Lei nº 4.320/1964 reconhece que “são objeto de lançamento os impostos ________ e quaisquer outras rendas com vencimento determinado em lei, regulamento ou contrato”.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Campo Bom - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Campo Bom - RS - Contador |
Q2169871
Contabilidade Pública
Para responder a questão abaixo, considere a Lei nº 4.320/1964, que estabelece normas
gerais de direito financeiro para elaboração e controle dos orçamentos e balanços da União,
dos Estados, dos Municípios e do Distrito Federal.
Quanto ao exercício financeiro, assinale a alternativa correta.
Quanto ao exercício financeiro, assinale a alternativa correta.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
CGDF
Prova:
CESPE / CEBRASPE - 2023 - CGDF - Auditor De Controle Interno Do Distrito Federal – Especialidade Planejamento E Orçamento |
Q2169698
Contabilidade Pública
Relativamente às funções do orçamento público, é correto
afirmar que a função
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
CGDF
Prova:
CESPE / CEBRASPE - 2023 - CGDF - Auditor De Controle Interno Do Distrito Federal – Especialidade Planejamento E Orçamento |
Q2169658
Contabilidade Pública
Conforme o disposto na NBC TSP – Estrutura Contábil, são
restrições da informação incluída nos relatórios contábeis do
setor público
Q2168904
Contabilidade Pública
A Lei nº 4.320/1964 prevê, em seu artigo 102, que “o Balanço Orçamentário demonstrará as
receitas e despesas previstas em confronto com as realizadas”. Em relação à análise do balanço
orçamentário, analise as afirmativas abaixo e assinale a alternativa correta.
I. Se a despesa fixada for menor que a receita executada, houve economia de despesa. II. Se a receita prevista for menor que sua execução, ocorreu excesso de arrecadação. III. Se a despesa executada for maior que a fixada, houve excesso de receita arrecadada. IV. Se a receita executada for menor que a prevista, ocorreu excesso de despesa. V. Se a despesa fixada for maior que a executada, ocorreu uma economia de despesa.
I. Se a despesa fixada for menor que a receita executada, houve economia de despesa. II. Se a receita prevista for menor que sua execução, ocorreu excesso de arrecadação. III. Se a despesa executada for maior que a fixada, houve excesso de receita arrecadada. IV. Se a receita executada for menor que a prevista, ocorreu excesso de despesa. V. Se a despesa fixada for maior que a executada, ocorreu uma economia de despesa.
Q2168901
Contabilidade Pública
De acordo com o MCASP, “a entidade deverá aplicar o princípio geral de reconhecimento para
todos os ativos imobilizados no momento em que os custos são incorridos, incluindo os custos
iniciais e os subsequentes”. Em se tratando de avaliação ou mensuração de ativos, é correto
afirmar que:
Q2168895
Contabilidade Pública
Considerando as etapas da receita pública, como estabelecido na Lei nº 4.320/64, o lançamento
da receita é:
Q2168892
Contabilidade Pública
De acordo com o artigo 62 da Lei nº 4.320/64, “o pagamento da despesa só será efetuado quando
ordenado após sua regular liquidação”. Considerando os estágios da despesa pública, indique a
situação em que ocorre a liquidação.
Q2168891
Contabilidade Pública
De acordo com o artigo 36 da Lei nº 4.320/64, “consideram-se Restos a Pagar as despesas
empenhadas mas não pagas até o dia 31 de dezembro distinguindo-se as processadas das não
processadas”. Sobre a execução da despesa orçamentária, indique a situação em que ocorre a
inscrição de restos a pagar processados.
Q2168890
Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público (PCASP) representa uma das maiores conquistas da
contabilidade aplicada ao setor público. Segundo o Manual de Contabilidade Aplicada ao Setor
Público (MCASP), as entidades do setor público possuem características que as diferem das
demais entidades. Identifique quais dos itens abaixo apresentam as principais dessas
características, de acordo com o MCASP, e assinale a alternativa correta.
I. A importância do orçamento público II. A natureza dos programas e longevidade do setor público III. O mapeamento de risco do setor público IV. A natureza e o propósito dos ativos e passivos no setor público V. O papel regulador das entidades do setor público
I. A importância do orçamento público II. A natureza dos programas e longevidade do setor público III. O mapeamento de risco do setor público IV. A natureza e o propósito dos ativos e passivos no setor público V. O papel regulador das entidades do setor público
Q2167718
Contabilidade Pública
Segundo a NBCTSP 07 - Ativo Imobilizado, um exemplo de gasto que não faz parte do
custo do imobilizado é
Q2167703
Contabilidade Pública
Segundo a NBC TSP 25 - Eventos Subsequentes, é considerado evento subsequente à
data das demonstrações contábeis, que dão origem a ajustes,
Q2167698
Contabilidade Pública
Assinale a única opção correta que denomina a etapa da despesa pública, que segundo a
Lei 4.320/64, consiste na verificação do direito adquirido pelo credor tendo por base os
títulos e documentos comprobatórios do respectivo crédito e tem por objetivo apurar a
origem e o objeto do que se deve pagar, a importância exata a pagar e a quem se deve
pagar a importância, para extinguir a obrigação.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Campo Bom - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Campo Bom - RS - Técnico em Contabilidade |
Q2167181
Contabilidade Pública
Considerando as disposições das Normas Brasileiras de Contabilidade Aplicadas ao
Setor Público – NBCASP, relacione a Coluna 1 à Coluna 2, associando a definição ao respectivo
significado.
Coluna 1 1. Ativo. 2. Despesa. 3. Patrimônio líquido. 4. Receita.
Coluna 2 ( ) Corresponde a diminuições na situação patrimonial líquida da entidade não oriunda de distribuições aos proprietários. ( ) Corresponde à participação residual nos ativos da entidade após deduzir todos os seus passivos. ( ) É um recurso controlado no presente pela entidade como resultado de evento passado. ( ) Corresponde a aumentos na situação patrimonial líquida da entidade não oriundos de contribuições dos proprietários.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Coluna 1 1. Ativo. 2. Despesa. 3. Patrimônio líquido. 4. Receita.
Coluna 2 ( ) Corresponde a diminuições na situação patrimonial líquida da entidade não oriunda de distribuições aos proprietários. ( ) Corresponde à participação residual nos ativos da entidade após deduzir todos os seus passivos. ( ) É um recurso controlado no presente pela entidade como resultado de evento passado. ( ) Corresponde a aumentos na situação patrimonial líquida da entidade não oriundos de contribuições dos proprietários.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Campo Bom - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Campo Bom - RS - Técnico em Contabilidade |
Q2167177
Contabilidade Pública
Segundo as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, uma
provisão deve ser reconhecida quando:
I. A entidade tem obrigação presente (formalizada ou não) decorrente de evento passado.
II. For provável que seja necessária a entrada de recursos que incorporam benefícios econômicos ou potencial de serviços para que a obrigação seja liquidada.
III. For provável que seja necessária a saída de recursos que incorporam benefícios econômicos ou potencial de serviços para que a obrigação seja liquidada.
IV. Uma estimativa confiável possa ser realizada acerca do valor da obrigação.
Quais estão corretas?
I. A entidade tem obrigação presente (formalizada ou não) decorrente de evento passado.
II. For provável que seja necessária a entrada de recursos que incorporam benefícios econômicos ou potencial de serviços para que a obrigação seja liquidada.
III. For provável que seja necessária a saída de recursos que incorporam benefícios econômicos ou potencial de serviços para que a obrigação seja liquidada.
IV. Uma estimativa confiável possa ser realizada acerca do valor da obrigação.
Quais estão corretas?
Q2166940
Contabilidade Pública
Para possibilitar a consistência e a comparabilidade dos
instrumentos de planejamento público no Brasil, estes têm
estrutura básica de conteúdo legalmente definidos. Além do
conteúdo previsto para o texto principal da Lei de Diretrizes
Orçamentárias (LDO), a legislação exige a inclusão dos anexos de
metas fiscais e de riscos fiscais.
Na elaboração do anexo de riscos fiscais, a entidade deve
apresentar:
Q2166937
Contabilidade Pública
Embora na proposta de lei orçamentária anual, em geral, as
receitas sejam estimadas e as despesas autorizadas, há casos de
ingressos que só podem ser incluídos como receitas quando
especificamente autorizados pelo Poder Legislativo.
Conforme as disposições da Lei nº 4.320/1964, um exemplo
desse ingresso tem origem em:
Q2166935
Contabilidade Pública
A figura a seguir é baseada nos conceitos da terminologia básica
de custos, tomando-os como fases de um ciclo. 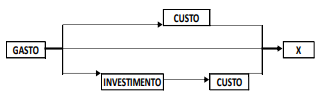
O conceito representado por X na figura, conforme o Manual de Informações de Custos do Governo Federal, refere-se a:
O conceito representado por X na figura, conforme o Manual de Informações de Custos do Governo Federal, refere-se a:

 Conheça nossos planos