Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.490 questões


Q2197308
Contabilidade Pública
Segundo o Art. 105 da Lei n. 4320/64, o balanço
patrimonial demonstrará: ____________________.
Selecione a opção correta para preencher o espaço:
Q2186974
Contabilidade Pública
O Conselho Federal de Contabilidade emite as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público que,
entre outras questões, abordam os critérios de reconhecimento e mensuração de ativos, passivos, receitas e despesas
de entidades do setor público. Com base no exposto, assinale a alternativa correta.
Q2186973
Contabilidade Pública
Os dados a seguir foram extraídos do balanço patrimonial em 31/12/2022 de um ente público, elaborado em
consonância com a Norma Brasileira de Contabilidade aplicada ao Setor Público NBC TSP 11 – Apresentação das
Demonstrações Contábeis.
1. O total do passivo circulante é $ 20.000. 2. O total do passivo não circulante é $ 40.000. 3. O índice de liquidez corrente é 1,40. 4. O ativo não circulante é 20% maior que o passivo total. 5. O valor do patrimônio líquido em 31/12/2021 foi equivalente a 80% do valor do patrimônio líquido em 31/12/2022.
Considerando os dados apresentados, assinale a alternativa correta.
1. O total do passivo circulante é $ 20.000. 2. O total do passivo não circulante é $ 40.000. 3. O índice de liquidez corrente é 1,40. 4. O ativo não circulante é 20% maior que o passivo total. 5. O valor do patrimônio líquido em 31/12/2021 foi equivalente a 80% do valor do patrimônio líquido em 31/12/2022.
Considerando os dados apresentados, assinale a alternativa correta.
Q2186966
Contabilidade Pública
De acordo com as orientações atuais do Manual de Contabilidade Aplicado ao Setor Público, em relação às receitas e
despesas públicas, é correto afirmar:
Ano: 2023
Banca:
FEPESE
Órgão:
Prefeitura de Balneário Camboriú - SC
Prova:
FEPESE - 2023 - Prefeitura de Balneário Camboriú - SC - Contador - 5S1 |
Q2185135
Contabilidade Pública
Identifique abaixo as afirmativas verdadeiras ( V )
e as falsas ( F ) no que se refere à abordagem no
MCASP 9ª edição ao Regime Próprio de Previdência
Social (RPPS).
( ) Os benefícios pagos pelos RPPS são as aposentadorias, as pensões por morte, os afastamentos por incapacidade temporária e o salário maternidade. ( ) A NBC TSP 15 deve ser aplicada pela entidade empregadora do setor público, com o fim de contabilizar todos os benefícios a empregados. ( ) Os ativos garantidores de benefícios previdenciários devem ser mensurados a valor justo, independentemente da natureza do ativo, seja de natureza financeira ou permanente, de acordo com a NBC TSP Estrutura Conceitual. ( ) Os déficits atuariais são insuficiências financeiras presentes para o pagamento dos benefícios previdenciários de cada mês, ou seja, impactam o exercício atual.
Assinale a alternativa que indica a sequência correta, de cima para baixo.
( ) Os benefícios pagos pelos RPPS são as aposentadorias, as pensões por morte, os afastamentos por incapacidade temporária e o salário maternidade. ( ) A NBC TSP 15 deve ser aplicada pela entidade empregadora do setor público, com o fim de contabilizar todos os benefícios a empregados. ( ) Os ativos garantidores de benefícios previdenciários devem ser mensurados a valor justo, independentemente da natureza do ativo, seja de natureza financeira ou permanente, de acordo com a NBC TSP Estrutura Conceitual. ( ) Os déficits atuariais são insuficiências financeiras presentes para o pagamento dos benefícios previdenciários de cada mês, ou seja, impactam o exercício atual.
Assinale a alternativa que indica a sequência correta, de cima para baixo.
Ano: 2023
Banca:
FEPESE
Órgão:
Prefeitura de Balneário Camboriú - SC
Prova:
FEPESE - 2023 - Prefeitura de Balneário Camboriú - SC - Contador - 5S1 |
Q2185134
Contabilidade Pública
Assinale a alternativa que indica corretamente a
classificação orçamentária quanto à natureza da despesa da Contribuição Patronal ao Regime Próprio de
Previdência Social (RPPS).
Ano: 2023
Banca:
FEPESE
Órgão:
Prefeitura de Balneário Camboriú - SC
Prova:
FEPESE - 2023 - Prefeitura de Balneário Camboriú - SC - Contador - 5S1 |
Q2185131
Contabilidade Pública
Observe os conceitos abaixo relacionados à despesa orçamentária, segundo o MCASP 9ª Edição:
1. Aquela que, no momento da sua realização, não reduz a situação líquida patrimonial da entidade. Constitui fato contábil permutativo.
2. Instrumento de organização da atuação governamental que articula um conjunto de ações que concorrem para a concretização de um objetivo comum preestabelecido, visando à solução de um problema ou ao atendimento de determinada necessidade ou demanda da sociedade.
3. Agregador de elementos de despesa orçamentária com as mesmas características quanto ao objeto de gasto.
Assinale a alternativa identifica correta e sequencialmente os conceitos listados.
1. Aquela que, no momento da sua realização, não reduz a situação líquida patrimonial da entidade. Constitui fato contábil permutativo.
2. Instrumento de organização da atuação governamental que articula um conjunto de ações que concorrem para a concretização de um objetivo comum preestabelecido, visando à solução de um problema ou ao atendimento de determinada necessidade ou demanda da sociedade.
3. Agregador de elementos de despesa orçamentária com as mesmas características quanto ao objeto de gasto.
Assinale a alternativa identifica correta e sequencialmente os conceitos listados.
Ano: 2023
Banca:
FEPESE
Órgão:
Prefeitura de Balneário Camboriú - SC
Prova:
FEPESE - 2023 - Prefeitura de Balneário Camboriú - SC - Contador - 5S1 |
Q2185129
Contabilidade Pública
Observe os conceitos abaixo, segundo o MCASP
9ª Edição:
1. Realizadas entre órgãos e demais entidades da Administração Pública integrantes do orçamento fiscal e do orçamento da seguridade social do mesmo ente federativo.
2. Tratativa dos recursos que o ente tenha a competência de arrecadar, mas que pertencem a outro ente, de acordo com a legislação vigente.
3. Ocorrem quando for efetuada movimentação de parte do orçamento, mantidas as classificações institucional, funcional, programática e econômica, para que outras unidades administrativas possam executar a despesa orçamentária.
Assinale a alternativa que identifica correta e sequencialmente os conceitos listados.
1. Realizadas entre órgãos e demais entidades da Administração Pública integrantes do orçamento fiscal e do orçamento da seguridade social do mesmo ente federativo.
2. Tratativa dos recursos que o ente tenha a competência de arrecadar, mas que pertencem a outro ente, de acordo com a legislação vigente.
3. Ocorrem quando for efetuada movimentação de parte do orçamento, mantidas as classificações institucional, funcional, programática e econômica, para que outras unidades administrativas possam executar a despesa orçamentária.
Assinale a alternativa que identifica correta e sequencialmente os conceitos listados.
Ano: 2023
Banca:
FGV
Órgão:
TJ-RN
Prova:
FGV - 2023 - TJ-RN - Analista Judiciário - Administrativa – Contabilidade |
Q2183646
Contabilidade Pública
Um novo servidor foi designado para trabalhar no setor
responsável pela execução orçamentária da despesa,
especificamente na seção de liquidação da despesa. Pela ausência
de fluxo padronizado de procedimentos, ele tinha dúvidas
recorrentes que eram consultadas a colegas mais experientes. Ao
examinar um processo de despesa para verificar a regularidade do
direito adquirido pelo credor, ele foi orientado pelos colegas a
analisar:
I. o contrato, se houver, e a nota de empenho; II. a fonte de custeio da despesa; III. os comprovantes da prestação do serviço;
IV. a compatibilidade da despesa com a programação financeira.
De acordo com a Lei nº 4.320/1964, são considerados títulos e documentos comprobatórios, para fins de liquidação, somente os itens:
I. o contrato, se houver, e a nota de empenho; II. a fonte de custeio da despesa; III. os comprovantes da prestação do serviço;
IV. a compatibilidade da despesa com a programação financeira.
De acordo com a Lei nº 4.320/1964, são considerados títulos e documentos comprobatórios, para fins de liquidação, somente os itens:
Ano: 2023
Banca:
FGV
Órgão:
TJ-RN
Prova:
FGV - 2023 - TJ-RN - Analista Judiciário - Administrativa – Contabilidade |
Q2183643
Contabilidade Pública
O processo de abertura dos créditos adicionais requer análise de
alguns requisitos legalmente previstos, tais como formatos,
justificativas, vigência e fontes de recursos. Diante da possibilidade
de usar o superávit financeiro previsto na Lei nº 4.320/1964 como
fonte de abertura para créditos adicionais, à luz das disposições do
Manual de Contabilidade Aplicada ao Setor Público (MCASP), uma
analista deve considerar que:
Ano: 2023
Banca:
FGV
Órgão:
TJ-RN
Prova:
FGV - 2023 - TJ-RN - Analista Judiciário - Administrativa – Contabilidade |
Q2183638
Contabilidade Pública
A Cia. Alfa adquiriu dois investimentos em participações societárias,
conforme descritos no quadro a seguir. 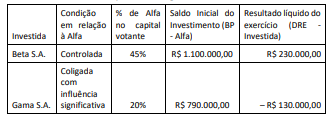
Sabendo-se que o resultado apurado pelas investidas se refere ao primeiro exercício financeiro após a aquisição e considerando as normas do Manual de Contabilidade Aplicada ao Setor Público (MCASP) para aplicação do Método da Equivalência Patrimonial (MEP), o resultado da equivalência patrimonial na Cia. Alfa:
Sabendo-se que o resultado apurado pelas investidas se refere ao primeiro exercício financeiro após a aquisição e considerando as normas do Manual de Contabilidade Aplicada ao Setor Público (MCASP) para aplicação do Método da Equivalência Patrimonial (MEP), o resultado da equivalência patrimonial na Cia. Alfa:
Ano: 2023
Banca:
FGV
Órgão:
TJ-RN
Prova:
FGV - 2023 - TJ-RN - Analista Judiciário - Administrativa – Contabilidade |
Q2183635
Contabilidade Pública
Analise as situações descritas a seguir no contexto da execução
orçamentária de um ente público, sob as regras preconizadas pelo
Manual de Contabilidade Aplicada ao Setor Público (MCASP).
Situação I – Empenho de uma despesa com aquisição de bens em que estes serão entregues somente em um momento posterior;
Situação II – Um serviço de manutenção foi prestado por uma empresa especializada, mas, por um erro do setor, o empenho só aconteceu após a sua conclusão e reconhecimento patrimonial;
Situação III – Empenho de uma despesa de prestação de serviço, com todas as etapas concluídas; e o fornecedor dos serviços entregou toda a documentação comprobatória regularmente;
Situação IV – Empenho de despesas relativas à folha de pessoal, com previsão de pagamento até o quinto dia útil do mês subsequente. Nesse intervalo, serão feitos os ajustes decorrentes da apuração de faltas e horas extras.
Considerando apenas as informações dadas e à luz do Plano de Contas Aplicado ao Setor Público, as situações que ensejam contabilização como Crédito Empenhado em Liquidação são somente:
Situação I – Empenho de uma despesa com aquisição de bens em que estes serão entregues somente em um momento posterior;
Situação II – Um serviço de manutenção foi prestado por uma empresa especializada, mas, por um erro do setor, o empenho só aconteceu após a sua conclusão e reconhecimento patrimonial;
Situação III – Empenho de uma despesa de prestação de serviço, com todas as etapas concluídas; e o fornecedor dos serviços entregou toda a documentação comprobatória regularmente;
Situação IV – Empenho de despesas relativas à folha de pessoal, com previsão de pagamento até o quinto dia útil do mês subsequente. Nesse intervalo, serão feitos os ajustes decorrentes da apuração de faltas e horas extras.
Considerando apenas as informações dadas e à luz do Plano de Contas Aplicado ao Setor Público, as situações que ensejam contabilização como Crédito Empenhado em Liquidação são somente:
Ano: 2023
Banca:
FGV
Órgão:
TJ-RN
Prova:
FGV - 2023 - TJ-RN - Analista Judiciário - Administrativa – Contabilidade |
Q2183634
Contabilidade Pública
Em decorrência de uma falha no módulo de demonstrações
contábeis do sistema de processamento de informações
orçamentárias, contábeis e financeiras de um ente público, o
balanço financeiro (BF) apresentou um erro no processamento do
item “Depósitos Restituíveis e Valores Vinculados”, conforme
modelo proposto no MCASP.
O BF precisou ter seus saldos ajustados em uma planilha eletrônica, pois valores relativos ao referido foram apresentados equivocadamente no grupo:
O BF precisou ter seus saldos ajustados em uma planilha eletrônica, pois valores relativos ao referido foram apresentados equivocadamente no grupo:
Ano: 2023
Banca:
FGV
Órgão:
TJ-RN
Prova:
FGV - 2023 - TJ-RN - Analista Judiciário - Administrativa – Contabilidade |
Q2183633
Contabilidade Pública
Na estrutura de apresentação do Balanço Orçamentário
preconizada pelo Manual de Contabilidade Aplicada ao Setor
Público (MCASP) há informações sobre as receitas e despesas em
cada estágio de planejamento e execução que possibilitam
análises mais detalhadas.
Para apurar e analisar os saldos a executar de cada grupo de natureza da despesa, é necessário subtrair as despesas:
Para apurar e analisar os saldos a executar de cada grupo de natureza da despesa, é necessário subtrair as despesas:
Ano: 2023
Banca:
FGV
Órgão:
TJ-RN
Prova:
FGV - 2023 - TJ-RN - Analista Judiciário - Administrativa – Contabilidade |
Q2183632
Contabilidade Pública
A NBC TSP Estrutura Conceitual trata das bases de mensuração de
ativos e passivos do setor público, enfocando suas principais
características. O texto inclusive coloca em paralelo as bases que
se referem a ativos e passivos. Uma dessas bases é o preço
presumido, que representa o montante que a entidade
racionalmente aceitaria na troca pela assunção do passivo
existente.
Essa base de mensuração de passivos pode ser associada à seguinte base de mensuração de ativos:
Essa base de mensuração de passivos pode ser associada à seguinte base de mensuração de ativos:
Ano: 2023
Banca:
FGV
Órgão:
TJ-RN
Prova:
FGV - 2023 - TJ-RN - Analista Judiciário - Administrativa – Contabilidade |
Q2183630
Contabilidade Pública
O texto da NBC TSP Estrutura Conceitual dispõe que o Relatório
Contábil de Propósito Geral das Entidades do Setor Público (RCPG)
contém os componentes centrais da transparência da informação
contábil dos governos e de outras entidades do setor público.
Na elaboração desse relatório, uma entidade do setor público deve considerar que o RCPG:
Na elaboração desse relatório, uma entidade do setor público deve considerar que o RCPG:
Ano: 2023
Banca:
FGV
Órgão:
TJ-RN
Prova:
FGV - 2023 - TJ-RN - Analista Judiciário - Administrativa – Contabilidade |
Q2183629
Contabilidade Pública
Na elaboração de um relatório de gestão, nos moldes exigidos pelo
respectivo tribunal de contas, uma entidade apresentou os valores
pagos a título de serviços de terceiros - pessoa física (PF) e pessoa
jurídica (PJ) em um único item informacional, em decorrência de
eles apresentarem menos de 10% das despesas pagas pela
entidade no período.
À luz da NBC TSP Estrutura Conceitual, esse julgamento feito pela entidade:
À luz da NBC TSP Estrutura Conceitual, esse julgamento feito pela entidade:
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Dom Pedrito - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Dom Pedrito - RS - Contador |
Q2181600
Contabilidade Pública
Considerando as Normas de Contabilidade do Setor Público, quanto ao modelo do valor
justo para reconhecimento de propriedades para investimento, assinale a alternativa INCORRETA.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de São João do Polêsine - RS
Prova:
FUNDATEC - 2023 - Prefeitura de São João do Polêsine - RS - Contador |
Q2180327
Contabilidade Pública
Referente à Demonstração dos Fluxos de Caixa, definida no Manual de Contabilidade
Aplicada ao Setor Público(MCASP), analise as seguintes assertivas:
I. Fluxos de caixa são as entradas e as saídas de caixa e de equivalentes de caixa. Os fluxos de caixa excluem movimentos entre itens que constituem caixa ou equivalentes de caixa porque esses componentes são parte da gestão de caixa da entidade e não parte de suas atividades operacionais, de investimento e de financiamento. A gestão de caixa inclui o investimento do excesso de caixa em equivalentes de caixa. II. Atividades de investimento são aquelas que resultam em mudanças no tamanho e na composição do capital próprio e no endividamento da entidade. III. Atividades de financiamento são aquelas referentes à aquisição e à venda de ativos de longo prazo e de outros investimentos não incluídos em equivalentes de caixa.
Quais estão INCORRETAS?
I. Fluxos de caixa são as entradas e as saídas de caixa e de equivalentes de caixa. Os fluxos de caixa excluem movimentos entre itens que constituem caixa ou equivalentes de caixa porque esses componentes são parte da gestão de caixa da entidade e não parte de suas atividades operacionais, de investimento e de financiamento. A gestão de caixa inclui o investimento do excesso de caixa em equivalentes de caixa. II. Atividades de investimento são aquelas que resultam em mudanças no tamanho e na composição do capital próprio e no endividamento da entidade. III. Atividades de financiamento são aquelas referentes à aquisição e à venda de ativos de longo prazo e de outros investimentos não incluídos em equivalentes de caixa.
Quais estão INCORRETAS?
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de São João do Polêsine - RS
Prova:
FUNDATEC - 2023 - Prefeitura de São João do Polêsine - RS - Contador |
Q2180326
Contabilidade Pública
Quanto à elaboração do Balanço Orçamentário, definido no Manual de Contabilidade
Aplicada ao Setor Público (MCASP), analise as assertivas e assinale V, se verdadeiras, ou F, se falsas.
( ) O quadro principal apresentará as receitas e despesas previstas em confronto com as realizadas. As receitas e despesas serão apresentadas conforme a classificação por natureza. No caso da despesa, a classificação funcional também será utilizada complementarmente à classificação por natureza. ( ) No Quadro da Execução de Restos a Pagar Não Processados, deverão ser informados os restos a pagar não processados inscritos até o exercício anterior e suas respectivas fases de execução. ( ) No Quadro da Execução de Restos a Pagar Processados, deverão ser informados os restos a pagar processados inscritos até o exercício anterior nas respectivas fases de execução. ( ) Saldo a Pagar Compreende o saldo, em 31 de dezembro, dos valores inscritos e ainda não pagos. Corresponde aos valores inscritos nos exercícios anteriores deduzidos dos valores pagos ou cancelados ao longo do exercício de referência.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
( ) O quadro principal apresentará as receitas e despesas previstas em confronto com as realizadas. As receitas e despesas serão apresentadas conforme a classificação por natureza. No caso da despesa, a classificação funcional também será utilizada complementarmente à classificação por natureza. ( ) No Quadro da Execução de Restos a Pagar Não Processados, deverão ser informados os restos a pagar não processados inscritos até o exercício anterior e suas respectivas fases de execução. ( ) No Quadro da Execução de Restos a Pagar Processados, deverão ser informados os restos a pagar processados inscritos até o exercício anterior nas respectivas fases de execução. ( ) Saldo a Pagar Compreende o saldo, em 31 de dezembro, dos valores inscritos e ainda não pagos. Corresponde aos valores inscritos nos exercícios anteriores deduzidos dos valores pagos ou cancelados ao longo do exercício de referência.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:

 Conheça nossos planos