Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.489 questões


Ano: 2024
Banca:
Avança SP
Órgão:
Prefeitura de Caconde - SP
Prova:
Avança SP - 2024 - Prefeitura de Caconde - SP - Técnico em Contabilidade |
Q3435745
Contabilidade Pública
De acordo com o Manual de Procedimentos do
Siconfi, as declarações enviadas por meio do
módulo “Declarações” e “MSC” seguem a
estrutura do Manual de Contabilidade Aplicada
ao Setor Público – MCASP e do Manual de
Demonstrativos Fiscais – MDF. Existem quatro
formas de elaborar uma declaração no módulo
Declarações e MSC, logo, NÃO é uma delas o
que se afirma em:
Ano: 2024
Banca:
Avança SP
Órgão:
Prefeitura de Caconde - SP
Prova:
Avança SP - 2024 - Prefeitura de Caconde - SP - Técnico em Contabilidade |
Q3435744
Contabilidade Pública
De acordo com o Manual de Procedimentos do
Siconfi, somente os tipos de usuário abaixo
podem efetuar o autocadastramento. Não sendo
permitido a:
Ano: 2024
Banca:
Avança SP
Órgão:
Prefeitura de Caconde - SP
Prova:
Avança SP - 2024 - Prefeitura de Caconde - SP - Técnico em Tributação |
Q3434940
Contabilidade Pública
A Lei no 4.320, de 17 de março de 1964 define como créditos adicionais as autorizações de despesas não computadas ou insuficientemente dotadas na Lei de Orçamento.
São classificações de créditos adicionais previstas na referida legislação:
Ano: 2024
Banca:
Avança SP
Órgão:
Prefeitura de Caconde - SP
Prova:
Avança SP - 2024 - Prefeitura de Caconde - SP - Técnico em Tributação |
Q3434937
Contabilidade Pública
A Lei no
4.320, de 17 de março de 1964 que
Estatui Normas Gerais de Direito Financeiro para
elaboração e controle dos orçamentos e balanços
da União, dos Estados, dos Municípios e do
Distrito Federal, firma que deve integrar a lei de
orçamento:
Ano: 2024
Banca:
Avança SP
Órgão:
Prefeitura de Juquitiba - SP
Prova:
Avança SP - 2024 - Prefeitura de Juquitiba - SP - Fiscal Tributário |
Q3434701
Contabilidade Pública
São demonstrações contábeis de elaboração e
divulgação obrigatória no âmbito do Setor
Público as elencadas a seguir, EXCETO.
Ano: 2024
Banca:
Avança SP
Órgão:
Prefeitura de Juquitiba - SP
Prova:
Avança SP - 2024 - Prefeitura de Juquitiba - SP - Fiscal Tributário |
Q3434697
Contabilidade Pública
A Lei nº 4.320/1964 consagra os créditos
adicionais como instrumentos à disposição dos
gestores para efetuar retificações na Lei
Orçamentária Anual. Dentre as modalidades de
crédito adicional previstas na lei, aquela
destinada a reforço de dotação orçamentária é:
Ano: 2024
Banca:
Avança SP
Órgão:
Prefeitura de Caconde - SP
Prova:
Avança SP - 2024 - Prefeitura de Caconde - SP - Contador |
Q3434678
Contabilidade Pública
Texto associado
IMPORTANTE! Para responder à questão considere os números a seguir, extraídos do sistema contábil de informações orçamentárias e financeiras do Município de Radamés, referentes ao exercício de 2022.
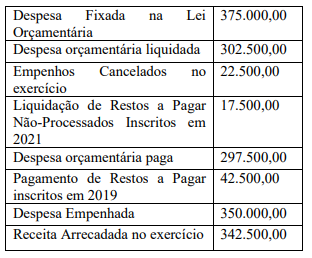
De acordo com a Lei nº 4.320/1964, os Restos a
Pagar inscritos no exercício de 2022 importam
em:
Ano: 2024
Banca:
Avança SP
Órgão:
Prefeitura de Caçapava - SP
Prova:
Avança SP - 2024 - Prefeitura de Caçapava - SP - Fiscal Tributário |
Q3434171
Contabilidade Pública
Nos termos da Lei nº 4.320/1964, as dotações
destinadas a aquisição de imóveis, ou de bens
de capital já em utilização bem como a
aquisição de títulos representativos do capital
de empresas ou entidades de qualquer espécie,
já constituídas, quando a operação não importe
aumento do capital, são classificadas como:
Ano: 2024
Banca:
Avança SP
Órgão:
Prefeitura de Caçapava - SP
Prova:
Avança SP - 2024 - Prefeitura de Caçapava - SP - Fiscal Tributário |
Q3434170
Contabilidade Pública
À luz da disciplina da Lei nº 4.320/1964,
informe se é verdadeiro (V) ou falso (F) para o
que se afirma sobre as Demonstrações
Contábeis Aplicadas ao Setor Público.
( ) As alterações da situação líquida patrimonial, que abrangem os resultados da execução orçamentária, bem como as variações independentes dessa execução e as superveniências e insubsistências ativas e passivas, constituirão elementos da conta patrimonial.
( ) O Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas.
( ) A fim de permitir a apuração do superávit financeiro, o Balanço Patrimonial será segregado em Circulante e Não-Circulante.
A sequência está correta em;
( ) As alterações da situação líquida patrimonial, que abrangem os resultados da execução orçamentária, bem como as variações independentes dessa execução e as superveniências e insubsistências ativas e passivas, constituirão elementos da conta patrimonial.
( ) O Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas.
( ) A fim de permitir a apuração do superávit financeiro, o Balanço Patrimonial será segregado em Circulante e Não-Circulante.
A sequência está correta em;
Ano: 2024
Banca:
IDCAP
Órgão:
INOVA Capixaba - ES
Prova:
IDCAP - 2024 - INOVA Capixaba - ES - Analista - Licitações e Contratos (220H - HABF) |
Q3425515
Contabilidade Pública
Considerando as disposições da Lei n. 4.320/64, é
correto afirmar que a receita agropecuária é uma espécie
de receita:
Ano: 2024
Banca:
IGETEC
Órgão:
Prefeitura de Bernardino Batista - PB
Prova:
IGETEC - 2024 - Prefeitura de Bernardino Batista - PB - Contador |
Q3424070
Contabilidade Pública
Qual é o principal propósito da classificação da despesa de acordo com a Lei n.º 4.320/1964?
Ano: 2024
Banca:
IGETEC
Órgão:
Prefeitura de Bernardino Batista - PB
Prova:
IGETEC - 2024 - Prefeitura de Bernardino Batista - PB - Contador |
Q3424068
Contabilidade Pública
Desafio Contábil: Desvendando os Receitas e Despesas da Prefeitura de Maravilha!
A Prefeitura de Maravilha, conhecida por suas paisagens exuberantes e povo acolhedor, precisa da sua ajuda para desvendar os segredos de suas receitas e despesas. Analisar os demonstrativos contábeis da Prefeitura, desvendando a origem dos recursos e os gastos realizados. Identificar a classificação correta das receitas e despesas, de acordo com a legislação brasileira. Desvendar as inconsistências e falhas nos demonstrativos, garantindo a transparência e a eficiência da gestão pública. Em qual das alternativas a seguir a Prefeitura de Maravilha NÃO PODE registrar uma receita?
A Prefeitura de Maravilha, conhecida por suas paisagens exuberantes e povo acolhedor, precisa da sua ajuda para desvendar os segredos de suas receitas e despesas. Analisar os demonstrativos contábeis da Prefeitura, desvendando a origem dos recursos e os gastos realizados. Identificar a classificação correta das receitas e despesas, de acordo com a legislação brasileira. Desvendar as inconsistências e falhas nos demonstrativos, garantindo a transparência e a eficiência da gestão pública. Em qual das alternativas a seguir a Prefeitura de Maravilha NÃO PODE registrar uma receita?
Ano: 2024
Banca:
IGETEC
Órgão:
Prefeitura de Bernardino Batista - PB
Prova:
IGETEC - 2024 - Prefeitura de Bernardino Batista - PB - Contador |
Q3424065
Contabilidade Pública
De acordo com a Lei n.º 4.320/1964, que estabelece normas gerais de direito financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal, é correto afirmar que:
Ano: 2024
Banca:
VUNESP
Órgão:
Prefeitura de São Bernardo do Campo - SP
Prova:
VUNESP - 2024 - Prefeitura de São Bernardo do Campo - SP - Analista Previdenciário - Contador |
Q3419508
Contabilidade Pública
É correto afirmar que as premissas atuariais, de acordo
com o MCASP-Manual de Contabilidade Aplicada ao
Setor Público, compreendem as
Ano: 2024
Banca:
VUNESP
Órgão:
Prefeitura de São Bernardo do Campo - SP
Prova:
VUNESP - 2024 - Prefeitura de São Bernardo do Campo - SP - Analista Previdenciário - Contador |
Q3419505
Contabilidade Pública
De acordo com MCASP – Manual de Contabilidade
Aplicada ao Setor Público e as disposições legais, uma
possível estrutura de unidade gestora administrativa do
RPPS, em um ente da federação, pode ser representada
por:
Ano: 2024
Banca:
VUNESP
Órgão:
Prefeitura de São Bernardo do Campo - SP
Prova:
VUNESP - 2024 - Prefeitura de São Bernardo do Campo - SP - Analista Previdenciário - Contador |
Q3419500
Contabilidade Pública
É correto afirmar, conforme disposto no Manual de Contabilidade Aplicável ao Setor Público, que as receitas
orçamentárias são classificadas considerando os seguintes critérios:
Ano: 2024
Banca:
COSEAC
Órgão:
FME de Niterói - RJ
Prova:
COSEAC - 2024 - FME de Niterói - RJ - Contador |
Q3419210
Contabilidade Pública
A Lei nº 4.320/1964 estabelece rotinas
para os serviços de contabilidade dos entes
públicos. Com base nessas rotinas, assinale a
opção INCORRETA.
Ano: 2024
Banca:
COSEAC
Órgão:
FME de Niterói - RJ
Prova:
COSEAC - 2024 - FME de Niterói - RJ - Contador |
Q3419209
Contabilidade Pública
A Lei nº 4.320/1964 estabelece normas
para a Lei de Orçamento. Sobre o disposto na
citada lei, assinale a opção INCORRETA.
Ano: 2024
Banca:
COSEAC
Órgão:
FME de Niterói - RJ
Prova:
COSEAC - 2024 - FME de Niterói - RJ - Contador |
Q3419208
Contabilidade Pública
Despesas de Exercícios Anteriores são
despesas cujos fatos geradores ocorreram em
exercícios anteriores àquele em que deva
ocorrer o pagamento. Sobre tais despesas,
analise as afirmativas abaixo, considerando-as
como Verdadeiras (V) ou Falsas (F), de acordo
com a definição apresentada no Manual de
Contabilidade Aplicada ao Setor Público
(MCASP).
( ) Despesas que não se tenham processado na época própria, como aquelas cujo empenho tenha sido considerado insubsistente e anulado no encerramento do exercício correspondente, mas que, dentro do prazo estabelecido, o credor tenha cumprido sua obrigação.
( ) Despesas regularmente empenhadas e liquidadas, porém pendentes de pagamento.
( ) Restos a pagar com prescrição interrompida, a despesa cuja inscrição como restos a pagar tenha sido cancelada, mas ainda vigente o direito do credor.
( ) Compromissos reconhecidos após o encerramento do exercício, a obrigação de pagamento criada em virtude de lei, mas somente reconhecido o direito do reclamante após o encerramento do exercício correspondente.
A sequência correta, de cima para baixo é:
( ) Despesas que não se tenham processado na época própria, como aquelas cujo empenho tenha sido considerado insubsistente e anulado no encerramento do exercício correspondente, mas que, dentro do prazo estabelecido, o credor tenha cumprido sua obrigação.
( ) Despesas regularmente empenhadas e liquidadas, porém pendentes de pagamento.
( ) Restos a pagar com prescrição interrompida, a despesa cuja inscrição como restos a pagar tenha sido cancelada, mas ainda vigente o direito do credor.
( ) Compromissos reconhecidos após o encerramento do exercício, a obrigação de pagamento criada em virtude de lei, mas somente reconhecido o direito do reclamante após o encerramento do exercício correspondente.
A sequência correta, de cima para baixo é:
Ano: 2024
Banca:
COSEAC
Órgão:
FME de Niterói - RJ
Prova:
COSEAC - 2024 - FME de Niterói - RJ - Contador |
Q3419207
Contabilidade Pública
A Constituição Federal, nos arts. 157,
inciso I, e 158, inciso I, determina que
pertençam aos Estados, ao Distrito Federal e
aos Municípios o imposto de renda e os
proventos de qualquer natureza, incidentes na
fonte, pagos por eles, suas autarquias e pelas
fundações que instituírem e mantiverem. O
Manual de Contabilidade Aplicada ao Setor
Público (MCASP) determina como devem ser
contabilizado tais valores. Assinale a opção
que contém a origem correta desta receita de
acordo com o estabelecido no MCASP.

 Conheça nossos planos