Questões de Concurso
Sobre lei nº 4.320-1964 em contabilidade pública
Foram encontradas 1.893 questões


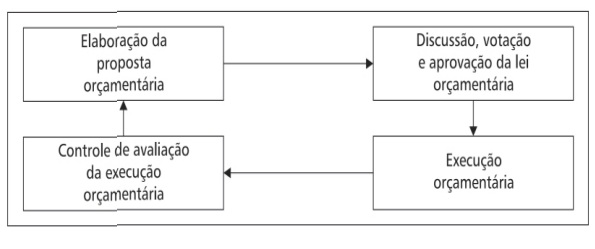
A figura apresentada retrata o processo orçamentário, considerando a etapa de elaboração da Proposta de Lei Orçamentária Anual (PLOA) no Brasil.
De acordo com a Lei nº 4.320/1964, a competência dessa
elaboração é do
Uma das técnicas de que a contabilidade se utiliza para organizar as informações, segregando em contas específicas as transações de natureza semelhante, é a escrituração, por meio da qual os fatos são registrados de maneira ordenada e padronizada. Considerando essa informação, julgue o item.
Segundo o art. 100 da Lei n.º 4.320/1964, as despesas
com depreciação, as perdas com os ajustes a valor
recuperável de ativos intangíveis e as variações
cambiais, ativas ou passivas, devem ser lançadas à conta
de resultado.
Uma das técnicas de que a contabilidade se utiliza para organizar as informações, segregando em contas específicas as transações de natureza semelhante, é a escrituração, por meio da qual os fatos são registrados de maneira ordenada e padronizada. Considerando essa informação, julgue o item.
Nos termos expressos da Lei n.
o 4.320/1964, o balanço
patrimonial demonstrará o ativo financeiro, o ativo
permanente, o passivo financeiro, o passivo
permanente, o saldo patrimonial e as contas de
compensação.
A execução da despesa orçamentária se dá em estágios, de acordo com a Lei nº 4.320/1964 e, mais recentemente, também com o Plano de Contas Aplicado ao Setor Público. A esse respeito, numere a COLUNA II de acordo com a COLUNA I, relacionando os estágios da despesa orçamentária às respectivas definições.
COLUNA I
1. Empenho2. Em liquidação
3. Liquidação
4. Pagamento
COLUNA II
( ) Entrega de numerário ao credor por meio de cheque nominativo, ordens de pagamentos ou crédito em conta, e só pode ser efetuado após a regular liquidação da despesa.( ) Registro contábil no patrimônio de acordo com a ocorrência do fato gerador, não do empenho.
( ) Verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito.
( ) Ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição.
Assinale a sequência correta.
Quanto às demonstrações contábeis aplicadas ao setor público, julgue o item, com base no MCASP (9.ª edição) e na Lei n.o 4.320/1964.
No Plano de Contas Aplicado ao Setor Público, a
arrecadação de receitas orçamentárias na natureza
1.6.0.0.00.0.0 – Receita de Serviços gerará um registro a
crédito na conta 6.2.1.2.0.00.00 – Receita Realizada e
um registro a débito na conta 6.2.1.1.0.00.00 – Receita a
Realizar, ambas de natureza orçamentária.
Quanto às demonstrações contábeis aplicadas ao setor público, julgue o item, com base no MCASP (9.ª edição) e na Lei n.o 4.320/1964.
O balanço patrimonial será acompanhado do Quadro do
Superávit/Déficit Financeiro, o qual tem por finalidade
evidenciar as disponibilidades por destinação de
recursos, ao início e ao fim do período, segregadas por
fonte de recursos, que podem ser utilizadas para
abertura de créditos adicionais ao orçamento.
Quanto às demonstrações contábeis aplicadas ao setor público, julgue o item, com base no MCASP (9.ª edição) e na Lei n.o 4.320/1964.
O balanço orçamentário deverá ser acompanhado de
notas explicativas que divulguem o regime orçamentário
e o critério de classificação adotados no orçamento
aprovado.
Quanto às demonstrações contábeis aplicadas ao setor público, julgue o item, com base no MCASP (9.ª edição) e na Lei n.o 4.320/1964.
A demonstração das variações patrimoniais
demonstrará a receita e a despesa orçamentárias, bem
como os recebimentos e os pagamentos de natureza
extraorçamentária, conjugados com os saldos em
espécie provenientes do exercício anterior, e os que se
transferem para o exercício seguinte.
Quanto às demonstrações contábeis aplicadas ao setor público, julgue o item, com base no MCASP (9.ª edição) e na Lei n.o 4.320/1964.
A execução detalhada dos restos a pagar inscritos em
exercícios anteriores será evidenciada em quadros
auxiliares do balanço orçamentário
Quanto às demonstrações contábeis aplicadas ao setor público, julgue o item, com base no MCASP (9.ª edição) e na Lei n.o 4.320/1964.
De acordo a Lei n.o 4.320/1964, os resultados gerais do
exercício serão demonstrados no balanço orçamentário,
no balanço financeiro, no balanço patrimonial, na
demonstração das variações patrimoniais, na
demonstração dos fluxos de caixa, bem como na
demonstração das origens e demonstração das
mutações do patrimônio líquido.
Acerca dos conceitos e das definições referentes à contabilidade aplicada ao setor público, julgue o item, com base no regramento vigente.
É correto afirmar que, sob a ótica da Lei n.o 4.320/1964,
o saldo patrimonial é a diferença entre o ativo financeiro
e o passivo financeiro.
I. As despesas de exercícios encerrados, para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria, bem como os restos a pagar com prescrição interrompida e os compromissos reconhecidos após o encerramento do exercício correspondente, poderão ser pagos a conta de dotação especifica consignada no orçamento, discriminada por elementos, obedecida, sempre que possivel, a ordem cronológica.
II. O reconhecimento da obrigação de pagamento das despesas com exercícios anteriores, pela autoridade competente, devera ocorrer em procedimento administrativo especifico, sendo necessário apresentar uma de informações e documentos, dentre os quais a identificação de credor / favorecido, data de vencimento do compromisso, importância exata a pagar, documentos fiscais comprobatórios, certificação do cumprimento da obrigação pelo credor / favorecido, e motivação pelo qual a despesa não foi empenhada ou paga na época própria.
III. As despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas até 31 de dezembro do exercício financeiro vigente devem ser classificadas como restos a pagar. A inscrição de despesa em restos a pagar processados é realizada após a anulação dos empenhos que não serão inscritos em virtude de restrição em norma do ente da Federação, ou seja, verificam-se quais despesas devem ser inscritas em restos a pagar e anulam-se as demais. Após, inscrevem-se os restos a pagar não processados do exercício.
Tomando como base os preceitos da Lei nº 4.320/1964 e do Manual de Contabilidade Aplicada ao Setor Público (MCASP), estão corretas as afirmativas
( ) A fixação da despesa orçamentária insere-se no processo de planejamento e compreende a adoção de medidas em direção a uma situação idealizada, tendo em vista os recursos disponíveis e observando as diretrizes e prioridades traçadas pelo governo.
( ) A descentralizações de créditos orçamentários consiste na compatibilização do fluxo dos pagamentos com o fluxo dos recebimentos, visando ao ajuste da despesa fixada às novas projeções de resultados e da arrecadação de recursos pela entidade.
( ) O processo de licitação compreende um conjunto de procedimentos administrativos que objetivam adquirir materiais, contratar obras e serviços ou ceder bens a terceiros, bem como fazer concessões de serviços públicos com as melhores condições para o Estado.
( ) A liquidação é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição. Consiste no procedimento contábil de reserva de dotação orçamentária para um fim específico.
Assinale a sequência correta.
(_) Os agentes da arrecadação devem fornecer recibos das importâncias que arrecadarem.
(_) Os recibos devem conter o nome da pessoa que paga a soma arrecadada, proveniência e classificação, bem como a data e a assinatura do agente arrecadador.
(_) Os recibos serão fornecidos em duas vias.
( ) Os créditos adicionais abrangem três categorias, a depender das características que ensejam sua abertura e a finalidade para as quais são abertos, quais sejam: suplementares, especiais e extraordinários. ( ) A autorização para abertura de créditos suplementares até determinada importância poderá estar contida no próprio texto da Lei Orçamentária Anual. ( ) Em casos urgentes e imprevistos, como catástrofes e desastres naturais, deverão ser abertos créditos adicionais especiais, para os quais é imprescindível a autorização legislativa e a indicação dos recursos necessários à sua abertura. ( ) São fontes legítimas para abertura de créditos adicionais previstas na Lei nº 4.320/1964: o superávit orçamentário do exercício anterior, a reserva de contingência, e os recursos que, em decorrência de vetos na Lei Orçamentária ficarem sem despesas correspondentes.
Através de seu Art. 2º, ela determina que a Lei do Orçamento

 Conheça nossos planos