Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.280 questões


Ano: 2025
Banca:
FCC
Órgão:
MPE-PI
Prova:
FCC - 2025 - MPE-PI - Analista Ministerial - Área Contabilidade |
Q3819242
Contabilidade Pública
Os resultados orçamentário e financeiro de uma entidade pública referentes ao ano de 2024, de acordo com o Manual de Contabilidade Aplicada ao Setor Público, são impactados
Ano: 2025
Banca:
FCC
Órgão:
MPE-PI
Prova:
FCC - 2025 - MPE-PI - Analista Ministerial - Área Contabilidade |
Q3819238
Contabilidade Pública
Texto associado
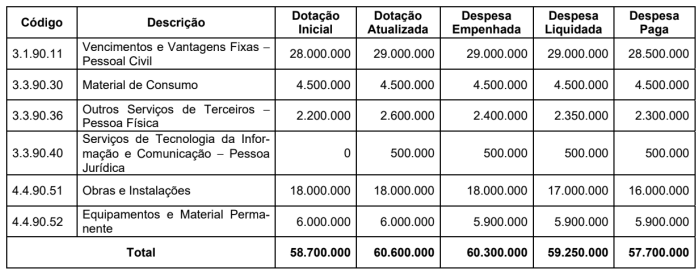
Atenção: Considere as seguintes informações para responder à questão.
As informações do quadro abaixo se referem as despesas do exercício financeiro de 2024 de uma entidade pública estadual.
Os valores estão expressos em Reais (R$) e essa entidade não passou por nenhuma situação que demandasse despesas com
caráter de urgência ou imprevistas nesse exercício financeiro.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o quadro contém valores de despesas orçamentárias que
estão apresentadas utilizando-se a Classificação
Ano: 2025
Banca:
FCC
Órgão:
MPE-PI
Prova:
FCC - 2025 - MPE-PI - Analista Ministerial - Área Contabilidade |
Q3819234
Contabilidade Pública
As receitas públicas comportam classificações de acordo com diferentes critérios e a depender do tipo ou natureza da receita
aplica-se regramento próprio, sendo que as receitas
Ano: 2025
Banca:
FURG
Órgão:
Prefeitura de Rodeio - SC
Prova:
FURG - 2025 - Prefeitura de Rodeio - SC - Auditor Fiscal |
Q3818771
Contabilidade Pública
Entre as classificações da receita pública, tem-se a
classificação por natureza da receita. Essa classificação
busca a melhor identificação da origem do recurso
segundo o seu fato gerador. Para que os ingressos de
recursos sejam melhor identificados face às constantes
atualizações, a classificação por natureza foi desdobrada
em oito dígitos. Desse modo, assinale a alternativa que
apresenta o significado a que se referem os dígitos 4º ao
7º da natureza da receita:
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Paulínia - SP
Prova:
VUNESP - 2025 - Prefeitura de Paulínia - SP - Técnico em Contabilidade |
Q3818362
Contabilidade Pública
É um exemplo de dedução de receita orçamentária:
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Paulínia - SP
Prova:
VUNESP - 2025 - Prefeitura de Paulínia - SP - Técnico em Contabilidade |
Q3818361
Contabilidade Pública
A legislação que regulamenta o Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) estabelece, de
modo geral, que o fato gerador deste tributo ocorrerá no
dia 1o
de janeiro de cada ano.
Nesse momento, os registros contábeis sob a ótica do Plano de Contas Aplicado ao Setor Público são os seguintes:
Nesse momento, os registros contábeis sob a ótica do Plano de Contas Aplicado ao Setor Público são os seguintes:
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Paulínia - SP
Prova:
VUNESP - 2025 - Prefeitura de Paulínia - SP - Técnico em Contabilidade |
Q3818347
Contabilidade Pública
Em relação aos ingressos extraorçamentários, é correto
afirmar:
Ano: 2025
Banca:
FUNDATEC
Órgão:
Prefeitura de Soledade - RS
Prova:
FUNDATEC - 2025 - Prefeitura de Soledade - RS - Tesoureiro |
Q3818051
Contabilidade Pública
Durante a elaboração do Livro Caixa, o servidor responsável registrou o retorno ao
caixa de um valor que havia sido concedido anteriormente como adiantamento a um funcionário.
Considerando as normas de controle interno e a correta escrituração do Livro Caixa, como deve ser
registrado o valor devolvido ao caixa?
Ano: 2025
Banca:
FUNDATEC
Órgão:
Prefeitura de Soledade - RS
Prova:
FUNDATEC - 2025 - Prefeitura de Soledade - RS - Fiscal Tributário |
Q3817291
Contabilidade Pública
Sobre transferências voluntárias, no contexto da legislação que trata da contabilidade
pública brasileira, analise as assertivas abaixo e assinale V, se verdadeiras, ou F, se falsas.
( ) Correspondem a repasses financeiros realizados por um ente federativo a outro, sem obrigação constitucional ou legal, para execução de programas de interesse comum.
( ) É vedada a celebração de transferências voluntárias caso o ente recebedor esteja em situação de inadimplência com tributos federais, estaduais ou municipais.
( ) Devem ser registradas como receitas correntes, ainda que destinadas a investimentos.
( ) O ente beneficiário deve comprovar a regularidade quanto à aplicação de recursos recebidos anteriormente.
( ) O reconhecimento contábil da receita ocorre no momento da assinatura do convênio, independentemente da liberação dos recursos.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
( ) Correspondem a repasses financeiros realizados por um ente federativo a outro, sem obrigação constitucional ou legal, para execução de programas de interesse comum.
( ) É vedada a celebração de transferências voluntárias caso o ente recebedor esteja em situação de inadimplência com tributos federais, estaduais ou municipais.
( ) Devem ser registradas como receitas correntes, ainda que destinadas a investimentos.
( ) O ente beneficiário deve comprovar a regularidade quanto à aplicação de recursos recebidos anteriormente.
( ) O reconhecimento contábil da receita ocorre no momento da assinatura do convênio, independentemente da liberação dos recursos.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2025
Banca:
FUNDATEC
Órgão:
Prefeitura de Soledade - RS
Prova:
FUNDATEC - 2025 - Prefeitura de Soledade - RS - Fiscal Tributário |
Q3817289
Contabilidade Pública
As “transações sem contraprestação” são tratadas no âmbito do Manual de
Contabilidade Aplicada ao Setor Público (MCASP) e nas normas internacionais aplicadas ao setor
público (IPSAS). Sobre o tema, analise as assertivas abaixo:
I. Do ponto de vista contábil patrimonial, uma receita orçamentária não devolvida (por exemplo, transferências constitucionais automáticas: FPE/FPM) pode ser reconhecida como receita apenas quando houver efetiva movimentação financeira (regime de caixa), mesmo que haja exigibilidade legal (contrapartida constitucional prevista).
II. O reconhecimento da receita (a título de receita patrimonial) pode depender de requisitos de elegibilidade além da simples existência legal da obrigação — tais como “condicionalidades” (exigências legais ou regulamentares de aplicação específica).
III. A sua classificação no MCASP exige distinção entre “vinculadas” e “não vinculadas”, com impacto direto na exigibilidade orçamentária e na modalidade de gasto previsto na lei de orçamento anual.
IV. Segundo as normas do MCASP/IPSAS (e aplicadas no Brasil), quando há doação de ativo imobilizado para uso de entidade pública, trata-se de transação sem contraprestação que deve ser reconhecida como receita patrimonial no momento da transferência do bem e contabilizada por valor justo na data de doação, desde que atendidos requisitos de mensuração confiável.
V. Se houver excesso de arrecadação por tributo específico com obrigação legal de devolução (por exemplo, recolhimento indevido), ainda que haja previsão legal de devolução futura, durante o exercício sua parte não devolvida pode ser considerada receita definitiva (não exigida restituir) e incorporada ao resultado do exercício — desde que autorizada em lei municipal ou estadual específica.
Quais estão corretas?
I. Do ponto de vista contábil patrimonial, uma receita orçamentária não devolvida (por exemplo, transferências constitucionais automáticas: FPE/FPM) pode ser reconhecida como receita apenas quando houver efetiva movimentação financeira (regime de caixa), mesmo que haja exigibilidade legal (contrapartida constitucional prevista).
II. O reconhecimento da receita (a título de receita patrimonial) pode depender de requisitos de elegibilidade além da simples existência legal da obrigação — tais como “condicionalidades” (exigências legais ou regulamentares de aplicação específica).
III. A sua classificação no MCASP exige distinção entre “vinculadas” e “não vinculadas”, com impacto direto na exigibilidade orçamentária e na modalidade de gasto previsto na lei de orçamento anual.
IV. Segundo as normas do MCASP/IPSAS (e aplicadas no Brasil), quando há doação de ativo imobilizado para uso de entidade pública, trata-se de transação sem contraprestação que deve ser reconhecida como receita patrimonial no momento da transferência do bem e contabilizada por valor justo na data de doação, desde que atendidos requisitos de mensuração confiável.
V. Se houver excesso de arrecadação por tributo específico com obrigação legal de devolução (por exemplo, recolhimento indevido), ainda que haja previsão legal de devolução futura, durante o exercício sua parte não devolvida pode ser considerada receita definitiva (não exigida restituir) e incorporada ao resultado do exercício — desde que autorizada em lei municipal ou estadual específica.
Quais estão corretas?
Q3810719
Contabilidade Pública
Um ente público está finalizando seu relatório contábil e precisa classificar corretamente as receitas e despesas conforme sua
natureza econômica. Durante esse processo, o contador responsável deve observar os princípios da contabilidade aplicada ao setor
público e garantir a precisão das informações no balanço. Considerando esse cenário, selecione o item correto.
Q3810717
Contabilidade Pública
Uma prefeitura municipal enfrenta diferentes desafios financeiros e precisa ajustar seu orçamento para atender demandas
emergentes. Diante dos cenários abaixo, marque a alternativa correta sobre a classificação e o conceito de créditos adicionais.
Ano: 2025
Banca:
Instituto Ágata
Órgão:
Prefeitura de Juruti - PA
Prova:
Instituto Ágata - 2025 - Prefeitura de Juruti - PA - Contador |
Q3807237
Contabilidade Pública
No âmbito da Contabilidade Aplicada ao Setor Público, conforme o MCASP (11ª edição, 2025), a receita orçamentária deve
ser reconhecida no momento em que:
Ano: 2025
Banca:
Instituto Ágata
Órgão:
Prefeitura de Juruti - PA
Prova:
Instituto Ágata - 2025 - Prefeitura de Juruti - PA - Contador |
Q3807234
Contabilidade Pública
Nos termos da Lei nº 4.320/1964, a receita pública deve ser classificada, para fins orçamentários, de acordo com
Ano: 2025
Banca:
IGECAP
Órgão:
Câmara de Bezerros - PE
Prova:
IGECAP - 2025 - Câmara de Bezerros - PE - Técnico de Controle Interno |
Q3806684
Contabilidade Pública
A Contabilidade Aplicada ao Setor Público (CASP)
rege-se por princípios e normas específicas,
notadamente as NBC TSP e o MCASP, que estabelecem
o regime contábil a ser adotado pela administração
pública. A correta aplicação do regime é fundamental
para a evidenciação fidedigna do patrimônio e das
variações patrimoniais.
Assim, analise as afirmativas a seguir.
I. A CASP adota o regime de competência para o registro das variações patrimoniais, tanto as qualitativas quanto as quantitativas, afetando o resultado patrimonial.
II. Para fins de apuração da execução orçamentária da despesa, o MCASP determina a aplicação do regime de caixa, reconhecendo a despesa orçamentária apenas no momento do efetivo pagamento.
III. A receita orçamentária, sob a ótica patrimonial, deve ser reconhecida no momento do fato gerador, mas, sob a ótica orçamentária, segue o regime de caixa, sendo registrada apenas quando efetivamente arrecadada.
Está correto o que se afirma em:
Assim, analise as afirmativas a seguir.
I. A CASP adota o regime de competência para o registro das variações patrimoniais, tanto as qualitativas quanto as quantitativas, afetando o resultado patrimonial.
II. Para fins de apuração da execução orçamentária da despesa, o MCASP determina a aplicação do regime de caixa, reconhecendo a despesa orçamentária apenas no momento do efetivo pagamento.
III. A receita orçamentária, sob a ótica patrimonial, deve ser reconhecida no momento do fato gerador, mas, sob a ótica orçamentária, segue o regime de caixa, sendo registrada apenas quando efetivamente arrecadada.
Está correto o que se afirma em:
Ano: 2025
Banca:
IGECAP
Órgão:
Câmara de Bezerros - PE
Prova:
IGECAP - 2025 - Câmara de Bezerros - PE - Analista Contábil |
Q3806401
Contabilidade Pública
A classificação da receita orçamentária por natureza é
um instrumento fundamental para a análise e
transparência da arrecadação, estruturada por Categoria
Econômica, Origem, Espécie, Rubrica, Alínea e
Subalínea. O MCASP detalha o correto registro dos
ingressos. Com base nessa estrutura, assinale a
alternativa correta.
Ano: 2025
Banca:
IGECAP
Órgão:
Câmara de Bezerros - PE
Prova:
IGECAP - 2025 - Câmara de Bezerros - PE - Analista Contábil |
Q3806395
Contabilidade Pública
O setor de contabilidade de um Estado está
consolidando o Balanço Patrimonial. É necessário
diferenciar corretamente os compromissos de curto
prazo, como operações de ARO (Antecipação de Receita
Orçamentária), daqueles de longo prazo, como contratos
de financiamento para construção de uma hidrelétrica. A
Lei nº 4.320/64 estabelece critérios claros para essa
distinção.
Acerca da Dívida Flutuante e Dívida Fundada, marque V, para as afirmativas verdadeiras, e F, para as falsas.
(__) A Dívida Fundada compreende os compromissos com exigibilidade inferior a doze meses, como os Restos a Pagar.
(__) As operações de crédito por antecipação de receita (ARO), por serem empréstimos, integram a Dívida Fundada.
(__) A Dívida Flutuante compreende os depósitos de terceiros e os serviços da dívida a pagar, excluindo os Restos a Pagar.
(__) A Dívida Flutuante compreende os Restos a Pagar, os serviços da dívida a pagar, os depósitos e as operações de crédito por antecipação de receita.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Acerca da Dívida Flutuante e Dívida Fundada, marque V, para as afirmativas verdadeiras, e F, para as falsas.
(__) A Dívida Fundada compreende os compromissos com exigibilidade inferior a doze meses, como os Restos a Pagar.
(__) As operações de crédito por antecipação de receita (ARO), por serem empréstimos, integram a Dívida Fundada.
(__) A Dívida Flutuante compreende os depósitos de terceiros e os serviços da dívida a pagar, excluindo os Restos a Pagar.
(__) A Dívida Flutuante compreende os Restos a Pagar, os serviços da dívida a pagar, os depósitos e as operações de crédito por antecipação de receita.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Ano: 2025
Banca:
IGECAP
Órgão:
Câmara de Bezerros - PE
Prova:
IGECAP - 2025 - Câmara de Bezerros - PE - Analista Contábil |
Q3806391
Contabilidade Pública
Um analista contábil da prefeitura está revisando a
classificação das receitas arrecadadas. Ele observa o
ingresso de R$ 500.000,00 referentes à alienação de um
terreno público e R$ 200.000,00 de uma operação de
crédito (empréstimo) de curto prazo. A correta
classificação desses ingressos é vital para a apuração
dos balanços, conforme a Lei nº 4.320/64.
Acerca da classificação das receitas públicas segundo a Lei nº 4.320/64, marque V, para as afirmativas verdadeiras, e F, para as falsas.
(__) As operações de crédito, mesmo que com prazo de resgate inferior a doze meses, são classificadas como Receitas Correntes.
(__) A receita proveniente da alienação de bens móveis ou imóveis é classificada como Receita Corrente, subcategoria Receita Patrimonial.
(__) As receitas tributárias, patrimoniais, industriais e de serviços são classificadas como Receitas de Capital, pois representam os principais ingressos do ente.
(__) As Receitas de Capital incluem, entre outras, as provenientes da realização de recursos financeiros oriundos de constituição de dívidas (operações de crédito) e da alienação de bens.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Acerca da classificação das receitas públicas segundo a Lei nº 4.320/64, marque V, para as afirmativas verdadeiras, e F, para as falsas.
(__) As operações de crédito, mesmo que com prazo de resgate inferior a doze meses, são classificadas como Receitas Correntes.
(__) A receita proveniente da alienação de bens móveis ou imóveis é classificada como Receita Corrente, subcategoria Receita Patrimonial.
(__) As receitas tributárias, patrimoniais, industriais e de serviços são classificadas como Receitas de Capital, pois representam os principais ingressos do ente.
(__) As Receitas de Capital incluem, entre outras, as provenientes da realização de recursos financeiros oriundos de constituição de dívidas (operações de crédito) e da alienação de bens.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Ano: 2025
Banca:
IGECAP
Órgão:
Câmara de Bezerros - PE
Prova:
IGECAP - 2025 - Câmara de Bezerros - PE - Analista Contábil |
Q3806387
Contabilidade Pública
A receita pública orçamentária representa os ingressos
de recursos que o ente público arrecada para financiar
seus gastos, seguindo também estágios específicos para
seu controle, conforme a Lei nº 4.320/64. A classificação
da receita é vital para a análise orçamentária. Uma
entidade pública arrecadou R$ 500.000,00 referentes a
impostos (como ICMS ou IPTU) e R$ 80.000,00
referentes a uma operação de crédito (empréstimo) de
longo prazo. Sobre os estágios e a classificação dessas
receitas, assinale a alternativa correta.
Ano: 2025
Banca:
IGECAP
Órgão:
Câmara de Bezerros - PE
Prova:
IGECAP - 2025 - Câmara de Bezerros - PE - Analista Contábil |
Q3806377
Contabilidade Pública
A execução da despesa pública orçamentária segue uma
sequência de estágios legais, visando o controle e a
correta aplicação dos recursos, conforme estabelecido
na Lei nº 4.320/1964. O cumprimento desses estágios é
mandatório. Analise as afirmativas sobre os estágios da
despesa orçamentária.
I. Os três estágios da despesa pública são: Empenho, Liquidação e Pagamento.
II. A liquidação é o estágio que cria para o Estado a obrigação de pagamento, verificando o direito adquirido pelo credor com base nos documentos comprobatórios.
III. O empenho é o ato emanado de autoridade competente que antecede a liquidação, servindo apenas para reservar o crédito orçamentário, não criando obrigação para o Estado.
Está correto o que se afirma em:
I. Os três estágios da despesa pública são: Empenho, Liquidação e Pagamento.
II. A liquidação é o estágio que cria para o Estado a obrigação de pagamento, verificando o direito adquirido pelo credor com base nos documentos comprobatórios.
III. O empenho é o ato emanado de autoridade competente que antecede a liquidação, servindo apenas para reservar o crédito orçamentário, não criando obrigação para o Estado.
Está correto o que se afirma em:

 Conheça nossos planos