Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.294 questões


Atenção: Para responder à questão, considere as informações a seguir extraídas do sistema de contabilidade de uma determinada entidade pública referentes às transações ocorridas no mês de dezembro de 2017:
− Lançamento e arrecadação de Receitas de Serviços no valor de R$ 1.000.000,00.
− Lançamento de Receitas com Taxas no valor de R$ 900.000,00. A receita foi arrecadada pelo valor total do lançamento em janeiro de 2018.
− Recebimento de Transferências Correntes no valor de R$ 8.000.000,00, cujo direito foi reconhecido em dezembro de 2017.
− Empenho, liquidação e pagamento de despesa com Pessoal e Encargos Sociais no valor de R$ 850.000,00 referente a dezembro de 2017.
− Empenho de despesa no valor de R$ 40.000,00 referente à aquisição de material de consumo. O material foi entregue pelo fornecedor e a despesa foi liquidada e paga pelo valor total do empenho em janeiro de 2018. Todo o material adquirido foi utilizado pela entidade pública em janeiro de 2018.
− Empenho de despesa corrente no valor de R$ 8.000,00 referente à contratação de Outros Serviços de Terceiros – Pessoa Física. O serviço foi prestado e a despesa foi liquidada pelo valor total do empenho em janeiro de 2018. A despesa foi paga pelo valor total do empenho em fevereiro de 2018.
− Amortização de R$ 100.000,00 referentes ao principal de uma Operação de Crédito por Antecipação de Receita Orçamentária.
− Pagamento de R$ 15.000,00 referentes a Restos a Pagar Processados inscritos em 31/12/2016. Os Restos a Pagar eram relativos à aquisição de um veículo.
− Reconhecimento da depreciação mensal do ativo imobilizado no valor de R$ 20.000,00.
− Reconhecimento de perdas de estoque no valor de R$ 9.000,00 decorrentes do ajuste ao valor realizável líquido.
− Devolução de depósito caução no valor de R$ 10.000,00.
Atenção: Para responder à questão, considere as informações a seguir extraídas do sistema de contabilidade de uma determinada entidade pública referentes às transações ocorridas no mês de dezembro de 2017:
− Lançamento e arrecadação de Receitas de Serviços no valor de R$ 1.000.000,00.
− Lançamento de Receitas com Taxas no valor de R$ 900.000,00. A receita foi arrecadada pelo valor total do lançamento em janeiro de 2018.
− Recebimento de Transferências Correntes no valor de R$ 8.000.000,00, cujo direito foi reconhecido em dezembro de 2017.
− Empenho, liquidação e pagamento de despesa com Pessoal e Encargos Sociais no valor de R$ 850.000,00 referente a dezembro de 2017.
− Empenho de despesa no valor de R$ 40.000,00 referente à aquisição de material de consumo. O material foi entregue pelo fornecedor e a despesa foi liquidada e paga pelo valor total do empenho em janeiro de 2018. Todo o material adquirido foi utilizado pela entidade pública em janeiro de 2018.
− Empenho de despesa corrente no valor de R$ 8.000,00 referente à contratação de Outros Serviços de Terceiros – Pessoa Física. O serviço foi prestado e a despesa foi liquidada pelo valor total do empenho em janeiro de 2018. A despesa foi paga pelo valor total do empenho em fevereiro de 2018.
− Amortização de R$ 100.000,00 referentes ao principal de uma Operação de Crédito por Antecipação de Receita Orçamentária.
− Pagamento de R$ 15.000,00 referentes a Restos a Pagar Processados inscritos em 31/12/2016. Os Restos a Pagar eram relativos à aquisição de um veículo.
− Reconhecimento da depreciação mensal do ativo imobilizado no valor de R$ 20.000,00.
− Reconhecimento de perdas de estoque no valor de R$ 9.000,00 decorrentes do ajuste ao valor realizável líquido.
− Devolução de depósito caução no valor de R$ 10.000,00.
O chefe do Poder Executivo de um determinado Município decidiu, em 16/04/2018, pela construção de uma praça no valor de R$ 1.800.000,00. A construção da praça estava prevista na Lei Orçamentária Anual referente ao exercício financeiro de 2018 e a dotação orçamentária disponível, em 16/04/2018, para o elemento de despesa correspondente era R$ 1.000.000,00.
Além disso, foram levantadas as seguintes informações:
– Ativo Financeiro em 31/12/2017: R$ 14.000.000,00.
– Ativo Financeiro em 31/03/2018: R$ 4.000.000,00.
– Passivo Financeiro em 31/12/2017: R$ 13.400.000,00.
– Passivo Financeiro em 31/03/2018: R$ 3.200.000,00.
– Reabertura de Créditos Adicionais Especiais: R$ 100.000,00.
Até o dia 16/04/2018, não houve a abertura de créditos adicionais e não havia operações de crédito vinculadas aos créditos adicionais especiais reabertos.
Com base nessas informações e de acordo com as determinações da Lei nº 4.320/1964, o valor do superávit financeiro que poderia ter sido utilizado como recurso de cobertura para a abertura do crédito adicional
Considere as informações a seguir referentes à aquisição e consumo de material odontológico na prestação de serviços por uma determinada entidade pública:
12/03/2018: empenho da despesa no valor de R$ 3.000,00 para a aquisição do material.
19/03/2018: entrega do material pelo fornecedor e liquidação da despesa pelo valor total do empenho.
30/03/2018: pagamento da despesa pelo valor total do empenho.
10/04/2018: utilização de todo o material adquirido na prestação de serviços.
De acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público sobre o regime orçamentário e o regime contábil (patrimonial), são reconhecidas uma despesa orçamentária realizada e uma variação patrimonial diminutiva, respectivamente, em
Analise as afirmativas a seguir, como V (verdadeiras) ou F (falsas):
( ) A intenção da Lei nº. 4320/64 é a de fornecer informações à administração pública e aos demais interessados, acerca do montante dos valores que possam provocar alteração no patrimônio público em data futura.
( ) A descentralização do crédito orçamentário é apenas mais um ato administrativo a ser registrado em contas de controle.
( ) A liquidação da despesa implica necessariamente o surgimento da despesa e de um ativo.
( ) O cancelamento de restos a pagar não processados pode ocorrer durante ou no final do exercício financeiro atual ao da inscrição e implica o aumento de uma conta do ativo com consequente diminuição do patrimônio liquido.
Assinale a alternativa que apresenta a sequência CORRETA de cima para baixo:
Em relação à receita orçamentária e à receita contábil, analise as afirmativas a seguir:
I. A receita contábil envolve a incorporação de elementos de ativos e o desaparecimento de passivos.
II. Para o reconhecimento de uma receita orçamentária, é necessário apenas que haja arrecadação de recursos financeiros.
III. Quando há o fato gerador da receita contábil, mas ainda não houve recebimento de recursos financeiros. O registro contábil envolve apenas duas contas de variação patrimonial, e ocorre no caso em que uma receita contábil não é uma receita orçamentária.
IV. Segundo a Lei n°. 4320/64, art 3° e art 57°, to da receita arrecadada deve ser classificada e contabilizada como receita contábil, exceto as entradas compensatórias no ativo e no passivo financeiro.
V. A receita contábil é reconhecida segundo o princípio de competência, estabelecido pela teoria contábil.
Assinale a alternativa correta:
Em relação à programação e execução financeira, analise as afirmativas a seguir:
I. A realização de um “orçamento caixa” permite ao gestor financeiro antecipar providências para garantir que sejam executados, nos prazos pactuados, os pagamentos aos fornecedores, aos credores e aos trabalhadores da instituição, assim como o recolhimento dos encargos sociais e fiscais.
II. A partir do Plano Real, os governos deixaram de contar com o mecanismo de corrosão inflacionária dos créditos orçamentários, de forma que a simples postergação de pagamento era mais que suficiente para promover o ajuste orçamentário.
III. Dentre os instrumentos da programação financeira e orçamentária, a LRF impôs o estabelecimento de metas fiscais que deverão nortear todo o processo de planejamento e de execução das finanças públicas em cada exercício.
IV. Se verificado ao final de um semestre, que a realização de uma despesa poderá não comportar o cumprimento das metas de resultado primário, o empenho poderá ser limitado segundo critérios estabelecidos na Lei Orçamentária.
V. Quando novas estimativas da receita forem necessárias e indicarem na Lei Orçamentária que não será integralmente arrecadada, caberá ajustar a execução orçamentária, mediante limitação do montante da despesa a ser executada, visando a recondução a valores compatíveis com a nova estimativa de arrecadação.
Assinale a alternativa correta:
Analise as afirmativas a seguir, considerando as Receitas Públicas:
I. As receitas intraorçamentárias são decorrentes da execução da despesa intraorçamentária e ocorrem entre os órgãos ou entidades integrantes dos orçamentos fiscal e/ou da seguridade social.
II. Ao final do exercício, o montante das receitas intraorçamentárias pode não ser igual ao das despesas intraorçamentárias. A diferença deve ser inscritos em exercícios anteriores e restos a pagar.
III. A receita patrimonial é o ingresso proveniente de rendimentos sobre os investimentos do ativo permanente, de aplicações e disponibilidades em operações de mercado e outros rendimentos oriundos de renda de ativos permanentes.
IV. As transferências de capital são os ingressos derivados de outros entes ou entidades referentes a recursos pertencentes a entidade recebedora, não classificáveis em subcategorias econômicas originárias.
V. As parcelas expressivas do produto de arrecadação dos impostos, contribuições e outras receitas públicas não podem ser livremente programadas a cada ano.
Assinale a alternativa correta:
Ao final dos primeiros quatro meses do exercício financeiro, um órgão público hipotético apresentava a seguinte situação (em unidades monetárias):
• Receita prevista no ano 550
• Receita arrecadada 280
• Superávit Financeiro no Balanço Patrimonial do exercício anterior 40
• Anulação parcial de dotação orçamentária 50
• Crédito orçamentário aberto 20
A arrecadação dos meses subsequentes do
exercício financeiro deverá demonstrar a mesma
tendência. O montante que será utilizado para abertura
de um crédito especial será de:
A figura representa o enfoque da receita patrimonial e orçamentária. Analise as afirmativas a seguir:
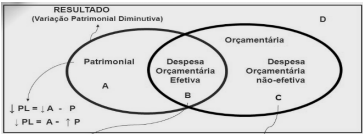
I. O ponto A” representa fatos que diminuem o patrimônio, mas sem ingresso de recursos.
II. O ponto B” representa ingresso de recursos que aumentam o patrimônio da entidade e financiam as despesas.
III. O ponto C” representa ingresso de recursos que aumentam o patrimônio e normalmente produzem um ativo ou aumentam um passivo.
IV. O ponto D” representa ingresso de recursos que não aumentam o patrimônio.
V. O ponto D” não se caracteriza como Receita Orçamentaria.
Assinale a alternativa correta:

 Conheça nossos planos