Questões de Concurso Sobre ingressos e dispêndios públicos em contabilidade pública

Foram encontradas 8.294 questões

Ano: 2018 Banca: UFRR Órgão: UFRR Prova: UFRR - 2018 - UFRR - Técnico em Contabilidade |
Q943933 Contabilidade Pública
Conforme dispõe a Lei no 4.320 de 17 de março de 1964, os empenhos que sorvem a conta de créditos com vigência plurienal, que não tenham sido liquidados, só serão computados como Restos a Pagar:
Alternativas
Ano: 2018 Banca: UFRR Órgão: UFRR Prova: UFRR - 2018 - UFRR - Técnico em Contabilidade |
Q943926 Contabilidade Pública
Considere a seguinte situação: uma entidade do setor público fez a aquisição de material permanente com valor fixado e previamente determinado, cujo pagamento ocorrerá de uma só vez, diante desta situação o servidor responsável deverá emitir empenho do tipo:
Alternativas
Ano: 2018 Banca: UFRR Órgão: UFRR Prova: UFRR - 2018 - UFRR - Técnico em Contabilidade |
Q943925 Contabilidade Pública
O estágio da despesa pública que tem por objetivo apurar a origem e o objeto do que se deve pagar denomina-se:
Alternativas
Q943750 Contabilidade Pública

Acerca da retenção na fonte da Contribuição Previdenciária, avalie as afirmações a seguir.


I. Os serviços de administração, fiscalização, supervisão ou gerenciamento de obras estão sujeitos à retenção na fonte da Contribuição Previdenciária.

II. Serviços de vigilância, que tenham por finalidade a garantia da integridade física de pessoas ou a preservação de bens patrimoniais, contratados mediante cessão de mão de obra ou empreitada, estão sujeitos à retenção na fonte da Contribuição Previdenciária.

III. O gasto relativo ao fornecimento de vale transporte por parte do prestador de serviços aos seus funcionários, designados para execução do serviço, pode ser deduzido da base de cálculo da retenção na fonte, desde que discriminado na nota fiscal, fatura, ou recibo da prestação de serviços.


Está correto apenas o que se afirma em

Alternativas
Q943749 Contabilidade Pública

A sociedade empresária Limpa-Limpa Ltda., sediada no município de Nova Lima, no Estado de Minas Gerais, prestou serviços de limpeza para um órgão da Administração Pública Direta do Governo do Estado de Minas Gerais, estando tal órgão situado no município de Belo Horizonte, capital do Estado de Minas Gerais, local onde o serviço foi prestado através do fornecimento de mão de obra, com trabalhadores que são funcionários do prestador de serviços contratado. A sociedade empresária Limpa-Limpa Ltda. é contribuinte regular do Imposto sobre Serviços de Qualquer Natureza, não goza de qualquer isenção ou imunidade tributária e emitiu nota fiscal de serviços própria.


Acerca da incidência do Imposto sobre Serviços de Qualquer Natureza, é correto afirmar que será devido ao município de

Alternativas
Q943748 Contabilidade Pública

Por regra geral, pagamentos realizados pelas autarquias federais a pessoas jurídicas que lhes tenham prestado serviços com emprego de materiais estão sujeitos à retenção na fonte do Imposto sobre a Renda (IR), da Contribuição Social sobre o Lucro Líquido (CSLL), da Contribuição para o Financiamento da Seguridade Social (COFINS) e da Contribuição para o PIS/Pasep.


Acerca do procedimento para retenção na fonte dos referidos tributos, é correto afirmar que

Alternativas
Q943747 Contabilidade Pública
O procedimento correto a ser adotado por um orgão da Administração Direta do Governo Federal que efetue um pagamento a um órgão da Administração Direta do Governo do Estado de Minas Gerais, no que diz respeito à retenção na fonte da Contribuição Social sobre o Lucro Líquido (CSLL), é
Alternativas
Q943737 Contabilidade Pública
É correto afirmar que o reconhecimento de uma subvenção governamental nas demonstrações financeiras de uma entidade requer que
Alternativas
Q939934 Contabilidade Pública
A classificação orçamentária por fontes/destinações de recursos tem como objetivo identificar as fontes de financiamento dos gastos públicos. Como mecanismo integrador entre a receita e a despesa, o código de fonte/destinação de recursos exerce um duplo papel no processo orçamentário. Para a receita e para a despesa orçamentárias, esse código tem como finalidade, respectivamente,
Alternativas
Q939933 Contabilidade Pública
Quanto à categoria econômica, as receitas orçamentárias são classificadas em “receitas correntes” e “receitas de capital”. Em seguida, essas receitas são detalhadas por origem. São exemplos de origens de receitas de capital:
Alternativas
Q939930 Contabilidade Pública
Os restos a pagar processados de despesas de capital em 31/12/2017 é de
Alternativas
Q939929 Contabilidade Pública
Os restos a pagar não processados de despesas correntes em 31/12/2017 é de
Alternativas
Q939926 Contabilidade Pública
Conforme explica o MCASP, taxa e preço público são duas receitas distintas, e essa distinção está descrita na Súmula nº 545 do Supremo Tribunal Federal (STF). Uma das características das taxas é que elas
Alternativas
Q937739 Contabilidade Pública
Em 01/05/2018, o ordenador de despesas de um ente público estadual empenhou despesa no valor de R$ 80.000,00 referente à aquisição de um veículo, cuja pagamento seria realizado em parcelas fixas mensais de R$ 20.000,00. De acordo com as determinações da Lei n° 4.320/1964, em 01/05/2018, foi emitido um empenho
Alternativas
Q937737 Contabilidade Pública
Em julho de 2018, uma determinada entidade pública arrecadou receitas no valor de R$ 500.000,00 com “Aluguéis e Arrendamentos – Dívida Ativa – Multas e Juros” e R$ 1.900.000,00 com a “Alienação de Títulos Mobiliários – Principal”. De acordo com o Ementário da Receita, as receitas arrecadadas em julho de 2018 devem ser classificadas, respectivamente, como
Alternativas
Q937735 Contabilidade Pública

O quadro a seguir apresenta parte da classificação institucional de um determinado estado: 
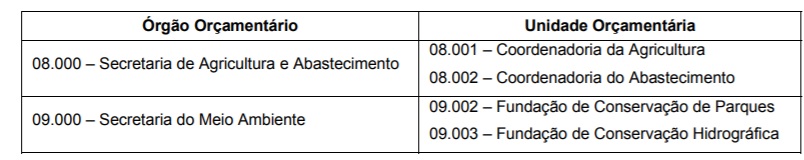


Considere ainda que as unidades orçamentárias são também unidades gestoras. 

A descentralização de créditos orçamentários da unidade orçamentária 08.001 para a 09.003 e a liberação de recursos financeiros da unidade gestora 09.002 para a 09.003 correspondem, respectivamente, a
Alternativas
Q937733 Contabilidade Pública

Em 10/11/2017, o chefe do Poder Executivo de um estado decidiu pela contratação de serviços de consultoria técnica no valor total de R$ 1.200.000,00. No entanto, nessa mesma data, o mesmo verificou que não havia dotação orçamentária específica para a realização de tal despesa. Assim, com a finalidade de atender às determinações da Lei n° 4.320/1964, o setor responsável verificou que até o dia 10/11/2017 não houve abertura ou reabertura de créditos adicionais e levantou as seguintes informações, sendo que os valores estão em reais:


Ativo Financeiro em 31/12/2016 ................................................ 10.000.000,00

Ativo Financeiro em 31/10/2017 ................................................ 6.000.000,00

Passivo Financeiro em 31/12/2016 ............................................. 9.000.000,00

Passivo Financeiro em 31/10/2017 ............................................. 5.500.000,00


Com base nessas informações e de acordo com as determinações da Lei n° 4.320/1964, o valor do superávit financeiro que poderia ter sido utilizado como recurso de cobertura para a abertura do crédito adicional referente à contratação de serviços de consultoria técnica foi, em reais,

Alternativas
Q937732 Contabilidade Pública

As seguintes informações sobre as despesas de um Poder Executivo estadual, referentes ao exercício financeiro de 2017, foram extraídas do seu sistema de contabilidade, sendo que os valores estão em reais: 
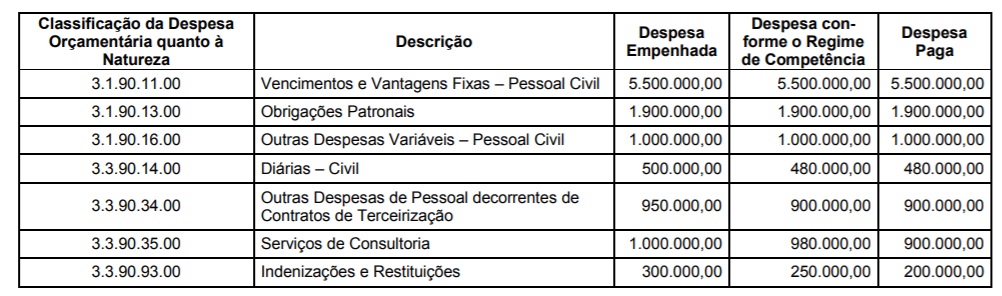


A Receita Corrente Líquida do estado referente ao exercício financeiro de 2017 foi R$ 20.000.000,00. 

Com base nessas informações e de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, foram realizadas despesas orçamentárias
Alternativas
Respostas
5381: B
5382: D
5383: A
5384: D
5385: D
5386: B
5387: B
5388: C
5389: B
5390: C
5391: C
5392: D
5393: C
5394: D
5395: C
5396: A
5397: D
5398: A
5399: E
5400: B