Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.294 questões


I. Na elaboração de sua proposta orçamentária, as unidades devem considerar o histórico de arrecadação de períodos anteriores, associado a aspectos legais que possam afetar a previsão, os índices de preços e o crescimento econômico. II. Na elaboração da proposta orçamentária dos tribunais, a previsão das receitas econômicas é tão complexa quanto a definição das despesas a serem executadas no decorrer do exercício social seguinte. III. Os ingressos extraorçamentários são considerados receitas públicas por serem utilizados na cobertura de despesas públicas a encargo do ente público que as arrecada.
Marque a opção que indica a(s) afirmativa(s) CORRETA(S).
I. As despesas empenhadas, mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas. II. As despesas que não foram empenhadas, mas que necessitam ser pagas até o dia 31 de dezembro, processadas ou não processadas. III. Dívidas do exercício que precisam ser pagas e liquidadas até o dia 31 de dezembro.
Marque a opção que indica a(s) afirmativa(s) CORRETA(S).
I. Os pagamentos de restos a pagar como receitas extraorçamentárias. II. O saldo para o exercício seguinte como receita. III. As receitas por categoria econômica e as despesas por função.
Marque a opção que indica a(s) afirmativa(s) CORRETA(S).
I. Institucional, funcional, despesa e receita. II. Institucional, especial, programática, despesa e receita. III. Programática, institucional, despesa e receita.
Marque a opção que indica a(s) afirmativa(s) CORRETA(S).
São despesas de exercícios anteriores.
I. Extraorçamentárias. II. Orçamentárias. III. Inscritas em restos a pagar no exercício anterior e não canceladas.
Marque a opção que indica a(s) afirmativa(s) CORRETA(S).
A tabela a seguir é parte de um documento destinado à prestação de contas de um ente federativo. O documento foi submetido à análise de um auditor, que identificou incorreções nos dados prestados.
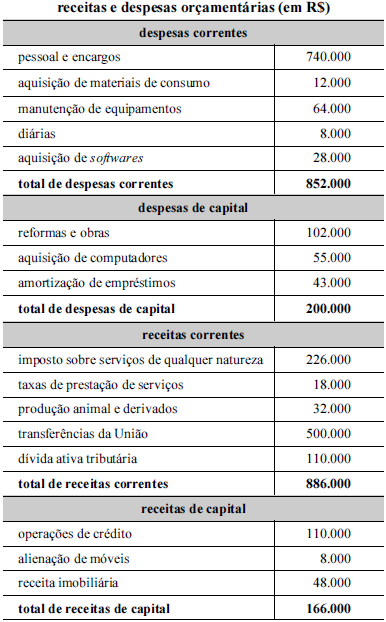
I Nem toda operação de crédito realizada pelo Estado é representada pelo ingresso de recursos financeiros.
II O recebimento antecipado de valores provenientes da venda a termo de bens é uma operação de crédito.
III As obrigações financeiras assumidas em decorrência da captação de recursos por meio da emissão de títulos públicos é uma operação de crédito mobiliária.
Assinale a opção correta.
Tabela 1A8-I
A tabela a seguir apresenta informações sobre a execução orçamentária e financeira divulgadas, em 2017, por um município, não tendo sido inscritas as despesas em restos a pagar ao final do exercício.

Tabela 1A8-I
A tabela a seguir apresenta informações sobre a execução orçamentária e financeira divulgadas, em 2017, por um município, não tendo sido inscritas as despesas em restos a pagar ao final do exercício.
I. Um crédito adicional especial incorporado à lei orçamentária anual não admitirá nova alteração, senão por meio da aprovação de um novo crédito adicional na mesma modalidade do anterior, isto é, mediante novo crédito adicional especial. II. Tanto o crédito adicional especial quanto o extraordinário não se destinam ao reforço de dotação orçamentária já existente, mas à criação de nova dotação na lei orçamentária. III. O excesso de arrecadação previsto na Lei nº 4.320/64, para financiar a abertura de créditos adicionais, em certas ocasiões, não poderá ser utilizado indiscriminadamente para servir de fonte de recursos para atender a toda e qualquer despesa orçamentária.
Assinale a alternativa correta:
A classificação da receita pública por natureza é feita por meio de um código numérico de oito dígitos, em que o último dígito identifica o tipo de arrecadação a que se refere aquela natureza.
Assinale a alternativa que corresponde à classificação por tipo.
Os dados abaixo foram extraídos dos registros contábeis do mês de abril do ano corrente de um município, e dizem respeito às receitas públicas arrecadas no período:
• Recebimento de cota parte do ICMS: $ 700.
• Recebimento de repasse do Governo Estadual para construção de escolas: $ 300.
• Recebimento pela cessão do direito de exploração econômica da folha de pagamento dos funcionários públicos municipais: $ 380.
• Recebimentos relativos à cobrança de Contribuição de Melhoria: $ 50.
• Recebimentos relativos à cobrança de IPTU: $ 250.
• Recebimentos relativos à cobrança de ISSQN: $ 500.
• Recebimentos relativos à cobrança de Taxa de Iluminação Pública: $ 30.
• Recebimentos relativos à dividendos pagos por empresas públicas nas quais o município possui participação societária: $ 20.
• Recebimentos relativos à obtenção de financiamento junto a instituições financeiras: $ 150.
• Recebimentos relativos à rendimentos de aplicações financeiras: $ 10.
• Recebimentos relativos à venda de veículos: $ 40.
• Recebimentos relativos ao aluguel de espaços públicos: $ 120.
• Recebimentos relativos à dívida ativa tributária: $ 80.
Com base nas informações acima, os valores corretos das Receitas Correntes Tributárias, das Receitas Correntes Patrimoniais e das Receitas de Capital são, respectivamente:
Em relação às Receitas Públicas, identifique como verdadeiras (V) ou falsas (F) as seguintes afirmativas:
( ) Receitas Intraorçamentárias são ingressos oriundos de operações realizadas entre órgãos e demais entidades da Administração Pública integrantes dos orçamentos fiscal e da seguridade social no âmbito de uma mesma esfera de governo.
( ) As Contribuições de Interesse de Categorias Profissionais ou Econômicas, tais como a Anuidade cobrada para a Categoria QI – Enfermeiro, pelo Conselho Regional de Enfermagem do Paraná, constituem Receitas Correntes Tributárias desse órgão.
( ) Receitas Ordinárias possuem característica de continuidade, como por exemplo, as receitas correntes tributárias, ao passo que as Receitas Extraordinárias não possuem tal característica, como, por exemplo, a receita de capital decorrente da alienação de ativos imobilizados.
( ) Para fins de reconhecimento de Receitas Públicas sob o enfoque orçamentário, todo ingresso de recurso financeiro, inclusive os transitórios e com obrigação de restituição imediata, constitui Receitas Públicas.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
Com relação aos créditos adicionais, assinale a sequência que ilustra o preenchimento CORRETO dos parênteses, de cima para baixo:
1. Suplementares
2. Especiais
3. Extraordinários
( ) São destinados a despesas para as quais não haja dotação orçamentária específica. Autorizados por lei específica e abertos por decreto do Executivo. A vigência do crédito é no exercício em que forem autorizados, salvo se o ato autorizativo for promulgado nos últimos quatro meses do referido exercício.
( ) Destinam-se ao reforço de dotações orçamentárias, desde que haja dotação orçamentária específica. São autorizados previamente por lei, podendo essa autorização legislativa constar da própria lei orçamentária, e abertos por decreto do Poder Executivo.
( ) Destinam-se a despesas urgentes e imprevistas, como em caso de guerra ou calamidade pública. São destinados a atender a despesas imprevisíveis e urgentes e possuem vigência dentro do exercício financeiro em que foram abertos, salvo se o ato da autorização ocorrer nos últimos quatro meses daquele exercício, hipótese que poderão ser reabertos, dentro dos limites de seus saldos, incorporando-se ao orçamento do exercício seguinte.
De acordo com a Lei n° 4.320 de 17 de março de 1964, analise as afirmativas e julgue com V para Verdadeira e F para Falsa:
I. Classificam-se como transferências correntes as dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de bens imóveis.
II. Classificam-se como investimentos as dotações para o planejamento e execução de obras, inclusive as destinadas à aquisição de imóveis considerados necessários à realização destas últimas.
III. Classificam-se como inversões financeiras as dotações destinadas a aquisição de imóveis, ou bens de capital já em utilização.
Marque a alternativa que responde, CORRETAMENTE, a questão:

 Conheça nossos planos