Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.294 questões


Com relação a orçamento público, julgue o próximo item.
Gastos com obras de conservação de bens imóveis são
considerados inversões financeiras e devem ser classificados
na categoria econômica das despesas correntes.
Com relação a orçamento público, julgue o próximo item.
Os recursos obtidos com a venda de bens imóveis de
propriedade da União pertencem à categoria econômica
das receitas correntes.
A Lei de Responsabilidade Fiscal indica os valores que devem ser considerados na determinação da Receita Corrente Líquida.
As opções a seguir relacionam esses valores, à exceção de uma. Assinale-a.
O Estado do Rio de Janeiro aluga as vagas do estacionamento da Universidade do Estado para pessoas alheias à Universidade, aos domingos.
A receita auferida deve ser classificada em Receita Corrente Líquida, como
Uma entidade pública apresentava os seguintes saldos, referentes ao exercício de 2017.
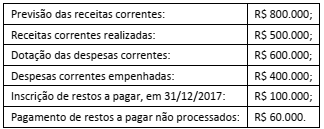
Assinale a opção que indica o resultado financeiro da entidade,
no exercício de 2017.
Atenção: Para responder a questão, utilize as informações abaixo e as da Lei nº 4.320/1964.
Em 09/08/2018, o ordenador de despesas de um ente público estadual empenhou despesa no valor de R$ 6.500,00 referente à
aquisição de material de construção para reparos em imóveis. O fornecedor, atendendo as cláusulas contratuais, entregou o material
em 16/08/2018, data em que a despesa foi liquidada. A despesa foi paga em 10/09/2018 pelo valor total do empenho.
Atenção: Para responder a questão, utilize as informações abaixo e as da Lei nº 4.320/1964.
Em 09/08/2018, o ordenador de despesas de um ente público estadual empenhou despesa no valor de R$ 6.500,00 referente à
aquisição de material de construção para reparos em imóveis. O fornecedor, atendendo as cláusulas contratuais, entregou o material
em 16/08/2018, data em que a despesa foi liquidada. A despesa foi paga em 10/09/2018 pelo valor total do empenho.
Em 09/08/2018 foi extraído um documento denominado
Considere as informações, abaixo, referentes à receita de Impostos de um ente público estadual:
12/01/2018: a repartição competente verificou a procedência do crédito fiscal e a pessoa que lhe era devedora e inscreveu o débito desta.
02/02/2018: o devedor pagou o Imposto em uma instituição financeira autorizada pelo ente.
06/02/2018: o valor total recebido pela instituição financeira foi transferido à conta específica do Tesouro Estadual.
Com base nessas informações, em
Considere os dados, abaixo, extraídos das demonstrações contábeis de um determinado ente público estadual:
Ativo Financeiro em 31/12/2017............................................................................................. RS 80.000.000.00.
Ativo Financeiro em 30/04/2018............................................................................................. RS 70.000.000.00.
Passivo Financeiro em 31/12/2017......................................................................................... RS 75.000.000.00.
Passivo Financeiro em 30/04/2018......................................................................................... RS 68.000.000.00.
Reabertura de Créditos Adicionais Especiais em 2018......................................................... RS 1.500.000.00.
Não houve abertura de créditos adicionais até 30/04/2018 e não havia operações de crédito vinculadas aos créditos adicionais especiais reabertos em 2018.
De acordo com as determinações da Lei n° 4.320/1964, em 30/04/2018, o valor do superávit financeiro, que poderia ser utilizado
como recurso de cobertura para a abertura de créditos
Considere as informações abaixo, referentes a uma despesa classificada em “Outras Despesas Variáveis - Pessoal Civil” que integra o cálculo da Despesa Total com Pessoal de um determinado ente público estadual:
Julho de 2018: empenho da despesa no valor de R$ 1.900,00.
Agosto de 2018: liquidação da despesa pelo valor total do empenho e reconhecimento da despesa no valor de R$ 1.900,00 de acordo com o regime de competência.
Setembro de 2018: pagamento da despesa pelo valor total do empenho.
O valor de R$ 1.900,00 deve integrar o cálculo da Despesa Total com Pessoal do referido ente, de acordo com as determinações da Lei Complementar nº 101/2000, em

 Conheça nossos planos