Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.294 questões


Q4138894
Contabilidade Pública
De acordo com a Lei nº 4.320, de 17 de Março de 1964, a fase ou etapa da receita que impõe que todas as receitas
observarão o princípio da unidade de tesouraria, vedada qualquer fragmentação para criação de caixas especiais, refere-se à
(ao):
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Erechim - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Erechim - RS - Contador |
Q4137662
Contabilidade Pública
Na ótica orçamentária, as receitas correntes de transferências correntes são recursos
financeiros recebidos de outras pessoas de direito público ou privado destinados a atender despesas
de manutenção ou funcionamento relacionadas a uma finalidade pública específica, mas que não
correspondam a uma contraprestação direta em bens e serviços a quem efetuou a transferência.
Nesse contexto, analise as assertivas a seguir:
I. São oito as espécies de transferências correntes, conforme MCASP 2019.
II. Um exemplo é a Transferências da União e de suas Entidades. São recursos oriundos das transferências voluntárias, constitucionais ou legais, efetuadas pela União em benefício dos estados, Distrito Federal ou municípios, como as transferências constitucionais destinadas aos Fundos de Participação dos Estados (FPE) e Fundos de Participação dos Municípios (FPM).
III. Um segundo exemplo corresponde à Transferências de Pessoas Físicas que compreendem as contribuições e doações que pessoas físicas realizem para a Administração Pública.
Quais estão corretas?
I. São oito as espécies de transferências correntes, conforme MCASP 2019.
II. Um exemplo é a Transferências da União e de suas Entidades. São recursos oriundos das transferências voluntárias, constitucionais ou legais, efetuadas pela União em benefício dos estados, Distrito Federal ou municípios, como as transferências constitucionais destinadas aos Fundos de Participação dos Estados (FPE) e Fundos de Participação dos Municípios (FPM).
III. Um segundo exemplo corresponde à Transferências de Pessoas Físicas que compreendem as contribuições e doações que pessoas físicas realizem para a Administração Pública.
Quais estão corretas?
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Erechim - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Erechim - RS - Contador |
Q4137660
Contabilidade Pública
A Norma Brasileira de Contabilidade TSP 13 apresenta definições que são
imprescindíveis para sua correta aplicação. Entre elas está ______________, que é a autorização
concedida pelo Poder Legislativo ou autoridade com prerrogativa semelhante para alocar recursos
para os fins por eles especificados.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Ano: 2022
Banca:
UNIOESTE
Órgão:
Prefeitura de Barracão - PR
Prova:
UNIOESTE - 2022 - Prefeitura de Barracão - PR - Contador |
Q4110229
Contabilidade Pública
Com relação à classificação da Despesa Orçamentária, é INCORRETO afirmar que:
Ano: 2022
Banca:
UNIOESTE
Órgão:
Prefeitura de Barracão - PR
Prova:
UNIOESTE - 2022 - Prefeitura de Barracão - PR - Contador |
Q4110228
Contabilidade Pública
Analise as três operações abaixo realizadas por um órgão público e assinale a alternativa que representa,
respectivamente, a classificação da natureza das operações, quanto ao seu caráter: orçamentário ou
extraorçamentário.
I – Recebimento de impostos em dívida ativa; II – Ingressos de recursos relativos a consignações em folha de pagamento de servidores; III – Pagamento de restos a pagar processados inscritos em exercícios anteriores;
I – Recebimento de impostos em dívida ativa; II – Ingressos de recursos relativos a consignações em folha de pagamento de servidores; III – Pagamento de restos a pagar processados inscritos em exercícios anteriores;
Q4109319
Contabilidade Pública
O quadro a seguir foi elaborado com base nos dados do Balanço Orçamentário que compõe o Relatório
Resumido da Execução Orçamentária (RREO) do 6º Bimestre do ano de 2021 do Município de Cascavel-PR.
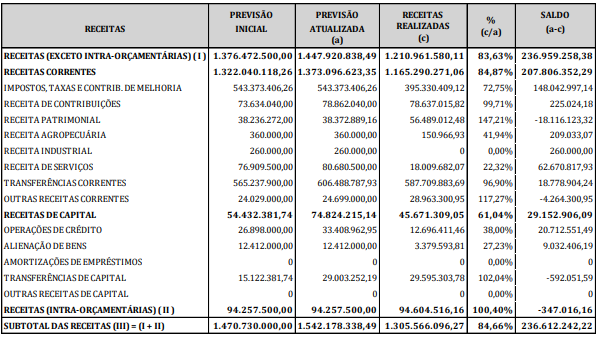
Somente com base nas informações constantes nesse quadro, assinale a alternativa CORRETA:
Somente com base nas informações constantes nesse quadro, assinale a alternativa CORRETA:
Q4109314
Contabilidade Pública
Em qual dos estágios da execução da despesa orçamentária ocorre a verificação de documentos para
apurar: a origem e o objeto que deve ser pago; a importância exata a pagar; e a quem se deve pagar a
importância; tendo como base, dentre outros, o contrato, ajuste ou acordo respectivo e os comprovantes da
entrega de material ou da prestação efetiva do serviço?
Q4103968
Contabilidade Pública
Os procedimentos de reconhecimento, de empenho, de
liquidação e de pagamento da despesa de férias são
realizados por uma entidade nos seguintes momentos,
respectivamente:
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Agudo - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Agudo - RS - Contador |
Q4101981
Contabilidade Pública
As etapas da receita orçamentária seguem a ordem de ocorrência dos fenômenos
econômicos, levando-se em consideração o modelo de orçamento existente no país e a tecnologia
utilizada. Dessa forma, assinale a alternativa que apresenta a sequência correta em relação às etapas
da receita orçamentária.
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Agudo - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Agudo - RS - Contador |
Q4101978
Contabilidade Pública
A classificação da receita orçamentária é de utilização obrigatória para todos os entes
da Federação, sendo facultado seu desdobramento para atendimento das respectivas peculiaridades.
Nesse contexto, de acordo com a MCASP 2019, “são aquelas realizadas entre órgãos e demais
entidades da Administração Pública integrantes do orçamento fiscal e do orçamento da seguridade
social do mesmo ente federativo; por isso, não representam novas entradas de recursos nos cofres
públicos do ente, mas apenas movimentação de receitas entre seus órgãos”. Esse é a definição de:
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Caeté - MG
Prova:
Instituto Consulplan - 2022 - Prefeitura de Caeté - MG - Contador |
Q4086981
Contabilidade Pública
A Lei nº 4.320/1964 dispõe que: “Art. 12. A despesa será
classificada nas seguintes categorias econômicas: Despesas
Correntes – Despesas de Custeio e Transferências Correntes;
Despesas de Capital – Investimentos, Inversões Financeiras e
Transferências de Capital”. Considerando o referido dispositivo legal, as dotações para investimentos ou inversões financeiras que outras pessoas de direito público ou privado devam
realizar, independentemente de contraprestação direta em
bens ou serviços, constituindo essas transferências, auxílios ou
contribuições, segundo derivem diretamente da lei de orçamento ou da lei especialmente anterior, as dotações para amortização da dívida pública são classificadas como:
Q4081015
Contabilidade Pública
Em relação ao Manual de Contabilidade Aplicada ao
Setor Público (MCASP), a classificação da receita orçamentária é de utilização obrigatória para todos os
entes da Federação, sendo facultado seu desdobramento para atendimento das respectivas peculiaridades.
Nesse sentido, as receitas orçamentárias são classificadas segundo os seguintes critérios, EXCETO,
Nesse sentido, as receitas orçamentárias são classificadas segundo os seguintes critérios, EXCETO,
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
IPASEM - NH
Prova:
Instituto Consulplan - 2022 - IPASEM - NH - Contador |
Q4078506
Contabilidade Pública
Observadas as categorias econômicas, a discriminação ou a
especificação da despesa por elementos, em cada unidade administrativa ou órgão de governo, deve obedecer a esquema
disponibilizado na Lei nº 4.320/1964, que estatui normas gerais de direito financeiro para elaboração e controle dos
orçamentos e balanços da união, dos estados, dos municípios
e do distrito federal. Nesse sentido, assinale, a seguir, a despesa NÃO classificável como de Custeio.
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
IPASEM - NH
Prova:
Instituto Consulplan - 2022 - IPASEM - NH - Tesoureiro |
Q4078077
Contabilidade Pública
Sobre receitas públicas orçamentárias, marque V para as
afirmativas verdadeiras e F para as falsas.
( ) O orçamento público é uma lei e não um instrumento de planejamento.
( ) O orçamento público representa o fluxo das remunerações recebidas de aplicações dos recursos em instituições financeiras.
( ) Entende-se por receita orçamentária efetiva os ingressos de disponibilidade de recursos que não foram precedidos de registro de reconhecimento do direito e não constituem obrigações correspondentes.
( ) Os recursos oriundos de operações de crédito são considerados receitas orçamentárias não efetivas.
( ) Em sentido amplo, os ingressos de recursos financeiros nos cofres do Estado denominam-se receitas públicas orçamentárias, apenas quando representam entradas compensatórias.
A sequência está correta em
( ) O orçamento público é uma lei e não um instrumento de planejamento.
( ) O orçamento público representa o fluxo das remunerações recebidas de aplicações dos recursos em instituições financeiras.
( ) Entende-se por receita orçamentária efetiva os ingressos de disponibilidade de recursos que não foram precedidos de registro de reconhecimento do direito e não constituem obrigações correspondentes.
( ) Os recursos oriundos de operações de crédito são considerados receitas orçamentárias não efetivas.
( ) Em sentido amplo, os ingressos de recursos financeiros nos cofres do Estado denominam-se receitas públicas orçamentárias, apenas quando representam entradas compensatórias.
A sequência está correta em
Ano: 2022
Banca:
NC-UFPR
Órgão:
Prefeitura de Colombo - PR
Prova:
NC-UFPR - 2022 - Prefeitura de Colombo - PR - Assessor Contábil |
Q4073943
Contabilidade Pública
Em relação às Despesas Públicas, assinale a alternativa correta.
Ano: 2022
Banca:
NC-UFPR
Órgão:
Prefeitura de Colombo - PR
Prova:
NC-UFPR - 2022 - Prefeitura de Colombo - PR - Assessor Contábil |
Q4073939
Contabilidade Pública
Assinale a alternativa correta em relação às Receitas Públicas.
Ano: 2022
Banca:
Itame
Órgão:
Câmara de Pires do Rio - GO
Prova:
Itame - 2022 - Câmara de Pires do Rio - GO - Consultor Legislativo - Contábil |
Q4069241
Contabilidade Pública
Em relação ao ‘Empenho” analise as afirmativas e
identifique a alternativa incorreta.
Ano: 2022
Banca:
Itame
Órgão:
Câmara de Pires do Rio - GO
Prova:
Itame - 2022 - Câmara de Pires do Rio - GO - Consultor Legislativo - Contábil |
Q4069237
Contabilidade Pública
Para efeito de classificação da despesa, o material
permanente possui duração superior a:
Ano: 2022
Banca:
LJ Assessoria e Planejamento Administrativo Limita
Órgão:
Câmara de Raposa - MA
Prova:
LJ Assessoria e Planejamento Administrativo Limita - 2022 - Câmara de Raposa - MA - Assessor Contábil |
Q4052361
Contabilidade Pública
Analise as assertivas e responda.
I - Os restos a pagar, excluídos os serviços da dívida.
II - Os serviços da dívida a pagar.
III - Os depósitos.
IV - Os débitos de tesouraria.
Em conformidade com as normas orçamentárias brasileiras, o registro contábil da receita e da despesa se fará de acordo com as especificações constantes da Lei de Orçamento e dos créditos adicionais. Nesse sentido, é CORRETO afirmar que a dívida flutuante, das assertivas dispostas, compreende:
I - Os restos a pagar, excluídos os serviços da dívida.
II - Os serviços da dívida a pagar.
III - Os depósitos.
IV - Os débitos de tesouraria.
Em conformidade com as normas orçamentárias brasileiras, o registro contábil da receita e da despesa se fará de acordo com as especificações constantes da Lei de Orçamento e dos créditos adicionais. Nesse sentido, é CORRETO afirmar que a dívida flutuante, das assertivas dispostas, compreende:
Ano: 2022
Banca:
LJ Assessoria e Planejamento Administrativo Limita
Órgão:
Câmara de Raposa - MA
Prova:
LJ Assessoria e Planejamento Administrativo Limita - 2022 - Câmara de Raposa - MA - Assessor Contábil |
Q4052360
Contabilidade Pública
Em conformidade com as normas gerais do direito
financeiro brasileiro, definidos pela Lei 4.320 de 64, é INCORRETO afirmar ser uma das classificações de
receita.

 Conheça nossos planos