Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.294 questões


O orçamento da despesa de um ente público em um dado exercício correspondeu ao montante de R$ 10 milhões. Até o encerramento do exercício financeiro, 80% da despesa autorizada foi devidamente empenhada. A folha de pagamento do ente ao longo do exercício correspondeu a R$ 6,5 milhões e foi integralmente liquidada e paga até 31/12.
Sabendo-se que 50% das demais despesas também foram
liquidadas e pagas, o valor a ser inscrito em restos a pagar no
exercício corresponde a:
( ) A Receita Orçamentária de Operações de Crédito é classificada como Receita Corrente e não efetiva. ( ) A fase de execução da despesa denominada “em liquidação” tem registro contábil no patrimônio de acordo com ocorrência do fato gerador. ( ) Será considerado material de consumo aquele que, em uso normal, perder ou ter reduzidas as suas condições de funcionamento no prazo máximo de dois anos. ( ) A classificação funcional da despesa pode ser considerada como o menor nível de agregação da área de atuação do setor público, não guarda relação com a missão do órgão e deve seguir o padrão instituído pela respectiva esfera governamental. ( ) As receitas intraorçamentárias são registradas como contrapartida das despesas classificadas na Modalidade de Aplicação “91 – Aplicação Direta Decorrente de Operação entre Órgãos, Fundos e Entidades Integrantes do Orçamento Fiscal e do Orçamento da Seguridade Social”.
De acordo com as afirmações, a sequência correta é
I - O suprimento de fundos é um processamento especial da despesa pública orçamentária, por meio do qual é feito o adiantamento de valores a um servidor ou funcionário para futura prestação de contas, e deve percorrer os estágios da despesa pública orçamentária. Apesar disso, não representa uma despesa, sob o enfoque patrimonial, no momento da concessão
PORQUE
II - não ocorre redução no patrimônio líquido, pois, quando ocorre liquidação da despesa orçamentária, há o registro de um passivo, mas também há incorporação de um ativo de mesmo valor, que representa o direito de receber um bem ou serviço ou a devolução do numerário adiantado.
A respeito das asserções, é correto afirmar que
Uma entidade pública integrante da administração direta do governo federal apresentou, ao final do exercício de 2021, as seguintes informações contábeis:
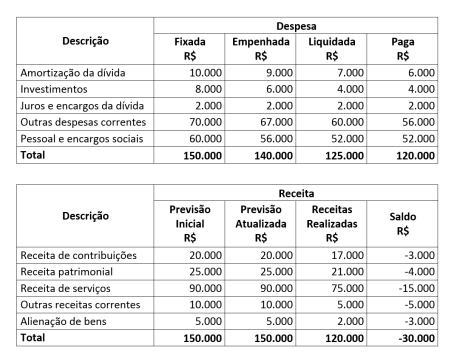
Considerando-se as informações apresentadas nos quadros anteriores, e de acordo com as normas que regem a
Contabilidade Aplicada ao Setor Público, especialmente a Lei Federal nº 4.320/64, o
Com relação às classificações da despesa orçamentária pública, numere a COLUNA II de acordo com a COLUNA I, estabelecendo a relação dos termos com suas respectivas definições.
COLUNA I
1. Classificação institucional 2. Classificação funcional 3. Classificação programática
COLUNA II
( ) Segrega as dotações orçamentárias buscando responder basicamente à indagação “em que área” de ação governamental a despesa será realizada.
( ) Reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos: órgão orçamentário e unidade orçamentária.
( ) Estruturada em programas orientados para a realização dos objetivos estratégicos definidos no Plano Plurianual (PPA) para o período de quatro anos.
Assinale a sequência correta.
Assinale a opção que indica a distinção entre as despesas orçamentárias correntes e de capital.
Nesse sentido, o empenho global é o tipo de empenho usado para as despesas
De acordo com os normativos aplicáveis, julgue o item acerca da disciplina de auditoria.
Os créditos suplementares são os destinados à inclusão
de novas dotações, não previstas em seu estado original,
na LOA. Sua vigência está adstrita ao exercício da
abertura e elas necessitam de indicação de fonte de
recursos.
I - A criação de vinculações para as receitas deve ser pautada em mandamentos legais que regulamentam a aplicação de recursos, seja para funções essenciais, seja para entes, órgãos, entidades e fundos,
PORQUE
II - devem-se observar, ainda, especificações infra-legais, tipo de vinculação derivada de convênios e contratos de empréstimos e financiamentos, cujos recursos são obtidos com finalidade específica.
Sobre as asserções é correto afirmar que
I - Considerando-se que determinada receita tenha sido arrecadada e permaneça no caixa, integrando o ativo financeiro do ente público ao fim do exercício, e que exista, concomitantemente, despesa empenhada com a ocorrência de fato gerador, mas sem a correspondente liquidação, deverá ser registrado o passivo financeiro correspondente ao empenho, atendidos os demais requisitos legais;
portanto,
II - poderá ser utilizada para abertura de novo crédito.
Sobre as asserções é correto afirmar que
Julgue o item a seguir, relativos a conceitos básicos de contabilidade fiscal e sustentabilidade do endividamento público.
O resultado fiscal denominado acima da linha mensura a
variação da dívida líquida total, interna ou externa.
Relativamente aos procedimentos contábeis aplicados a restos a pagar e despesas de exercícios anteriores no setor público, julgue o item que se segue.
Desde que liquidadas, as despesas não processadas inscritas
em restos a pagar poderão ser pagas em exercícios seguintes.
Relativamente aos procedimentos contábeis aplicados a restos
a pagar e despesas de exercícios anteriores no setor público,
julgue o item que se segue.
Caso ainda esteja vigente o direito do credor, a despesa cuja inscrição como restos a pagar tenha sido cancelada pode ser paga à conta de despesas de exercícios anteriores.
Relativamente aos procedimentos contábeis aplicados a restos a pagar e despesas de exercícios anteriores no setor público, julgue o item que se segue.
Cabe à autoridade competente o reconhecimento da
obrigação de pagamento dos restos a pagar.
No que diz respeito aos registros contábeis relativos aplicados à dívida pública fundada, julgue o item subsequente.
A dívida fundada compreende os compromissos de
exigibilidade inferiores a doze meses, a exemplo dos débitos
em tesouraria.
No que diz respeito aos registros contábeis relativos aplicados à dívida pública fundada, julgue o item subsequente.
A dívida fundada deve ser escriturada de modo a verificar,
a qualquer momento, os serviços de amortização e juros.

 Conheça nossos planos