Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.287 questões


Ano: 2023
Banca:
VUNESP
Órgão:
Prefeitura de Peruíbe - SP
Prova:
VUNESP - 2023 - Prefeitura de Peruíbe - SP - Contador |
Q4194335
Contabilidade Pública
A soma das receitas arrecadadas no mês em referência
e nos onze anteriores, excluídas as duplicidades, é utilizada para apurar a receita
Ano: 2023
Banca:
VUNESP
Órgão:
Prefeitura de Peruíbe - SP
Prova:
VUNESP - 2023 - Prefeitura de Peruíbe - SP - Auditor de Controle Interno |
Q4193958
Contabilidade Pública
Na medida em que as normas contábeis aplicáveis ao
setor público mencionam que as despesas pertencerão
ao exercício financeiro que nele foram legalmente empenhadas, significa que as despesas:
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de André da Rocha - RS
Prova:
FUNDATEC - 2023 - Prefeitura de André da Rocha - RS - Técnico em Contabilidade |
Q4106948
Contabilidade Pública
Conforme a classificação das Receitas e Despesas pela Lei nº 4320/64, analise as
assertivas abaixo e assinale V, se verdadeiras, ou F, se falsas.
( ) A arrecadação do ICMS é uma Receita de Capital.
( ) O superávit do orçamento corrente será considerado como Receita Corrente.
( ) A amortização de empréstimo é uma Receita de Capital.
( ) As transferências correntes são Receitas de Capital.
( ) As receitas com alienação de bens são classificadas como Receitas de Capital.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
( ) A arrecadação do ICMS é uma Receita de Capital.
( ) O superávit do orçamento corrente será considerado como Receita Corrente.
( ) A amortização de empréstimo é uma Receita de Capital.
( ) As transferências correntes são Receitas de Capital.
( ) As receitas com alienação de bens são classificadas como Receitas de Capital.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Q3902547
Contabilidade Pública
A Lei nº 4.320/1964– Estatui Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal. A execução da despesa
orçamentária, segundo essa lei, passa por fases distintas.
Assinale a alternativa que apresenta, correta e ordenadamente, as fases da execução das Despesas.
Assinale a alternativa que apresenta, correta e ordenadamente, as fases da execução das Despesas.
Q3902545
Contabilidade Pública
Sobre a Contabilidade Aplicada ao Setor Público, considere as afirmativas a seguir.
I. Estão sujeitos às Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, obrigatoriamente, os governos nacional, estadual, distrital e municipal e seus respectivos poderes (abrangidos os tribunais de contas, as defensorias e o Ministério Público), órgãos, secretarias, departamentos, agências, autarquias, fundações (instituídas e mantidas pelo poder público), fundos, consórcios públicos e outras repartições públicas congêneres das administrações direta e indireta, inclusive as empresas estatais dependentes.
II. Os Princípios Orçamentários visam estabelecer diretrizes norteadoras básicas, a fim de conferir racionalidade, eficiência e transparência para os processos de elaboração, execução e controle do orçamento público. Desta forma, a Lei nº 4.320/64 estabelece que a Lei do Orçamento conterá a discriminação da receita e da despesa de forma a evidenciar a política econômico-financeira e o programa de trabalho do Governo, obedecidos os princípios de unidade, universalidade e anualidade.
III. Em sentido amplo, os ingressos de recursos financeiros nos cofres do Estado denominam-se receitas públicas, registradas como receitas orçamentárias, quando representam disponibilidades de recursos financeiros para o erário; sua arrecadação e aplicação se sujeita a autorização legislativa, portanto, integram a Lei Orçamentária Anual (LOA).
IV. Na Lei Orçamentária Anual (LOA), a classificação da Reserva de Contingência, destinada ao atendimento de passivos contingentes e outros riscos, bem como eventos fiscais imprevistos, e a da Reserva do Regime Próprio de Previdência Social, quanto à natureza da despesa orçamentária, serão identificadas com o código “9.9.99.99.99”, as despesas decorrentes desta categoria (contingências) serão classificadas e contabilizadas a esse título.
Assinale a alternativa correta.
I. Estão sujeitos às Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, obrigatoriamente, os governos nacional, estadual, distrital e municipal e seus respectivos poderes (abrangidos os tribunais de contas, as defensorias e o Ministério Público), órgãos, secretarias, departamentos, agências, autarquias, fundações (instituídas e mantidas pelo poder público), fundos, consórcios públicos e outras repartições públicas congêneres das administrações direta e indireta, inclusive as empresas estatais dependentes.
II. Os Princípios Orçamentários visam estabelecer diretrizes norteadoras básicas, a fim de conferir racionalidade, eficiência e transparência para os processos de elaboração, execução e controle do orçamento público. Desta forma, a Lei nº 4.320/64 estabelece que a Lei do Orçamento conterá a discriminação da receita e da despesa de forma a evidenciar a política econômico-financeira e o programa de trabalho do Governo, obedecidos os princípios de unidade, universalidade e anualidade.
III. Em sentido amplo, os ingressos de recursos financeiros nos cofres do Estado denominam-se receitas públicas, registradas como receitas orçamentárias, quando representam disponibilidades de recursos financeiros para o erário; sua arrecadação e aplicação se sujeita a autorização legislativa, portanto, integram a Lei Orçamentária Anual (LOA).
IV. Na Lei Orçamentária Anual (LOA), a classificação da Reserva de Contingência, destinada ao atendimento de passivos contingentes e outros riscos, bem como eventos fiscais imprevistos, e a da Reserva do Regime Próprio de Previdência Social, quanto à natureza da despesa orçamentária, serão identificadas com o código “9.9.99.99.99”, as despesas decorrentes desta categoria (contingências) serão classificadas e contabilizadas a esse título.
Assinale a alternativa correta.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Água de Ivoti - RS
Prova:
FUNDATEC - 2023 - Água de Ivoti - RS - Contador |
Q3892541
Contabilidade Pública
Segundo a Lei nº 4.320/1964, em termos de planejamento e execução da despesa
pública, os créditos destinados a atender despesas imprevistas para situações como, por exemplo,
enchentes, terremotos e vendavais, são:
Ano: 2023
Banca:
FUNDATEC
Órgão:
Água de Ivoti - RS
Prova:
FUNDATEC - 2023 - Água de Ivoti - RS - Contador |
Q3892537
Contabilidade Pública
Segundo o MCASP (2021, p. 122): “O elemento de despesa 39 só deve ser utilizado
quando o serviço de comunicação não envolver pacote de comunicação de dados (Internet), caso o
serviço de comunicação envolva um pacote de comunicação de dados, deve ser utilizado o elemento
de despesa ____ (Serviços de Tecnologia da Informação e Comunicação)”.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Água de Ivoti - RS
Prova:
FUNDATEC - 2023 - Água de Ivoti - RS - Contador |
Q3892536
Contabilidade Pública
Conforme o Manual de Contabilidade Aplicada ao Setor Público (MCASP 9ª edição),
na devolução de saldos de convênios, contratos e congêneres, devem ser adotados os seguintes
procedimentos:
I. Se a restituição ocorrer no mesmo exercício em que foram recebidas transferências do convênio, contrato ou congênere, deve-se contabilizar como dedução de receita orçamentária até o limite de valor das transferências recebidas no exercício.
II. Se o valor da restituição ultrapassar o valor das transferências recebidas no exercício, o montante que ultrapassar esse valor deve ser registrado como despesa orçamentária.
III. Se a restituição for feita em exercício em que não houve transferência do respectivo convênio/contrato, deve ser contabilizada como despesa orçamentária.
Quais estão corretos?
I. Se a restituição ocorrer no mesmo exercício em que foram recebidas transferências do convênio, contrato ou congênere, deve-se contabilizar como dedução de receita orçamentária até o limite de valor das transferências recebidas no exercício.
II. Se o valor da restituição ultrapassar o valor das transferências recebidas no exercício, o montante que ultrapassar esse valor deve ser registrado como despesa orçamentária.
III. Se a restituição for feita em exercício em que não houve transferência do respectivo convênio/contrato, deve ser contabilizada como despesa orçamentária.
Quais estão corretos?
Ano: 2023
Banca:
FUNDATEC
Órgão:
Água de Ivoti - RS
Prova:
FUNDATEC - 2023 - Água de Ivoti - RS - Contador |
Q3892535
Contabilidade Pública
Sobre o registro de Receita de Transação sem Contraprestação, assinale a alternativa
INCORRETA de acordo com a NBC TS 01/2016.
Ano: 2023
Banca:
IF-MT
Órgão:
IF-MT
Prova:
IF-MT - 2023 - IF-MT - Técnico em Contabilidade - Edital nº 4 |
Q3760902
Contabilidade Pública
O orçamento é um importante instrumento de planejamento de qualquer entidade, seja pública ou privada, e
representa o fluxo previsto de ingressos e de aplicações de recursos em determinado período. Considerando o
exposto no Manual de Contabilidade Aplicada ao Setor Público (9ª edição), as receitas orçamentárias apresentam
diferentes classificações. Marque a afirmativa INCORRETA.
Ano: 2023
Banca:
FAUEL
Órgão:
Prefeitura de Carambeí - PR
Prova:
FAUEL - 2023 - Prefeitura de Carambeí - PR - Contador |
Q3732020
Contabilidade Pública
O prefeito de determinado município solicitou a secretaria de finanças, um relatório das receitas recebidas
em determinado período. No referido relatório que o servidor João apresentou, constava:
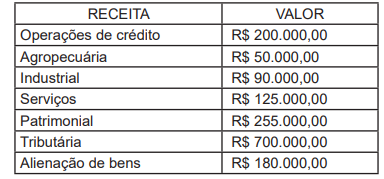
O prefeito fez alguns questionamentos ao servidor João sobre a classificação das receitas por categoria econômica. Assinale a alternativa que apresenta o valor total das Receitas Correntes.
O prefeito fez alguns questionamentos ao servidor João sobre a classificação das receitas por categoria econômica. Assinale a alternativa que apresenta o valor total das Receitas Correntes.
Ano: 2023
Banca:
FAUEL
Órgão:
Prefeitura de Carambeí - PR
Prova:
FAUEL - 2023 - Prefeitura de Carambeí - PR - Contador |
Q3732018
Contabilidade Pública
Determinado Município apresentou na Lei Orçamentária Anual (LOA) para o exercício de 2022, autorização
da despesa na dotação orçamentária “Manutenção e conservação de veículos”, no valor de R$ 500.000,00.
Ao final do exercício de 2022, a execução orçamentária da referida dotação apresentava a seguinte situação:
- Despesa empenhada: R$ 420.000,00 - Despesa liquidada: R$ 300.000,00 - Despesa paga: R$ 190.000,00 - Anulação parcial da referida dotação: R$ 50.000,00
Considerando somente as informações apresentadas, ao final do exercício de 2022 a execução orçamentária apresentou uma economia orçamentária no valor de:
- Despesa empenhada: R$ 420.000,00 - Despesa liquidada: R$ 300.000,00 - Despesa paga: R$ 190.000,00 - Anulação parcial da referida dotação: R$ 50.000,00
Considerando somente as informações apresentadas, ao final do exercício de 2022 a execução orçamentária apresentou uma economia orçamentária no valor de:
Ano: 2023
Banca:
FAUEL
Órgão:
Prefeitura de Carambeí - PR
Prova:
FAUEL - 2023 - Prefeitura de Carambeí - PR - Contador |
Q3732009
Contabilidade Pública
Em relação aos estágios da despesa pública, considere: É a etapa em que o governo reserva o dinheiro que
será pago quando o bem for entregue ou o serviço concluído. Isso ajuda o governo a organizar os gastos pelas
diferentes áreas do governo, evitando que se gaste mais do que foi planejado.
O conceito descrito refere-se a qual etapa?
O conceito descrito refere-se a qual etapa?
Ano: 2023
Banca:
FAUEL
Órgão:
Prefeitura de Carambeí - PR
Prova:
FAUEL - 2023 - Prefeitura de Carambeí - PR - Contador |
Q3732006
Contabilidade Pública
A Lei de Responsabilidade Fiscal (LRF) estabelece um conjunto de normas de finanças públicas voltadas para
a responsabilidade na gestão fiscal, mediante ações para prevenir riscos e corrigir desvios que possam afetar
o equilíbrio das contas públicas. De acordo com o Ministério da Fazenda, a LRF (Lei Complementar 101/2000)
tem como premissas básicas o planejamento, o controle, a transparência e a responsabilização. Em relação as
normas criadas pela LRF, no que tange o limite de gastos com pessoal, assinale alternativa CORRETA.
Ano: 2023
Banca:
FAUEL
Órgão:
Prefeitura de Carambeí - PR
Prova:
FAUEL - 2023 - Prefeitura de Carambeí - PR - Contador |
Q3732004
Contabilidade Pública
A classificação da receita orçamentária é de utilização obrigatória para todos os entes da Federação, sendo
facultado seu desdobramento para atendimento das respectivas peculiaridades. Nesse sentido, as receitas
orçamentárias são classificadas segundo os seguintes critérios:
I - Natureza. II - Fonte/Destinação de Recursos. III - Indicador de Resultado Primário. IV - Previsão de arrecadação e execução.
De acordo com as afirmativas, assinale a alternativa CORRETA.
I - Natureza. II - Fonte/Destinação de Recursos. III - Indicador de Resultado Primário. IV - Previsão de arrecadação e execução.
De acordo com as afirmativas, assinale a alternativa CORRETA.
Ano: 2023
Banca:
IBGP
Órgão:
Prefeitura de Araguari - MG
Prova:
IBGP - 2023 - Prefeitura de Araguari - MG - Técnico Fiscal da Receita Municipal |
Q3724441
Contabilidade Pública
Sob a ótica da classificação por natureza, e nos
termos do Manual de Contabilidade Aplicada ao
Setor Público, é CORRETO afirmar que os valores
ingressados nos cofres municipais em decorrência
da arrecadação do Imposto sobre a Propriedade
Predial e Territorial Urbana serão registrados como:
Ano: 2023
Banca:
Instituto IDEAP
Órgão:
Prefeitura de Delta - MG
Prova:
Instituto IDEAP - 2023 - Prefeitura de Delta - MG - Auxiliar de Contabilidade |
Q3717324
Contabilidade Pública
A despesa orçamentária possui classificações
estabelecidas pela literatura específica, pela Lei
4320/64 e suas alterações. Estas classificações estão
devidamente identificadas nas opções a seguir,
exceto em:
Ano: 2023
Banca:
Instituto IDEAP
Órgão:
Prefeitura de Delta - MG
Prova:
Instituto IDEAP - 2023 - Prefeitura de Delta - MG - Auxiliar de Contabilidade |
Q3717323
Contabilidade Pública
A classificação da receita orçamentária exigida
nos orçamentos dos entes públicos, segundo a norma
geral brasileira, se dá por categorias econômicas, por
fontes e a classificação institucional. Sobre esta
classificação, está é incorreto afirmar que:
Ano: 2023
Banca:
Instituto IDEAP
Órgão:
Prefeitura de Delta - MG
Prova:
Instituto IDEAP - 2023 - Prefeitura de Delta - MG - Auxiliar de Contabilidade |
Q3717322
Contabilidade Pública
Quanto aos elementos de despesas listados a
seguir, estão corretas as definições apresentadas em:
Ano: 2023
Banca:
Instituto IDEAP
Órgão:
Prefeitura de Delta - MG
Prova:
Instituto IDEAP - 2023 - Prefeitura de Delta - MG - Auxiliar de Contabilidade |
Q3717318
Contabilidade Pública
Sobre os controles possíveis na fase de
estimação e de execução da despesa orçamentária, é
incorreto afirmar que:

 Conheça nossos planos