Questões de Concurso
Sobre despesa pública: orçamentária e extraorçamentária na contabilidade pública em contabilidade pública
Foram encontradas 588 questões


Ano: 2025
Banca:
IV - UFG
Órgão:
Câmara de Morrinhos - GO
Prova:
IV - UFG - 2025 - Câmara de Morrinhos - GO - Agente de Serviços de Tesouraria |
Q3298383
Contabilidade Pública
Texto associado
Leia a Tabela 2 para responder à questão.
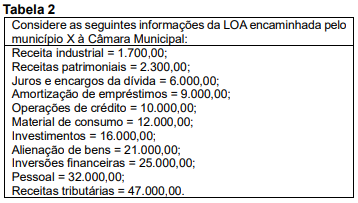
Qual é o valor das receitas correntes e despesas correntes,
respectivamente?
Ano: 2025
Banca:
IV - UFG
Órgão:
Câmara de Morrinhos - GO
Prova:
IV - UFG - 2025 - Câmara de Morrinhos - GO - Agente de Serviços de Tesouraria |
Q3298376
Contabilidade Pública
Para fins contábeis, a despesa orçamentária pode ser classificada quanto ao impacto na situação patrimonial líquida em despesa orçamentária efetiva e não efetiva. Partindo dessa consideração, as transações abaixo ocorreram em setembro de 2023 em determinada entidade pública:

Com base nos dados acima, a soma das despesas orçamentárias não efetivas é de
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
IBAMA
Prova:
CESPE / CEBRASPE - 2025 - IBAMA - Analista Administrativo |
Q3295274
Contabilidade Pública
Considerando as especificidades do setor público, julgue o item a seguir, em relação à receita e despesa sob o enfoque
patrimonial e à realização da variação patrimonial.
O 13º salário, a ser pago no final do ano, deve ser reconhecido patrimonialmente concomitantemente com o empenho, a liquidação e o pagamento da respectiva despesa orçamentária.
O 13º salário, a ser pago no final do ano, deve ser reconhecido patrimonialmente concomitantemente com o empenho, a liquidação e o pagamento da respectiva despesa orçamentária.
Ano: 2025
Banca:
Prefeitura de Bombinhas - SC
Órgão:
Prefeitura de Bombinhas - SC
Prova:
Prefeitura de Bombinhas - SC - 2025 - Prefeitura de Bombinhas - SC - Contador |
Q3284840
Contabilidade Pública
O grupo da natureza da despesa é formado por quais categorias, respectivamente?
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Porto Amazonas - PR
Prova:
FAU - 2025 - Prefeitura de Porto Amazonas - PR - Contador |
Q3260717
Contabilidade Pública
Assinale a única alternativa que, sob o enfoque orçamentário, corresponde a uma
despesa orçamentária corrente:
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Itapevi - SP
Prova:
VUNESP - 2025 - Prefeitura de Itapevi - SP - Auditor |
Q3234758
Contabilidade Pública
Analise as informações a seguir relativas à execução orçamentária do ano de 2023 de uma entidade pública.

A partir das informações apresentadas, pode-se concluir que o valor
A partir das informações apresentadas, pode-se concluir que o valor
Ano: 2025
Banca:
FUNDATEC
Órgão:
IF Farroupilha - RS
Prova:
FUNDATEC - 2025 - IF Farroupilha - RS - Professor EBTT - Contabilidade |
Q3221088
Contabilidade Pública
Em relação ao tratamento contábil das despesas antecipadas, analise as assertivas a
seguir:
I. Tais aplicações de recursos devem ser reconhecidas como uma despesa na data do pagamento ou da criação da obrigação de pagar e transferidas para o resultado apenas no período a que efetivamente pertencerem, respeitando o regime de caixa.
II. São exemplos de despesas antecipadas: prêmios de seguro pagos antecipadamente, aluguéis pagos relativos a períodos de utilização posteriores, bilhetes de passagem adquiridos e não utilizados, comissões comerciais pagas relativas a benefícios ainda não usufruídos, assinaturas anuais de publicações técnicas, IPVA e IPTU, dentre outros.
III. Normalmente, os itens dessa natureza referem-se a despesas que beneficiarão o período subsequente à data de encerramento das Demonstrações Contábeis e, portanto, devem ser classificados no ativo circulante, mas se excederem ao período subsequente, serão classificados no realizável a longo prazo.
Quais estão corretas?
I. Tais aplicações de recursos devem ser reconhecidas como uma despesa na data do pagamento ou da criação da obrigação de pagar e transferidas para o resultado apenas no período a que efetivamente pertencerem, respeitando o regime de caixa.
II. São exemplos de despesas antecipadas: prêmios de seguro pagos antecipadamente, aluguéis pagos relativos a períodos de utilização posteriores, bilhetes de passagem adquiridos e não utilizados, comissões comerciais pagas relativas a benefícios ainda não usufruídos, assinaturas anuais de publicações técnicas, IPVA e IPTU, dentre outros.
III. Normalmente, os itens dessa natureza referem-se a despesas que beneficiarão o período subsequente à data de encerramento das Demonstrações Contábeis e, portanto, devem ser classificados no ativo circulante, mas se excederem ao período subsequente, serão classificados no realizável a longo prazo.
Quais estão corretas?
Q3206053
Contabilidade Pública
Sabe-se que a conta “6.2.2.1.1.00.00 – Crédito Disponível” evidencia os créditos que a Unidade tem disponível para utilização, tanto orçamentários quanto extraorçamentários.
No início do expediente administrativo de 18/11/X1, o Instituto Federal do Espírito Santo/campus Linhares apresentava o seguinte saldo na conta “6.2.2.1.1.00.00 – Crédito Disponível”: R$ 400.000 (70% destinado a despesas correntes e o restante a despesas de capital).
Durante o dia de 18/11/X1, ocorreram os seguintes eventos:
I. Pagamento de fatura de energia elétrica, liquidada no dia anterior, no valor bruto de R$ 15.000.
II. Reforço de nota de empenho para cobertura de despesas com fornecimento de água e coleta de esgoto, no valor bruto de R$ 4.000.
III. Anulação de nota de empenho para aquisição de papel A4, em virtude de entrega não realizada pelo fornecedor, no valor bruto de R$ 12.000.
IV. Assinatura de contrato para construção de uma guarita de vigilância no campus, no valor bruto de R$ 80.000.
V. Emissão de nota de empenho para aquisição de computadores para ampliação de laboratórios, no valor bruto de R$ 30.000.
Encerrado o expediente administrativo de 18/11/X1, o saldo da referida conta para cobertura de despesas correntes será de:
No início do expediente administrativo de 18/11/X1, o Instituto Federal do Espírito Santo/campus Linhares apresentava o seguinte saldo na conta “6.2.2.1.1.00.00 – Crédito Disponível”: R$ 400.000 (70% destinado a despesas correntes e o restante a despesas de capital).
Durante o dia de 18/11/X1, ocorreram os seguintes eventos:
I. Pagamento de fatura de energia elétrica, liquidada no dia anterior, no valor bruto de R$ 15.000.
II. Reforço de nota de empenho para cobertura de despesas com fornecimento de água e coleta de esgoto, no valor bruto de R$ 4.000.
III. Anulação de nota de empenho para aquisição de papel A4, em virtude de entrega não realizada pelo fornecedor, no valor bruto de R$ 12.000.
IV. Assinatura de contrato para construção de uma guarita de vigilância no campus, no valor bruto de R$ 80.000.
V. Emissão de nota de empenho para aquisição de computadores para ampliação de laboratórios, no valor bruto de R$ 30.000.
Encerrado o expediente administrativo de 18/11/X1, o saldo da referida conta para cobertura de despesas correntes será de:
Ano: 2025
Banca:
Avança SP
Órgão:
Câmara de Santana de Parnaíba - SP
Prova:
Avança SP - 2025 - Câmara de Santana de Parnaíba - SP - Controlador Interno |
Q3193532
Contabilidade Pública
Um órgão público apresentou os seguintes dados financeiros ao final do exercício:

Com base nas informações apresentadas, qual foi a variação orçamentária do saldo financeiro no exercício:
Ano: 2025
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2025 - Prefeitura de Porto Alegre - RS - Auditor Fiscal da Receita Municipal - Bloco II |
Q3178747
Contabilidade Pública
Analise as despesas a seguir, ocorridas ao longo do exercício de 2024 em um órgão
público municipal hipotético, considerando as etapas da execução orçamentária:

Em relação às etapas, classificações e regras de contabilização da despesa pública, considerando somente o impacto das despesas descritas no referido órgão público municipal, é correto afirmar que no exercício de 2024:
Em relação às etapas, classificações e regras de contabilização da despesa pública, considerando somente o impacto das despesas descritas no referido órgão público municipal, é correto afirmar que no exercício de 2024:
Ano: 2025
Banca:
Avança SP
Órgão:
Prefeitura de Morungaba - SP
Prova:
Avança SP - 2025 - Prefeitura de Morungaba - SP - Secretário de Serviços Administrativos |
Q3160187
Contabilidade Pública
Em uma empresa industrial dedicada à
fabricação de tintas, como são classificados
contabilmente os salários dos colaboradores que
atuam diretamente no processo de produção:
Ano: 2025
Banca:
FGV
Órgão:
TCE-PI
Prova:
FGV - 2025 - TCE-PI - Auditor de Controle Externo - Controle Externo - Específica de Área Comum (Manhã) |
Q3154458
Contabilidade Pública
Em dezembro de 2024, um hospital do setor público planejou
realizar uma reestruturação, de modo a oferecer, em 2025, novos
serviços de atendimento ao público. A reorganização dos setores
tem efeito material na natureza e no foco das operações da
entidade.
O hospital tem um plano formal para a reestruturação e criou uma expectativa válida na população afetada, ao anunciar as suas principais características.
Em dezembro foram gastos R$ 8.000 em marketing, R$ 12.000 em novo treinamento de funcionários, e R$ 15.000 em novos sistemas e redes de distribuição.
Dos gastos, o seguinte montante deve ser incluído na provisão de reestruturação:
O hospital tem um plano formal para a reestruturação e criou uma expectativa válida na população afetada, ao anunciar as suas principais características.
Em dezembro foram gastos R$ 8.000 em marketing, R$ 12.000 em novo treinamento de funcionários, e R$ 15.000 em novos sistemas e redes de distribuição.
Dos gastos, o seguinte montante deve ser incluído na provisão de reestruturação:
Ano: 2024
Banca:
Instituto UniFil
Órgão:
Prefeitura de Guapirama - PR
Prova:
Instituto UniFil - 2024 - Prefeitura de Guapirama - PR - Técnico em Contabilidade |
Q4330504
Contabilidade Pública
Despesas públicas representam os gastos autorizados
para o governo nas diversas atividades e programas
que compõem o orçamento público, incluindo
despesas com pessoal, educação, saúde, transporte e
demais. Sobre despesas públicas, assinale a
alternativa incorreta.
Ano: 2024
Banca:
INETE
Órgão:
Câmara de Jaborandi - BA
Prova:
INETE - 2024 - Câmara de Jaborandi - BA - Técnico em Contabilidade |
Q4316389
Contabilidade Pública
Analise a informação:
“É o conjunto de dispêndios realizados pelos entres públicos a fim de saldar gastos fixados na lei de orçamento ou em lei especial, visando à realização e ao funcionamento dos serviços públicos”.
(PISCITELLI, Roberto Bocaccio et al. Contabilidade Pública. Editora Atlas. São Paulo.)
Os dados da informação caracterizam corretamente:
“É o conjunto de dispêndios realizados pelos entres públicos a fim de saldar gastos fixados na lei de orçamento ou em lei especial, visando à realização e ao funcionamento dos serviços públicos”.
(PISCITELLI, Roberto Bocaccio et al. Contabilidade Pública. Editora Atlas. São Paulo.)
Os dados da informação caracterizam corretamente:
Ano: 2024
Banca:
IDCAP
Órgão:
Câmara de Santa Leopoldina - ES
Prova:
IDCAP - 2024 - Câmara de Santa Leopoldina - ES - Contador |
Q4270797
Contabilidade Pública
Assinale a alternativa que apresenta uma característica
distintiva da despesa extraorçamentária:
Ano: 2024
Banca:
IDCAP
Órgão:
Câmara de Santa Leopoldina - ES
Prova:
IDCAP - 2024 - Câmara de Santa Leopoldina - ES - Contador |
Q4270794
Contabilidade Pública
Acerca da escritura contábil da despesa
extraorçamentária, assinale a alternativa CORRETA:
Ano: 2024
Banca:
IDCAP
Órgão:
Câmara de Santa Leopoldina - ES
Prova:
IDCAP - 2024 - Câmara de Santa Leopoldina - ES - Auditor Interno |
Q4270721
Contabilidade Pública
Acerca das receitas e despesas, considere as seguintes
assertivas:
I.A receita representa aumentos da situação líquida patrimonial durante o exercício financeiro que podem ser entradas de recursos ou aumento de ativos ou diminuição de passivos.
II.A receita assume, na Administração Pública, fundamental importância por estar envolvida em situações singulares, como a sua distribuição e destinação entre as esferas governamentais e o seu relacionamento com os limites legais impostos pela Lei de Responsabilidade Fiscal.
III.Os gastos do governo com educação podem ser considerados como dispêndios extraorçamentários.
Assinale a alternativa CORRETA:
I.A receita representa aumentos da situação líquida patrimonial durante o exercício financeiro que podem ser entradas de recursos ou aumento de ativos ou diminuição de passivos.
II.A receita assume, na Administração Pública, fundamental importância por estar envolvida em situações singulares, como a sua distribuição e destinação entre as esferas governamentais e o seu relacionamento com os limites legais impostos pela Lei de Responsabilidade Fiscal.
III.Os gastos do governo com educação podem ser considerados como dispêndios extraorçamentários.
Assinale a alternativa CORRETA:
Ano: 2024
Banca:
Instituto UniFil
Órgão:
Câmara de Jacarezinho - PR
Prova:
Instituto UniFil - 2024 - Câmara de Jacarezinho - PR - Contabilista Legislativo |
Q4253445
Contabilidade Pública
São despesas extraorçamentárias, as despesas que
não pertencem ao setor público, sobre despesas
extraorçamentárias, informe se é verdadeiro (V) ou
falso (F) para o que se afirma e assinale a alternativa
com a sequência correta.
( ) Despesa que não precisa de autorização legislativa para ser realizada.
( ) Pagamento de Restos a Pagar.
( ) Pagamento das operações de crédito por Antecipação de Receita Orçamentária (ARO).
( ) Pagamentos antecipados de Salário-Maternidade, Salário-Família e Auxílio-Natalidade.
( ) Despesa que não precisa de autorização legislativa para ser realizada.
( ) Pagamento de Restos a Pagar.
( ) Pagamento das operações de crédito por Antecipação de Receita Orçamentária (ARO).
( ) Pagamentos antecipados de Salário-Maternidade, Salário-Família e Auxílio-Natalidade.
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de São Martinho da Serra - RS
Prova:
FUNDATEC - 2024 - Prefeitura de São Martinho da Serra - RS - Contador |
Q3556305
Contabilidade Pública
Uma preocupação recorrente no âmbito das prefeituras municipais diz respeito ao
atendimento aos limites mínimos de gastos obrigatórios com saúde (ASPS) e com manutenção e
desenvolvimento do ensino (MDE). Em determinado período de apuração, o Município BRC arrecadou
R$ 95.000.000,00 com receitas resultantes de impostos, compreendidas as provenientes de
transferências. Nesse contexto, para atingir o limite constitucional de gastos com MDE, o montante
mínimo a ser aplicado é de:
Ano: 2024
Banca:
IDESG
Órgão:
Prefeitura de Mantenópolis - ES
Prova:
IDESG - 2024 - Prefeitura de Mantenópolis - ES - Contador |
Q3284000
Contabilidade Pública
Com relação à classificação da despesa pública conforme a Lei nº 4.320/1964, considere as assertivas
abaixo:
I. A classificação da despesa por natureza permite identificar o tipo de gasto, como pessoal, material de consumo e serviços de terceiros.
II. A classificação funcional programática está relacionada aos programas e ações desenvolvidos pela administração pública.
III. A classificação por fonte de recursos é obrigatória apenas para as despesas com investimento e inversões financeiras.
Das assertivas, pode-se afirmar que:
I. A classificação da despesa por natureza permite identificar o tipo de gasto, como pessoal, material de consumo e serviços de terceiros.
II. A classificação funcional programática está relacionada aos programas e ações desenvolvidos pela administração pública.
III. A classificação por fonte de recursos é obrigatória apenas para as despesas com investimento e inversões financeiras.
Das assertivas, pode-se afirmar que:

 Conheça nossos planos