Questões de Concurso
Sobre despesa pública: orçamentária e extraorçamentária na contabilidade pública em contabilidade pública
Foram encontradas 588 questões


O programa de trabalho deve responder às perguntas clássicas que caracterizem o ato de orçar. O programa, por exemplo, deve responder à pergunta “em quais áreas de despesa a ação governamental será realizada?”.
A despesa pública é um elemento crucial no gerenciamento das finanças do setor público, envolvendo todos os gastos realizados pelo governo para a execução de suas funções e serviços à sociedade. Estes gastos são planejados e executados através de diversos estágios, que incluem o empenho, a liquidação e o pagamento. A despesa pública é classificada de várias maneiras, incluindo por categoria econômica (despesas correntes e de capital), por função (educação, saúde, defesa, etc.) e por natureza (custeio, investimentos, transferências). Essas classificações ajudam a determinar como os recursos são alocados e geridos, garantindo que sejam utilizados de forma eficiente e alinhada com os objetivos políticos e econômicos do governo.
Considerando o contexto dos estágios e classificações da despesa pública apresentados no texto acima, julgue o item a seguir:
Referência: MCASP 9ª Edição
Despesas de capital são aquelas destinadas a investimentos e aquisições de longo prazo, enquanto despesas correntes referem-se aos gastos necessários para a manutenção das atividades governamentais e dos serviços públicos.
A despesa pública é um elemento crucial no gerenciamento das finanças do setor público, envolvendo todos os gastos realizados pelo governo para a execução de suas funções e serviços à sociedade. Estes gastos são planejados e executados através de diversos estágios, que incluem o empenho, a liquidação e o pagamento. A despesa pública é classificada de várias maneiras, incluindo por categoria econômica (despesas correntes e de capital), por função (educação, saúde, defesa, etc.) e por natureza (custeio, investimentos, transferências). Essas classificações ajudam a determinar como os recursos são alocados e geridos, garantindo que sejam utilizados de forma eficiente e alinhada com os objetivos políticos e econômicos do governo.
Considerando o contexto dos estágios e classificações da despesa pública apresentados no texto acima, julgue o item a seguir:
Referência: MCASP 9ª Edição
O empenho é o primeiro estágio da despesa pública e representa o momento em que o governo se compromete legalmente com a despesa, reservando o montante necessário para cobrir o gasto previsto.
A despesa pública é um elemento crucial no gerenciamento das finanças do setor público, envolvendo todos os gastos realizados pelo governo para a execução de suas funções e serviços à sociedade. Estes gastos são planejados e executados através de diversos estágios, que incluem o empenho, a liquidação e o pagamento. A despesa pública é classificada de várias maneiras, incluindo por categoria econômica (despesas correntes e de capital), por função (educação, saúde, defesa, etc.) e por natureza (custeio, investimentos, transferências). Essas classificações ajudam a determinar como os recursos são alocados e geridos, garantindo que sejam utilizados de forma eficiente e alinhada com os objetivos políticos e econômicos do governo.
Considerando o contexto dos estágios e classificações da despesa pública apresentados no texto acima, julgue o item a seguir:
Referência: MCASP 9ª Edição
As despesas públicas são classificadas apenas por sua natureza, o que inclui custeio e investimentos, sem considerar outras categorias como funções do governo ou categorias econômicas.
A despesa pública é um elemento crucial no gerenciamento das finanças do setor público, envolvendo todos os gastos realizados pelo governo para a execução de suas funções e serviços à sociedade. Estes gastos são planejados e executados através de diversos estágios, que incluem o empenho, a liquidação e o pagamento. A despesa pública é classificada de várias maneiras, incluindo por categoria econômica (despesas correntes e de capital), por função (educação, saúde, defesa, etc.) e por natureza (custeio, investimentos, transferências). Essas classificações ajudam a determinar como os recursos são alocados e geridos, garantindo que sejam utilizados de forma eficiente e alinhada com os objetivos políticos e econômicos do governo.
Considerando o contexto dos estágios e classificações da despesa pública apresentados no texto acima, julgue o item a seguir:
Referência: MCASP 9ª Edição
A liquidação da despesa ocorre quando há o efetivo pagamento ao fornecedor ou prestador de serviço, concluindo o ciclo da despesa pública.
A despesa pública possui estágios que devem ser rigorosamente cumpridos para que esteja apta para o pagamento. Para a resolução da questão considere as seguintes informações:
(1) Empenho.
(2) Liquidação.
( ) Momento em que será verificado o valor exato a pagar ao credor.
( ) Pode ocorrer por estimativa, quando o
montante exato não possa ser determinado.
( ) Momento em que ocorre a dedução da dotação orçamentária.
Preencha as lacunas vazias, considerando (1)
quando a característica se referir ao Empenho
da despesa e (2) quando se tratar da
Liquidação da despesa:
Ao final do mês de fevereiro de 2024, foram verificadas as seguintes informações:
Estoque de insumos utilizados na prestação
dos serviços (custo médio).
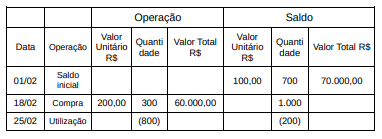
- Mensuração do custo dos insumos através do custo médio – utilização de 800 unidades.
- Valor da mão de obra no período R$ 320.000,00.
- Valor das despesas administrativas R$ 80.000,00.
- Valor das despesas com vendas R$ 20.000,00.
Com base nas informações acima, o custo do
período foi:
(Texto com modificações)
Esse mecanismo é denominado
Diante de tal opção, constata-se que
A tabela apresenta pagamentos efetuados referentes ao exercício de 2023 em determinado Município:
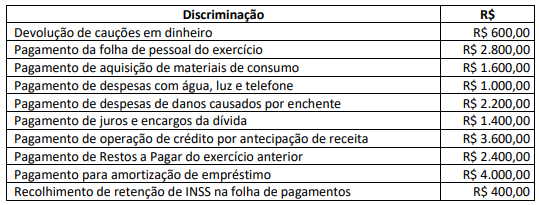
Considerando as informações, as Despesas Orçamentárias e os Dispêndios Extraorçamentários evidenciaram, respectivamente, os valores de:
Considere a seguinte situação hipotética:
O sr. Orides é servidor público e exerce o cargo de motorista no município de Novo Bressanone. Recebeu a incumbência de realizar viagem de três dias, dirigindo veículo de propriedade do município, para o transporte de pacientes que realizam tratamento de saúde fora do domicílio. Durante os dias da viagem será necessário realizar gastos com o abastecimento de combustível e limpeza do veículo. Para a cobertura desses gastos, o município de Novo Bressanone efetuou um adiantamento (suprimento de fundos) de R$ 3.000 para o Sr. Orides.
A respeito desse adiantamento, é correto afirmar que é despesa:
Nos termos da Lei nº 4.320, de 17 de março de 1964, julgue as assertivas a seguir:
l. O empenho de despesa é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição.
Il. O empenho da despesa poderá exceder o limite dos créditos concedidos. III. É permitida a realização de despesa sem prévio empenho.
IV. Para cada empenho, será extraído um documento denominado "nota de empenho", que indicará o nome do credor, a representação e a importância da despesa, bem como a dedução desta do saldo da dotação própria.
Está(ão) CORRETA(S) apena(s) a(s) assertiva(s):
No Balanço Financeiro, os Restos a Pagar do exercício serão computados ____________ para compensar sua inclusão ____________. Assinale a alternativa que correta e sequencialmente preencha as lacunas da sentença anterior.
1. Despesas correntes
2. Despesas de Capital
( ) Juros e Encargos da Dívida
( ) Inversões Financeiras
( ) Amortização da Dívida
( ) Pessoal e Encargos Sociais
Sociais Marque a sequência correta.

 Conheça nossos planos