Questões de Concurso
Sobre depreciação, amortização e exaustão em contabilidade pública
Foram encontradas 446 questões


Uma entidade adquiriu um equipamento por R$ 750.000,00, que entrou em operação em 01/01/20x5. O equipamento teve uma vida útil estimada de 12 anos, valor residual de R$ 30.000,00 e tem depreciação apurada pelo método da linha reta.
Em atenção ao desempenho do equipamento, em 02/01/20x9, a entidade contratou uma revisão da vida útil do ativo. O relatório de revisão informou que a nova vida útil remanescente era de 10 anos, além de uma redução de R$ 5.000,00 no valor residual.
Considerando que a entidade acatou o relatório e que não houve outras revisões, o valor líquido contábil do equipamento em 31/12/20x9 é:
De acordo com o Manual de Contabilidade Aplicado ao Setor Público, analise as afirmativas abaixo em relação aos procedimentos contábeis patrimoniais e assinale a alternativa correta.
I. É vedada a prática de ajuste do valor de custo dos estoques para o valor realizável líquido.
II. No caso de transferências de ativos entre entidades públicas, o valor a atribuir deve ser o valor contábil líquido constante dos registros da entidade de origem. Em caso de divergência desse critério com o fixado no instrumento de autorização da transferência, o fato deve ser evidenciado em notas explicativas.
III. A depreciação não cessa quando o ativo se torna ocioso ou é retirado de uso.
IV. Os gastos posteriores à aquisição ou ao registro de elemento do ativo intangível devem ser incorporados ao valor desse ativo quando houver possibilidade de geração de benefícios econômicos futuros ou potenciais de serviços. Qualquer outro gasto deve ser reconhecido como despesa do período em que tenha incorrido.
Em 31/03/2016, a Secretaria de Saúde de um Município empenhou despesa orçamentária no valor de R$ 80.000,00 referente à aquisição de um veículo para o transporte da população a Municípios vizinhos para o tratamento de saúde. Em 29/04/2016, o veículo foi entregue à Secretaria de Saúde e a despesa orçamentária foi liquidada pelo valor total do empenho. Em 31/05/2016, o veículo foi colocado em condições de uso, mas para isso foi necessário contratar serviços de terceiros - pessoa jurídica, cuja despesa orçamentária no valor de R$ 10.000,00 foi empenhada em 06/05/2016, cujos serviços foram prestados em maio de 2016 e cuja despesa foi liquidada, pelo valor total do empenho, em 30/05/2016.
No reconhecimento do ativo, a vida útil econômica e o valor residual do veículo foram estimados, respectivamente, em 5 anos e R$ 12.000,00 e não houve reestimativas desses parâmetros. A Secretaria de Saúde utiliza o método de custo para a mensuração após o reconhecimento e o método das quotas constantes para a apuração da depreciação mensal.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o valor da depreciação acumulada do veículo em 31/12/2018 é, em reais, de
_______________ é a redução do valor aplicado na aquisição de direitos de propriedade e quaisquer outros, inclusive ativos intangíveis, com existência ou exercício de duração limitada, ou cujo objeto sejam bens de utilização por prazo legal ou contratualmente limitado.
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, assinale a alternativa que preenche, corretamente, a lacuna dessa afirmação.
Com base em Francischini e Gurgel (2013), em relação à Administração do Patrimônio, analise as assertivas que seguem e assinale V, se verdadeiras, ou F, se falsas.
( ) Entende-se como ativo imobilizado todo ativo de natureza relativamente permanente, que é, em geral, mantido na empresa para a utilização na produção de mercadorias ou prestação de serviços.
( ) Os veículos fabricados em uma indústria automobilística são considerados ativos imobilizados, pois se destinam à venda.
( ) Um prédio de uma fábrica desativada permanece classificado como ativo imobilizado.
( ) A provisão para depreciação dos bens do ativo imobilizado deve ser constituída anual e proporcionalmente à vida útil estimada das imobilizações depreciáveis.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
De acordo com a Norma Brasileira de Contabilidade NBC TSP 07 – Ativo Imobilizado, cada componente de item do ativo imobilizado com custo significativo em relação ao custo total do item deve ser depreciado separadamente.
Com relação à depreciação de ativo imobilizado no setor público, assinale a alternativa incorreta.
Acerca da legislação e das práticas da Contabilidade Aplicada
ao Setor Público, julgue o item.
Considere as transações hipotéticas ocorridas no mês de setembro de 2018 em uma determinada entidade pública estadual:
- Empenho e liquidação de despesa com material de expediente no valor de R$ 400.000,00. A despesa foi paga pelo valor total do empenho em outubro de 2018.
- Lançamento e arrecadação de Taxas no valor de R$ 82.000,00. Tais receitas são referentes ao mês de setembro de 2018.
- Arrecadação de receitas de aluguel no valor de R$ 10.000,00. Tais receitas são referentes ao mês de agosto de 2018.
- Lançamento de Receitas de Serviços no valor de R$ 9.400.000,00 referentes ao mês de setembro de 2018. As receitas foram arrecadadas em outubro de 2018.
- Pagamento de despesa com Pessoal e Encargos Sociais no valor de R$ 7.600.000,00. As despesas foram empenhadas e liquidadas em agosto de 2018.
- Empenho e liquidação de despesa com Pessoal e Encargos Sociais no valor de R$ 7.830.000,00 referente ao mês de setembro de 2018. A despesa foi paga pelo valor total do empenho em outubro de 2018.
- Reconhecimento da depreciação mensal do Ativo Imobilizado no valor de R$ 625.000,00.
- Empenho e liquidação de despesa com Outros Serviços de Terceiros - Pessoa Jurídica, no valor de R$ 28.000,00 referente à prestação de serviços de manutenção preventiva e corretiva do sistema de iluminação e de emergência. A despesa foi paga pelo valor total do empenho em outubro de 2018.
- Pagamento a fornecedores no valor de R$ 384.000,00 referentes a despesas com material de distribuição gratuita. As despesas foram empenhadas e liquidadas em agosto de 2018. Todo o material foi distribuído em agosto de 2018.
- Consumo de material de expediente no valor de R$ 164.000,00 na prestação de serviços à população. A nota de empenho referente à aquisição foi emitida em agosto de 2018, mês em que a despesa foi liquidada e paga.
Observação: As despesas com Pessoal e Encargos Sociais são despesas correntes.
Atenção: Para responder a questão, utilize as informações abaixo
Em 31/07/2015, uma entidade pública estadual empenhou despesa orçamentária no valor de R$ 976.000,00 referente à aquisição de um bem imóvel que seria utilizado para a prestação de serviços à população. Em 31/08/2015, o imóvel foi entregue à entidade pública e a despesa orçamentária foi liquidada pelo valor total do empenho. Em 30/09/2015, o imóvel foi colocado em condições de uso, mas para isso foi necessário contratar serviços de terceiros - pessoa jurídica, cuja despesa orçamentária no valor de R$ 24.000,00 foi empenhada em 03/09/2015, cujos serviços foram prestados em setembro de 2015 e cuja despesa foi liquidada, pelo valor total do empenho, em 30/09/2015.
No reconhecimento do ativo, a vida útil e o valor residual do imóvel foram estimados, respectivamente, em 20 anos e R$400.000,00 e não houve reestimativas desses parâmetros. A entidade pública estadual utiliza o método de custo para a mensuração após o reconhecimento e o método das quotas constantes para a apuração da depreciação.
Em 31/12/2017, após o reconhecimento da depreciação referente ao ano de 2017, a entidade pública estadual realizou o teste de redução ao valor recuperável do imóvel e constatou que, nessa data, o valor em uso do imóvel era R$ 925.000,00 e o valor justo líquido de despesas de venda era R$ 550.000,00.
• data de aquisição: 31/12/20X4; • valor de compra: R$ 920.000; • vida útil estimada: 10 anos; • valor residual previsto ao fim de 10 anos: R$ 20.000.
Ao final do exercício de 20X7, após contabilização da depreciação, a entidade realizou teste de recuperabilidade em razão de evidências de que o desempenho do serviço do ativo poderá ser pior que o esperado. Identificou-se que o valor justo do equipamento hospitalar, deduzido de custos para comercialização, era R$ 610.000, e que o valor de uso era R$ 600.000.
Considerando essas informações, o gestor contábil deverá contabilizar uma perda por recuperabilidade no valor de
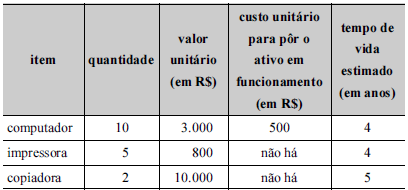
Considerando as informações precedentes e os dispositivos da contabilidade para entidades públicas quanto ao registro da depreciação pelo método de cotas constantes, assinale a opção correta.
O custo dos estoques pode não ser recuperável se esses estoques estiverem danificados, se se tornarem total ou parcialmente obsoletos ou se os seus preços de venda tiverem diminuído.
O lançamento para contabilização do ajuste de perdas de estoques para adequar ao valor realizável líquido é:


 Conheça nossos planos