Questões de Concurso
Sobre depreciação, amortização e exaustão em contabilidade pública
Foram encontradas 446 questões


Em 1.3.2017, uma universidade federal adquiriu um motor para ser instalado em uma embarcação utilizada na sua atividade de pesquisa. Os seguintes dados foram apresentados, relacionados a essa aquisição:
Preço de compra R$ 96.000,00
Gastos com instalação R$ 6.000,00
Data em que a máquina está disponível para uso 1.3.2017
Vida útil estimada 5 anos
Valor residual R$ 18.000,00
Considerando os dados apresentados, com base na NBC TSP 07 – Ativo Imobilizado, o valor da quota de
depreciação mensal desse bem é de:
Considere as seguintes informações para responder a questão.
Em 1/8/2016, o ordenador de despesas de uma Defensoria Pública emitiu empenho para a aquisição de um veículo no valor de
R$ 60.000,00. Em 1/9/2016, a despesa foi liquidada pelo valor total do empenho e, nesta mesma data, o veículo foi entregue pelo
fornecedor e colocado em uso nas atividades da Defensoria Pública, sendo a vida útil econômica e o valor residual estimados,
respectivamente, em 5 anos e R$ 6.000,00. Em 3/10/2016, o valor de R$ 50.000,00 foi pago ao fornecedor e o valor restante de
R$ 10.000,00 foi inscrito em restos a pagar processados no final do exercício de 2016. Em 31/12/2016, após o reconhecimento da
depreciação referente a 2016 pelo método das cotas constantes, verificou-se que o veículo apresentava uma perda por redução ao
valor recuperável no valor de R$ 1.000,00.
Uma entidade da administração pública adquiriu um bem que estava em utilização por outra entidade. Como se trata de um ativo imobilizado, a entidade da administração pública precisa definir a vida útil do bem para registrar a sua depreciação.
Acerca das possibilidades de definição da vida útil de bens usados prevista no MCASP, considere os itens a seguir:
I. tempo restante da vida útil do bem, levando em consideração a primeira instalação desse bem;
II. tempo definido em avaliação técnica que estime o prazo de vida útil pelo qual o bem ainda poderá gerar benefícios para o ente;
III. metade do tempo de vida útil para bens da mesma classe;
IV. vida útil estimada após a realização do teste de redução ao valor recuperável.
Está correto somente o que se afirma em:
Um equipamento foi adquirido em 01/07/2013 e logo em seguida entrou em operação. O valor de aquisição do ativo foi $ 280.000,00. O seu valor residual foi estimado em 5% e a vida útil do bem é de 10 anos. Em julho de 2016 foi realizada uma manutenção periódica no equipamento, que incorreu em gastos de $ 2.500,00.
Considerando as disposições do MCASP para mensuração de ativos, em 31/12/2016, o valor contábil líquido desse equipamento é:
No que se refere à contabilidade aplicada ao setor público, julgue o item.
Uma praça de uso comum pela população, construída e
mantida pelo Poder Público, cuja vida útil tenha prazo
indeterminado, não está sujeita ao regime de
depreciação.
No que se refere à contabilidade aplicada ao setor público, julgue o item.
A depreciação e a amortização devem ser reconhecidas
até que o ativo se torne obsoleto ou enquanto estiver
retirado de operação.
Ao final do exercício de 2015, uma determinada entidade pública iniciou o processo de revisão do valor patrimonial dos seus ativos. O extrato a seguir (Quadro 03) refere-se a um conjunto de equipamentos adquiridos para a Secretaria de Saúde do ente.
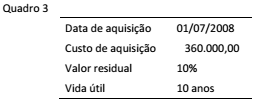
A partir dos dados informados e considerando que o conjunto
de ativos entrou em operação logo que foi adquirido, o valor
líquido contábil ao final do exercício de 2015 é:
Em função desses fatores, faz-se necessária a devida apropriação do consumo desses ativos ao resultado do período por meio da depreciação, atendendo ao princípio da competência.
Assim, é importante verificar que o reconhecimento da depreciação encontra-se vinculado à identificação das circunstâncias que determinem o seu registro, de forma que esse valor seja reconhecido no resultado do ente através de uma Variação Patrimonial Diminutiva (VPD).
Os ativos imobilizados estão sujeitos à depreciação no decorrer da sua vida útil, e cessa quando do término do período de vida útil do ativo.
São fatores que definem a estimativa da vida útil econômica do item do ativo, EXCETO:
Em relação aos mecanismos contábeis para avaliação de ativos, passivos, impostos e custos, julgue o item que se segue.
A depreciação de um ativo somente deve ser contabilizada
a partir do momento em que o ativo estiver efetivamente
em uso.
A conta cujo saldo apresentado ao final do exercício, ao ser encerrado, contribui para redução do resultado do exercício é:
Em relação à Depreciação segundo Manual de contabilidade Aplicado ao Setor Público, analise as afirmativas.
I - Os imobilizados, tais como, as pedreiras e os locais usados como aterro, os terrenos, mesmo tendo vida útil ilimitada, devem ser depreciados.
II - Terrenos e edifícios são ativos separáveis e são contabilizados separadamente, mesmo quando sejam adquiridos conjuntamente.
III - O aumento de valor de um terreno no qual um edifício esteja construído irá afetar a determinação do montante depreciável do edifício.
IV - Os edifícios têm vida útil limitada e por isso são ativos depreciáveis.
Estão corretas as afirmativas
Baseado nisto, podemos afirmar que:

 Conheça nossos planos