Questões de Concurso
Sobre depreciação, amortização e exaustão em contabilidade pública
Foram encontradas 446 questões


Considerando que os bens que compõem o patrimônio público sejam submetidos aos procedimentos contábeis patrimoniais exigidos pelo Manual de Contabilidade Aplicado ao Setor Público (MCASP), julgue o item subsecutivo.
Os terrenos de propriedade da UnB não se sujeitam ao
processo de depreciação.
Texto 1
Uma entidade do setor público mantém um ativo que foi adquirido em Junho de 20x3, por R$16.000 e tem vida útil de cinco anos. Esse ativo é gerador de caixa e o seu valor de uso esperado ao longo da vida útil é R$20.000; em Junho de 20x5, a entidade estimou que, em caso de alienação, o valor obtido seria R$10.000.
Considerando as informações do texto 1 e também que o ativo
entrou em uso assim que foi adquirido, é correto afirmar que a
depreciação acumulada em Junho de 20x5 na entidade foi de:
Em Janeiro/20X1 o ente público adquiriu item para compor seuimobilizado pelo custo de aquisição (mensuração inicial) de$200.000.
Em função do tempo decorrido com o frete até oestabelecimento do ente público e sua instalação, esse item sóficou disponível para uso a partir de 01/Abril/20X1, quando aadministração do ente público fez as seguintes estimativas comrelação a ele:
• Vida econômica = 25 anos
• Vida útil = 15 anos
• Valor residual = $30.500
• Método de depreciação = cotas constantes
O valor da despesa de depreciação que o ente público deveriareconhecer em 20X1 em relação a esse item, em conformidadecom a Portaria STN nº 700, de 10 de dezembro de 2014, é:
I recebimento de bem imóvel em doação;
II baixa de máquinas e equipamentos considerados inservíveis;
III pagamento de folha de pessoal empenhada e liquidada no mês anterior;
IV compra de veículo zero quilômetro à vista, para uso nas atividades administrativas;
V registro da depreciação mensal dos móveis e utensílios no ativo imobilizado.
A partir dos registros contábeis apresentados, julgue o próximo item, acerca das variações patrimoniais e das transações no setor público.
A transação V deve ser registrada como uma variação patrimonial qualitativa, visto que ela representa uma variação independente da execução orçamentária.
II registro de provisões inerentes a compromissos de cunho atuarial;
III baixa de equipamento considerado inservível;
IV depreciação, no período, de bens móveis de uso.
Considerando que os eventos contábeis apresentados tenham sido registrados no âmbito da contabilidade do MPU durante o exercício de 2014, julgue o item que se segue.
O evento IV representa uma variação patrimonial qualitativa, mas não quantitativa: há redução do patrimônio líquido concomitante à inclusão da conta redutora no ativo.
Uma entidade pública adquiriu em 01/06/2010 uma frota com dez veículos para serem usados nas áreas de saúde e educação, com metade da frota para cada área. Os veículos foram recebidos em 01/07/2010, sem avarias e com todos os equipamentos incluídos. O pagamento dos veículos se deu em cinco parcelas iguais, com a primeira em agosto e a última em dezembro do mesmo ano. A área de saúde iniciou o uso dos veículos no mês de agosto e a área de educação, em outubro. O valor unitário de cada veículo foi de R$ 55.000,00. Ao final da vida útil, a entidade estima alienar cada um por 5% do valor de aquisição. A entidade adotou um prazo de vida útil de cinco anos para os veículos.
De acordo com as informações do texto 1, no mês de dezembro de 2010, se adotado o método das quotas constantes, a despesa de depreciação acumulada será de:
Uma entidade pública adquiriu em 01/06/2010 uma frota com dez veículos para serem usados nas áreas de saúde e educação, com metade da frota para cada área. Os veículos foram recebidos em 01/07/2010, sem avarias e com todos os equipamentos incluídos. O pagamento dos veículos se deu em cinco parcelas iguais, com a primeira em agosto e a última em dezembro do mesmo ano. A área de saúde iniciou o uso dos veículos no mês de agosto e a área de educação, em outubro. O valor unitário de cada veículo foi de R$ 55.000,00. Ao final da vida útil, a entidade estima alienar cada um por 5% do valor de aquisição. A entidade adotou um prazo de vida útil de cinco anos para os veículos.
De acordo com as informações do texto 1 e as orientações da NBC T 16.9 – Depreciação, Amortização e Exaustão, o reconhecimento da depreciação dos veículos deverá iniciar em:
O valor estimado que a entidade obteria com a venda de um ativo, caso este já tivesse a idade, a condição e o tempo de uso esperados para o fim de sua vida útil, é o:
Uma das alternativas abaixo apresenta o entendimento apresentado da NBC T 16.9 – Depreciação, Amortização e Exaustão, sobre o termo Valor Depreciável.
Considerando-se as regras prescritas nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público — NBCT 16, pode-se afirmar:
Nas entidades do setor público, a depreciação cessará quando o ativo se tornar obsoleto ou for retirado temporariamente de operação.
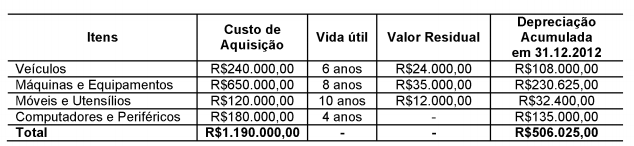
No decorrer do ano de 2013, não houve novas aquisições, nem baixas. Foram mantidos os critérios de vida útil e valor residual, e não foram identificadas perdas por recuperabilidade. Acerca da situação acima, o valor contábil do imobilizado apresentado no Balanço Patrimonial, em 31.12.2013, é de:

 Conheça nossos planos