Questões de Concurso
Sobre depreciação, amortização e exaustão em contabilidade pública
Foram encontradas 428 questões


Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303358
Contabilidade Pública
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP), a depreciação
representa a alocação sistemática do valor depreciável de um ativo ao longo de sua vida útil. Considere a seguinte
situação:
Um município adquiriu, em 1º de julho de 2024, um veículo para uso administrativo pelo valor de R$ 180.000,00. O bem foi colocado em uso na mesma data da aquisição. Estimou-se para esse veículo uma vida útil de 5 anos e um valor residual de R$ 30.000,00. O método de depreciação adotado é o linear.
Com base nessas informações, assinale a alternativa que corresponde corretamente ao valor mensal da despesa de depreciação a ser reconhecida:
Um município adquiriu, em 1º de julho de 2024, um veículo para uso administrativo pelo valor de R$ 180.000,00. O bem foi colocado em uso na mesma data da aquisição. Estimou-se para esse veículo uma vida útil de 5 anos e um valor residual de R$ 30.000,00. O método de depreciação adotado é o linear.
Com base nessas informações, assinale a alternativa que corresponde corretamente ao valor mensal da despesa de depreciação a ser reconhecida:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303357
Contabilidade Pública
A Demonstração das Variações Patrimoniais (DVP) evidencia as variações patrimoniais aumentativas e
diminutivas ocorridas no período, apuradas pelo regime de competência. Considere os fatos a seguir ocorridos
no exercício financeiro de determinado município, sabendo-se que nem todos necessariamente geram variação
patrimonial:
I. Arrecadação de receitas tributárias no valor de R$ 1.200.000,00, referentes a fatos geradores ocorridos no próprio exercício.
II. Empenho de despesa com aquisição de material de consumo no valor de R$ 300.000,00, ainda não liquidada até o encerramento do exercício.
III. Liquidação de despesa (previamente empenhada) com serviços prestados no valor de R$ 250.000,00, relativos a serviços efetivamente prestados no exercício.
IV. Recebimento de recursos provenientes de operação de crédito no valor de R$ 400.000,00.
V. Reconhecimento de depreciação de bens do ativo imobilizado no valor de R$ 150.000,00.
Com base exclusivamente nos fatos que devem ser considerados na Demonstração das Variações Patrimoniais, assinale a alternativa que corresponde corretamente ao resultado patrimonial do exercício:
I. Arrecadação de receitas tributárias no valor de R$ 1.200.000,00, referentes a fatos geradores ocorridos no próprio exercício.
II. Empenho de despesa com aquisição de material de consumo no valor de R$ 300.000,00, ainda não liquidada até o encerramento do exercício.
III. Liquidação de despesa (previamente empenhada) com serviços prestados no valor de R$ 250.000,00, relativos a serviços efetivamente prestados no exercício.
IV. Recebimento de recursos provenientes de operação de crédito no valor de R$ 400.000,00.
V. Reconhecimento de depreciação de bens do ativo imobilizado no valor de R$ 150.000,00.
Com base exclusivamente nos fatos que devem ser considerados na Demonstração das Variações Patrimoniais, assinale a alternativa que corresponde corretamente ao resultado patrimonial do exercício:
Ano: 2026
Banca:
VUNESP
Órgão:
Prefeitura de Jardinópolis - SP
Prova:
VUNESP - 2026 - Prefeitura de Jardinópolis - SP - Contador II |
Q4293551
Contabilidade Pública
Uma entidade do setor público, adquiriu um sistema de
radares meteorológicos para prevenção de desastres naturais. Os dados técnicos da aquisição são:
Custo de aquisição e instalação: R$ 12.000.000,00 Valor residual estimado: R$ 2.000.000,00 Vida útil estimada: 10 anos. Data em que o sistema foi instalado e testado (pronto para uso): 15.10.20X3. Data do início efetivo das operações de monitoramento: 01.01.20X4.
Considerando as disposições da NBC TSP 37, assinale a alternativa correta.
Custo de aquisição e instalação: R$ 12.000.000,00 Valor residual estimado: R$ 2.000.000,00 Vida útil estimada: 10 anos. Data em que o sistema foi instalado e testado (pronto para uso): 15.10.20X3. Data do início efetivo das operações de monitoramento: 01.01.20X4.
Considerando as disposições da NBC TSP 37, assinale a alternativa correta.
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Auditor de Controle Externo - Contas Públicas - REAPLICAÇÃO |
Q4288545
Contabilidade Pública
Em uma entidade do setor público, a direção dos diferentes
setores é renovada a cada quatro anos, ocasião em que são
adquiridos novos móveis para as respectivas salas.
Em 01/01/2026, um novo grupo assumiu e, na mesma data, foram adquiridos móveis por R$ 50.000,00, com frete de R$ 600,00, pago pela entidade.
Embora a vida útil econômica dos móveis seja estimada em 10 anos, a entidade espera utilizá-los por apenas quatro anos, em razão da substituição prevista na próxima mudança da direção. Além disso, foram gastos R$ 5.000,00 para retirar os móveis antigos, que foram doados a um projeto social.
Ao verificar a despesa de depreciação anual dos móveis adquiridos, um auditor constatou que era de
Em 01/01/2026, um novo grupo assumiu e, na mesma data, foram adquiridos móveis por R$ 50.000,00, com frete de R$ 600,00, pago pela entidade.
Embora a vida útil econômica dos móveis seja estimada em 10 anos, a entidade espera utilizá-los por apenas quatro anos, em razão da substituição prevista na próxima mudança da direção. Além disso, foram gastos R$ 5.000,00 para retirar os móveis antigos, que foram doados a um projeto social.
Ao verificar a despesa de depreciação anual dos móveis adquiridos, um auditor constatou que era de
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287365
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a depreciação é o declínio do
potencial de geração de serviços por ativos de longa
duração, ocasionada pelos seguintes fatores:
1. Reavaliação.
2. Obsolescência.
3. Deterioração física.
4. Desgastes com uso.
5. Teste de recuperabilidade.
Assinale a alternativa que indica todas as afirmativas corretas.
1. Reavaliação.
2. Obsolescência.
3. Deterioração física.
4. Desgastes com uso.
5. Teste de recuperabilidade.
Assinale a alternativa que indica todas as afirmativas corretas.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287347
Contabilidade Pública
Texto associado
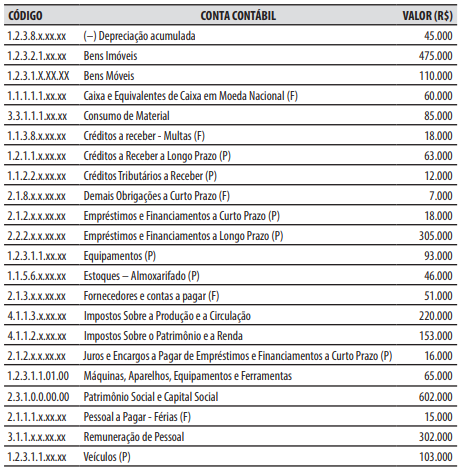
Caso 1
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 16.000.
2. Arrecadação e recolhimento da receita com taxas, que não havia sido previamente lançada, no valor de R$ 18.000.
3. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar - Férias (F)”, no valor de R$ 15.000.
4. Empenho e liquidação da despesa com pessoal, no valor de R$ 60.000.
5. Recebimento, em doação, de um veículo, no valor de R$ 80.000.
6. Arrecadação e recolhimento da receita com multas, que já havia sido previamente lançada e estava registrada na conta contábil “Créditos a receber - Multas (F)”, no valor de R$ 8.000.
7. Empenho, liquidação e pagamento de despesa com a aquisição de insumos hospitalares, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 17.000.
8. Reconhecimento da depreciação do período, no valor de R$ 5.000.
A respeito das operações ocorridas durante o mês
de dezembro de 2025, assinale a alternativa em que
há apenas operações que contribuíram para a redução do resultado orçamentário do exercício.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287344
Contabilidade Pública
Texto associado
Caso 1
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 16.000.
2. Arrecadação e recolhimento da receita com taxas, que não havia sido previamente lançada, no valor de R$ 18.000.
3. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar - Férias (F)”, no valor de R$ 15.000.
4. Empenho e liquidação da despesa com pessoal, no valor de R$ 60.000.
5. Recebimento, em doação, de um veículo, no valor de R$ 80.000.
6. Arrecadação e recolhimento da receita com multas, que já havia sido previamente lançada e estava registrada na conta contábil “Créditos a receber - Multas (F)”, no valor de R$ 8.000.
7. Empenho, liquidação e pagamento de despesa com a aquisição de insumos hospitalares, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 17.000.
8. Reconhecimento da depreciação do período, no valor de R$ 5.000.
Em 31/12/2025, na demonstração das variações
patrimoniais, o valor do resultado patrimonial do exercício, foi:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Câmara de Palhoça - SC
Prova:
FUNDATEC - 2026 - Câmara de Palhoça - SC - Controlador Interno |
Q4279430
Contabilidade Pública
O ativo imobilizado é o item tangível que é mantido para o uso na produção ou
fornecimento de bens ou serviços, ou para fins administrativos, inclusive os decorrentes de
operações que transfiram para a entidade os benefícios, riscos e controle desses bens, cuja
utilização se dará por mais de um período (exercício). Considerando o preconizado pelo MCASP,
assinale a alternativa INCORRETA.
Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Itarana - ES
Prova:
IBADE - 2026 - Prefeitura de Itarana - ES - Contador |
Q4278479
Contabilidade Pública
Na conciliação entre o razão contábil e o sistema de
patrimônio, surgem diferenças em aquisições, baixas,
transferências, depreciação e bens em andamento. Nesse
contexto, o procedimento tecnicamente correto consiste em:
Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Itarana - ES
Prova:
IBADE - 2026 - Prefeitura de Itarana - ES - Contador |
Q4278474
Contabilidade Pública
Na vistoria de uma ala hospitalar classificada como ativo não
gerador de caixa, uma falha estrutural reduz sua capacidade
de atendimento. O imóvel permanece em uso parcial e seu
valor contábil supera o potencial remanescente de serviços.
Qual é o procedimento contábil correto?
Qual é o procedimento contábil correto?
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Boa Esperança do Iguaçu - PR
Prova:
FAU - 2026 - Prefeitura de Boa Esperança do Iguaçu - PR - Auxiliar de Contabilidade |
Q4267910
Contabilidade Pública
Os bens permanentes de um Ente Público são evidenciados em seu Ativo Não
Circulante, com destaque para os bens do Ativo Imobilizado. Tais bens, estão sujeitos a
perda de valor por seu uso ou obsolescência, que deve ser registrada no patrimônio do
Ente. Nesse sentido, assinale a alternativa que apresenta as contas contábeis do registro
da depreciação dos imóveis no sistema patrimonial de um Ente Público:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Boa Esperança do Iguaçu - PR
Prova:
FAU - 2026 - Prefeitura de Boa Esperança do Iguaçu - PR - Contador |
Q4258558
Contabilidade Pública
O resultado patrimonial dos Entes públicos deve ser auferido na Demonstração das
Variações Patrimoniais, elaborada ao final de cada exercício financeiro. Considere as
seguintes informações de um Ente Público ao longo do exercício financeiro de 2025:
- Recebimento de impostos do exercício de 2024, no valor de R$ 300.000,00 (desconsiderar encargos por atraso).
- Impostos de competência do exercício de 2025, valor total de R$ 2.000.000,00, sendo que R$ 1.500.000,00 foi recebido ao longo do exercício e o restante ficou registrado para recebimento em exercícios futuros.
- Apropriação (registro) da nota fiscal de prestador de serviços no exercício de 2025, com pagamento previsto para janeiro de 2026, com valor de R$ 200.000,00.
- Prestação de contas por parte de servidor que recebeu, no ano de 2024, valor para suprimento de fundos. O valor das despesas do exercício de 2025 comprovadas, foi de R$ 50.000,00.
- Recebimento de receitas financeiras do exercício, no valor de R$ 100.000,00.
- Depreciação de bens do Ativo Imobilizado no exercício de 2025: R$ 350.000,00.
- Despesas financeiras no exercício de 2025, no valor de R$ 50.000,00.
Com base nas informações apresentadas, é CORRETO afirmar que:
- Recebimento de impostos do exercício de 2024, no valor de R$ 300.000,00 (desconsiderar encargos por atraso).
- Impostos de competência do exercício de 2025, valor total de R$ 2.000.000,00, sendo que R$ 1.500.000,00 foi recebido ao longo do exercício e o restante ficou registrado para recebimento em exercícios futuros.
- Apropriação (registro) da nota fiscal de prestador de serviços no exercício de 2025, com pagamento previsto para janeiro de 2026, com valor de R$ 200.000,00.
- Prestação de contas por parte de servidor que recebeu, no ano de 2024, valor para suprimento de fundos. O valor das despesas do exercício de 2025 comprovadas, foi de R$ 50.000,00.
- Recebimento de receitas financeiras do exercício, no valor de R$ 100.000,00.
- Depreciação de bens do Ativo Imobilizado no exercício de 2025: R$ 350.000,00.
- Despesas financeiras no exercício de 2025, no valor de R$ 50.000,00.
Com base nas informações apresentadas, é CORRETO afirmar que:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Boa Esperança do Iguaçu - PR
Prova:
FAU - 2026 - Prefeitura de Boa Esperança do Iguaçu - PR - Contador |
Q4258555
Contabilidade Pública
Considere as seguintes informações relativas a um bem do Ativo Imobilizado da Prefeitura Municipal:
- Valor bruto (custo de aquisição do bem): R$ 3.600.000,00.
- Data da aquisição (início do uso): 01/08/2025.
- Vida útil estimada: 5 (cinco) anos.
- Valor residual: R$ 600.000,00.
Ao verificar o valor líquido do bem no Balanço Patrimonial de 31/12/2025, o valor apresentado foi de R$ 2.750.000,00.
Sobre a situação apresentada, é CORRETO afirmar que:
- Valor bruto (custo de aquisição do bem): R$ 3.600.000,00.
- Data da aquisição (início do uso): 01/08/2025.
- Vida útil estimada: 5 (cinco) anos.
- Valor residual: R$ 600.000,00.
Ao verificar o valor líquido do bem no Balanço Patrimonial de 31/12/2025, o valor apresentado foi de R$ 2.750.000,00.
Sobre a situação apresentada, é CORRETO afirmar que:
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Câmara de Bom Princípio - RS
Prova:
Instituto Legalle - 2026 - Câmara de Bom Princípio - RS - Analista Legislativo |
Q4256266
Contabilidade Pública
Em 01/01/2021, uma Câmara Municipal de
Vereadores adquiriu uma máquina pelo valor de R$
500.000,00. Na data de aquisição, o bem encontrava-se em
plenas condições de uso, tendo sido definida vida útil
econômica inicial de 10 anos, com valor residual estimado
em R$ 100.000,00. Em 01/01/2022, em decorrência da
reavaliação das condições de uso e desempenho do ativo,
a entidade promoveu revisão das estimativas contábeis,
passando a considerar vida útil remanescente de 8 anos e
valor residual revisado para R$ 60.000,00. Considerando
que a entidade adota o método de depreciação pelo
regime linear (cotas constantes), assinale a alternativa que
indica CORRETAMENTE o valor contábil da máquina em
31/12/2025.
Ano: 2026
Banca:
IAN
Órgão:
Câmara de Jardim - MS
Prova:
IAN - 2026 - Câmara de Jardim - MS - Contador |
Q4249190
Contabilidade Pública
Ao elaborar as demonstrações contábeis da
Câmara Municipal, o contador verificou que
determinado bem do ativo imobilizado teve sua vida
útil econômica revisada, um ativo intangível
possuía vida útil definida, uma jazida explorada
pelo ente encontrava-se em fase de exploração
econômica e existia demanda judicial cuja perda
era apenas possível. No encerramento do exercício,
observou-se que um conjunto de registros
contábeis aumentou o ativo total, reduziu o
patrimônio líquido, manteve inalterado o passivo
exigível e foi considerado compatível com os
critérios de reconhecimento, mensuração e
evidenciação previstos nas normas convergidas
aos padrões internacionais de Contabilidade. À luz
da Contabilidade Geral, marque a opção CORRETA.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEPLAG-AL
Prova:
CESPE / CEBRASPE - 2026 - SEPLAG-AL - Especialista em Gestão Pública - Especialidade: Contabilidade |
Q4248556
Contabilidade Pública
Julgue o item a seguir, relativos à mensuração de ativos.
Suponha que a vida útil de um bem no valor de R$ 2 milhões colocado em uso no primeiro dia de determinado ano seja estimada em 5 anos pelo ente que o adquiriu. Suponha, ainda, que, sendo usual que 5% do custo inicial seja reservado a título de valor residual, o ente opte pelo uso do método da soma dos dígitos crescente para o cálculo da depreciação do ativo. Nesse caso, ao final do terceiro ano de depreciação, o valor contábil líquido do bem será de R$ 1,24 milhão.
Q4247765
Contabilidade Pública
Texto associado
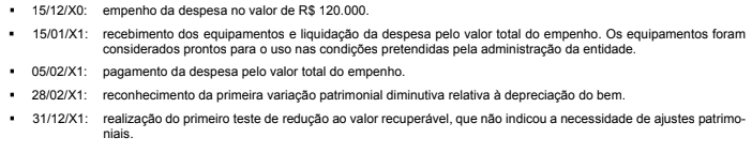
Considere as informações a seguir, referentes à despesa com aquisição de equipamentos de informática realizada por determinado ente público municipal:
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a apuração da depreciação dos equipamentos deve começar
em
Ano: 2026
Banca:
FURB
Órgão:
Câmara de Curitibanos - SC
Prova:
FURB - 2026 - Câmara de Curitibanos - SC - Controlador Interno |
Q4246955
Contabilidade Pública
Sobre o sistema patrimonial da Contabilidade Pública,
julgue os itens a seguir:
I.O registro das transações no sistema patrimonial da administração pública segue o regime misto, reconhecendo as variações patrimoniais aumentativas (VPA) no momento da arrecadação e as diminutivas (VPD) no momento do empenho.
II.O sistema patrimonial evidencia a perda da capacidade de geração de serviços ou dos benefícios econômicos dos ativos por meio do reconhecimento contábil da depreciação, da amortização e da exaustão como variações patrimoniais diminutivas (VPD) nos períodos em que ocorrem.
III.No sistema patrimonial governamental, os estoques mantidos para distribuição gratuita devem ser mensurados pelo valor de custo ou pelo valor realizável líquido, dos dois o menor.
É correto o que se afirma em:
I.O registro das transações no sistema patrimonial da administração pública segue o regime misto, reconhecendo as variações patrimoniais aumentativas (VPA) no momento da arrecadação e as diminutivas (VPD) no momento do empenho.
II.O sistema patrimonial evidencia a perda da capacidade de geração de serviços ou dos benefícios econômicos dos ativos por meio do reconhecimento contábil da depreciação, da amortização e da exaustão como variações patrimoniais diminutivas (VPD) nos períodos em que ocorrem.
III.No sistema patrimonial governamental, os estoques mantidos para distribuição gratuita devem ser mensurados pelo valor de custo ou pelo valor realizável líquido, dos dois o menor.
É correto o que se afirma em:
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Prefeitura de Cerro Grande do Sul - RS
Prova:
Instituto Legalle - 2026 - Prefeitura de Cerro Grande do Sul - RS - Contador |
Q4245884
Contabilidade Pública
Considere que determinado Município, ao
final do exercício de 2025, realizou a reavaliação de um
bem imóvel integrante de seu ativo imobilizado. Na data
da reavaliação, o imóvel apresentava custo histórico de
aquisição de R$ 800.000,00, depreciação acumulada de R$
50.000,00 e valor reavaliado, conforme laudo técnico, de
R$ 1.200.000,00. Considerando apenas essas informações,
é CORRETO afirmar que o acréscimo líquido decorrente da
reavaliação a ser reconhecido foi de:
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245615
Contabilidade Pública
Ao final de cada mês, o setor contábil do ente público XYZ realiza o reconhecimento da depreciação dos itens do ativo imobilizado,
de forma a refletir a redução do valor dos bens tangíveis pelo desgaste ou perda de utilidade por uso, ação da natureza ou
obsolescência. Considerando o Plano de Contas Aplicado ao Setor Público e o Manual de Contabilidade Aplicada ao Setor Público,
o reconhecimento mensal da depreciação impacta a(s) natureza(s) de informação

 Conheça nossos planos