Questões de Concurso
Sobre demonstrativos fiscais em contabilidade pública
Foram encontradas 763 questões


Ano: 2025
Banca:
FEPESE
Órgão:
CIS - AMOSC - SC
Prova:
FEPESE - 2025 - CIS - AMOSC - SC - Contador |
Q3755853
Contabilidade Pública
Considere a seguinte situação hipotética:
O contador de um município está em busca de um relatório que apresente o comparativo com os limites previstos na Lei de Responsabilidade Fiscal (Lei Complementar nº 101/2000) do montante da despesa total com pessoal, distinguindo a com inativos e pensionistas.
Nesse caso, o contador deve consultar o relatório:
Ano: 2025
Banca:
CEV-URCA
Órgão:
Prefeitura de Mauriti - CE
Prova:
CEV-URCA - 2025 - Prefeitura de Mauriti - CE - Fiscal de Tributos |
Q3750715
Contabilidade Pública
Acerca dos aspectos orçamentário,
patrimonial e fiscal da contabilidade aplicada ao setor
público, analise as afirmações a seguir e assinale a alternativa correta:
I. no setor público, a principal razão de se manterem ativos imobilizados e outros ativos é voltada para a sua capacidade de gerar fluxos de caixa;
II. o aspecto fiscal compreende o registro e a evidenciação do orçamento público, tanto quanto a sua aprovação quanto a sua execução;
III. o aspecto patrimonial compreende o registro e a evidenciação da composição patrimonial do ente público;
IV. os relatórios fiscais são utilizados para comparar os resultados fiscais nacional e internacionalmente.
Ano: 2025
Banca:
SELECON
Órgão:
Prefeitura de Marcelândia - MT
Prova:
SELECON - 2025 - Prefeitura de Marcelândia - MT - Contador |
Q3742575
Contabilidade Pública
As metas fiscais do governo, relativas ao ano anterior,
são expostas no documento que integra a Lei de Diretrizes
Orçamentárias, denominado:
Ano: 2025
Banca:
FucapSul
Órgão:
Câmara de Imbituba - SC
Prova:
FucapSul - 2025 - Câmara de Imbituba - SC - Contador |
Q3728006
Contabilidade Pública
De acordo com o Art. 50 da Lei Complementar
nº 101/2000 (LRF), o Relatório de Gestão Fiscal deve
conter:
Ano: 2025
Banca:
Instituto Darwin
Órgão:
CREA-PB
Prova:
Instituto Darwin - 2025 - CREA-PB - Contador |
Q3713646
Contabilidade Pública
O Anexo de Metas Fiscais (AMF) é a parte mais importante da Lei de Diretrizes Orçamentárias (LDO) no que tange à disciplina
fiscal, sendo obrigatório pela Lei de Responsabilidade Fiscal (LRF). Sua função principal é estabelecer, de forma clara e
transparente, os objetivos de desempenho fiscal do governo. O AMF deverá conter, exceto.
Ano: 2025
Banca:
Instituto Darwin
Órgão:
CREA-PB
Prova:
Instituto Darwin - 2025 - CREA-PB - Contador |
Q3713641
Contabilidade Pública
Os relatórios de acompanhamento da execução orçamentária,
regidos principalmente pela Lei de Responsabilidade Fiscal
(LRF), são ferramentas essenciais de transparência e gestão
fiscal no setor público, visando demonstrar como o orçamento
público está sendo cumprido. Sobre esses demonstrativos no
âmbito dos municípios podemos afirmar
Ano: 2025
Banca:
Instituto Darwin
Órgão:
CREA-PB
Prova:
Instituto Darwin - 2025 - CREA-PB - Auditor |
Q3713003
Contabilidade Pública
A importância dos percentuais constitucionais de despesa em
Educação e Saúde reside no fato de serem um mecanismo
legal de proteção social e estabilidade fiscal no Brasil. Eles
garantem o financiamento contínuo e obrigatório de serviços
essenciais, independentemente das mudanças políticas ou
crises econômicas. Em qual peça contábil pode ser verificado
os seus cumprimentos?
Ano: 2025
Banca:
Instituto Darwin
Órgão:
CREA-PB
Prova:
Instituto Darwin - 2025 - CREA-PB - Auditor |
Q3713000
Contabilidade Pública
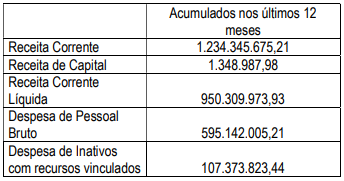
O principal objetivo do Anexo I do Relatório de Gestão Fiscal
(RGF) é demonstrar e fiscalizar o cumprimento do limite de
Despesa Total com Pessoal (DTP), conforme estabelecido
pela Lei de Responsabilidade Fiscal (LRF). De acordo com os
dados abaixo, aponte o percentual de despesa com pessoal:
Ano: 2025
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
UFSJ
Prova:
FUNDEP (Gestão de Concursos) - 2025 - UFSJ - Auditor - PROVA LEDOR |
Q3705539
Contabilidade Pública
Com base no Manual de Contabilidade Aplicada ao Setor
Público (MCASP) e no Manual de Licitação e Contratos:
Orientações e Jurisprudência (MLC) do TCU, no que
diz respeito à transparência fiscal e aos efeitos da Lei
de Responsabilidade Fiscal (LRF) no planejamento,
na execução e no controle orçamentário, é correto afirmar:
Q3704511
Contabilidade Pública
À luz do que prevê a LRF e o Manual de Demonstrativos Fiscais da Secretaria do
Tesouro Nacional (14ª edição), assinale a alternativa INCORRETA.
Q3704510
Contabilidade Pública
Analise as assertivas a seguir quanto à transparência da gestão fiscal:
I. A LRF prevê, no art. 48, que a transparência da gestão fiscal será assegurada mediante a ampla divulgação de planos, orçamentos e leis de diretrizes orçamentárias, além de relatórios e prestações de contas, em meios eletrônicos de acesso público.
II. O Relatório de Gestão Fiscal (RGF) é de elaboração obrigatória por todos os Poderes e órgãos autônomos, como o Ministério Público e os Tribunais de Contas.
III. O Relatório Resumido da Execução Orçamentária (RREO), publicado até trinta dias após o encerramento de cada semestre, contém a execução da receita, da despesa e a avaliação do cumprimento das metas fiscais.
IV. O art. 48-A da LRF estabelece que devem ser disponibilizadas em tempo real informações pormenorizadas sobre a execução orçamentária e financeira, incluindo dados relativos a licitações e contratos, em meio eletrônico de acesso público.
Quais estão corretas?
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
TCE-MS
Prova:
CESPE / CEBRASPE - 2025 - TCE-MS - Auditor de Controle Externo - Área: Direito |
Q3703965
Contabilidade Pública
Acerca do relatório da gestão fiscal (RGF), assinale a opção
correta com base na LRF.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
TCE-MS
Prova:
CESPE / CEBRASPE - 2025 - TCE-MS - Auditor de Controle Externo - Área: Direito |
Q3703933
Contabilidade Pública
Durante a elaboração do relatório de gestão fiscal de
um estado da Federação, foram incluídos no cálculo da receita
corrente líquida os valores arrecadados com receitas tributárias,
patrimoniais, industriais, agropecuárias, de serviços e os valores
recebidos de contribuições dos servidores públicos para o custeio
do regime próprio de previdência. A receita corrente líquida foi
apurada somando-se as receitas arrecadadas no mês de referência
e nos onze anteriores, excluídas as duplicidades.
Nessa situação hipotética, de acordo com a Lei de Responsabilidade Fiscal, o referido cálculo está
Nessa situação hipotética, de acordo com a Lei de Responsabilidade Fiscal, o referido cálculo está
Q3690518
Contabilidade Pública
Ao encerrar o exercício de X1, a Contadoria‑Geral do Estado
elaborou as demonstrações exigidas pela Lei nº 4.320/1964
e pelo MCASP (edição vigente): balanço orçamentário (BO),
balanço financeiro (BF), balanço patrimonial (BP) e
demonstração das variações patrimoniais (DVP), além dos
relatórios fiscais da LRF (RREO e RGF).
Com base nessa situação hipotética, assinale a opção que apresenta corretamente a finalidade de cada demonstração contábil.
Com base nessa situação hipotética, assinale a opção que apresenta corretamente a finalidade de cada demonstração contábil.
Q3677216
Contabilidade Pública
O Anexo de Riscos Fiscais (ARF), previsto no § 3º do artigo 4º da LRF, deve avaliar
passivos contingentes e outros riscos capazes de afetar as contas públicas, além de indicar
providências a serem adotadas caso tais riscos se concretizem. Considerando o disposto no Manual
de Demonstrativos Fiscais (14ª edição) e a LRF, assinale a alternativa INCORRETA.
Ano: 2025
Banca:
Instituto Darwin
Órgão:
Câmara de Lagoa do Carro - PE
Prova:
Instituto Darwin - 2025 - Câmara de Lagoa do Carro - PE - Contador Legislativo |
Q3677070
Contabilidade Pública
O principal objetivo é promover a transparência e a
responsabilidade na gestão das finanças públicas. Este
documento, publicado a cada quadrimestre, exigido pela Lei
de Responsabilidade Fiscal, permite que a sociedade, os
órgãos de controle e o próprio governo monitorem se as
metas fiscais estão sendo cumpridas, avaliem a prudência e
o equilíbrio das contas públicas e assegurem a
sustentabilidade fiscal a longo prazo. O texto faz referência
ao:
Ano: 2025
Banca:
FURB
Órgão:
Câmara de Porto Belo - SC
Prova:
FURB - 2025 - Câmara de Porto Belo - SC - Controlador Interno |
Q3665673
Contabilidade Pública
Sobre a Contabilidade Aplicada ao Setor Público (CASP)
e suas respectivas normas, assinale a alternativa correta:
Ano: 2025
Banca:
FURB
Órgão:
Câmara de Porto Belo - SC
Prova:
FURB - 2025 - Câmara de Porto Belo - SC - Controlador Interno |
Q3665667
Contabilidade Pública
De acordo com o disposto na Lei Complementar Federal
n.º 101/2000 e no Manual de Demonstrativos Fiscais
(MDF) emitido pela Secretaria do Tesouro Nacional,
analise as assertivas a seguir a respeito do Relatório de
Gestão Fiscal (RGF). Registre V, para verdadeiras, e F,
para falsas:
(__) O Relatório de Gestão Fiscal deve ser emitido e publicado até 30 dias após o final de cada quadrimestre.
(__) Os Municípios têm a obrigação de publicar e disponibilizar ao público quadrimestralmente, inclusive por meio eletrônico, o seu Relatório de Gestão Fiscal, independentemente do porte do município.
(__) No Relatório de Gestão Fiscal, as receitas e despesas intraorçamentárias devem ser segregadas em linhas específicas para maior transparência.
Assinale a alternativa que apresenta a sequência correta:
Q3647886
Contabilidade Pública
Determinado ente público apresentou os seguintes
saldos para a elaboração do Anexo 6 do Relatório
Resumido da Execução Orçamentária (RREO):
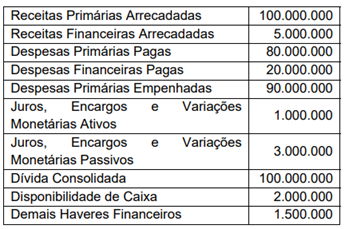
Considerando exclusivamente as informações disponíveis bem como a previsão do Art. 53, inciso III da LRF, e o MDF (14ª ed.), o Resultado Nominal Acima da Linha foi igual a
Considerando exclusivamente as informações disponíveis bem como a previsão do Art. 53, inciso III da LRF, e o MDF (14ª ed.), o Resultado Nominal Acima da Linha foi igual a
Q3647884
Contabilidade Pública
Em um exercício financeiro, determinado ente público apresentou os seguintes saldos orçamentários:
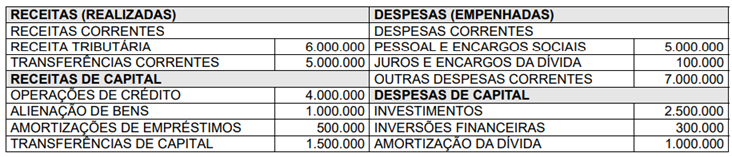
Considerando essas informações na elaboração do “Anexo 9 – Demonstrativo das Receitas de Operações de Crédito e Despesas de Capital” do Relatório Resumido da Execução Orçamentária (RREO) em obediência ao Art. 53, §1, inciso I, da LRF (Lei Complementar 101/2000), o Resultado para Apuração da Regra de Ouro foi igual a
Considerando essas informações na elaboração do “Anexo 9 – Demonstrativo das Receitas de Operações de Crédito e Despesas de Capital” do Relatório Resumido da Execução Orçamentária (RREO) em obediência ao Art. 53, §1, inciso I, da LRF (Lei Complementar 101/2000), o Resultado para Apuração da Regra de Ouro foi igual a

 Conheça nossos planos