Questões de Concurso Sobre demonstrativos fiscais em contabilidade pública

Foram encontradas 763 questões

Q4070467 Contabilidade Pública
De acordo com a Lei de Responsabilidade Fiscal (LRF), no que se refere à escrituração e à consolidação das contas públicas, assinale a alternativa CORRETА. 
Alternativas
Q4067358 Contabilidade Pública
Durante o acompanhamento da execução orçamentária, a equipe técnica de um ente público verificou o comportamento das receitas e despesas em relação às metas fiscais estabelecidas. À luz das normas de responsabilidade fiscal, assinale a alternativa INCORRETA.
Alternativas
Q4065339 Contabilidade Pública
O Relatório de Gestão Fiscal (RGF), exigido pela Lei de Responsabilidade Fiscal – LRF (Lei complementar nº 101/2000), deve conter informações que permitam aferir o cumprimento dos limites legais.

Entre elas, incluem-se:
Alternativas
Q4065154 Contabilidade Pública
Com base no Manual de Demonstrativos Fiscais, a gestão de riscos fiscais é composta por seis funções necessárias. O Anexo de Riscos Fiscais, especificamente, dá transparência a apenas algumas dessas funções, enquanto as demais podem ser tratadas em audiências públicas. Diante disso, assinale a alternativa que identifica CORRETAMENTE as funções contempladas por esse Anexo.
Alternativas
Q4063842 Contabilidade Pública
O relatório resumido da execução orçamentária abrange todos os poderes e o Ministério Público, e é publicado até trinta dias após o encerramento de cada:
Alternativas
Q4063832 Contabilidade Pública
De acordo com a Lei Complementar nº 101/2000 (Lei de Responsabilidade Fiscal), são instrumentos de transparência da gestão fiscal, aos quais será dada ampla divulgação, inclusive em meios eletrônicos de acesso público:

1. Os planos, orçamentos e leis de diretrizes orçamentárias.
2. A receita, o custo e as despesas, por segmento de mercado e clientes, das empresas privadas que recebam incentivo fiscal.
3. As prestações de contas e o respectivo parecer prévio.
4. O balancete de verificação e conciliação mensal.
5. O relatório resumido da execução orçamentária e o relatório de gestão fiscal.

Assinale a alternativa que indica todas as afirmativas corretas.
Alternativas
Q4063831 Contabilidade Pública
De acordo com a Lei Complementar nº 101/2000 (Lei de Responsabilidade Fiscal), o demonstrativo da estimativa e compensação da renúncia de receita e da margem de expansão das despesas obrigatórias de caráter continuado é parte do:
Alternativas
Q4063828 Contabilidade Pública
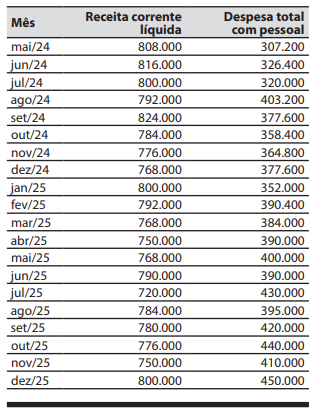
Para responder à questão, considere o demonstrativo abaixo, que apresenta a relação mensal da despesa total com pessoal e da receita corrente líquida do poder executivo de um município.


O comparativo com os limites da despesa total com pessoal em relação à receita corrente líquida, distinguindo a despesa com inativos e pensionistas, previstos na Lei de Responsabilidade Fiscal, é parte integrante do:
Alternativas
Q4063827 Contabilidade Pública
Para responder à questão, considere o demonstrativo abaixo, que apresenta a relação mensal da despesa total com pessoal e da receita corrente líquida do poder executivo de um município.


Com base no demonstrativo e de acordo com os conhecimentos previsto na Lei Complementar nº 101/2000 (Lei de Responsabilidade Fiscal), é correto afirmar que, em dezembro de 2025, o percentual da despesa total com pessoal em relação à receita corrente líquida, foi de:
Alternativas
Q4062028 Contabilidade Pública
Para garantir transparência fiscal, o RREO (Relatório Resumido da Execução Orçamentária) deve ser publicado com periodicidade:
Alternativas
Q4054667 Contabilidade Pública
Segundo estabelece o artigo 55 da Lei de Responsabilidade Fiscal, o Relatório de Gestão Fiscal “será publicado até ________ dias após o encerramento do período a que corresponder, com amplo acesso ao público, inclusive por meio eletrônico”.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima. 
Alternativas
Q4054492 Contabilidade Pública
Sobre o Anexo de Riscos Fiscais, assinale a afirmativa correta.
Alternativas
Ano: 2026 Banca: COMVEST UFAM Órgão: UFAM Prova: COMVEST UFAM - 2026 - UFAM - Contador |
Q4054305 Contabilidade Pública
A Lei Complementar no 101/2000 (Lei de Responsabilidade Fiscal – LRF) ampliou o significado e a importância da LDO ao atribuir-lhe a incumbência de disciplinar inúmeros temas específicos. Nesse contexto, NÃO configura um anexo de Meta Fiscal que deve acompanhar a LDO o(a): 
Alternativas
Q4044272 Contabilidade Pública
Assinale a alternativa que NÃO corresponde a um demonstrativo que acompanha o Relatório Resumido de Execução Orçamentária (RREO).
Alternativas
Q4041008 Contabilidade Pública
A Lei de Responsabilidade Fiscal (LRF) estabelece como parte integrante da Lei de Diretrizes Orçamentárias o Anexo de Riscos Fiscais. Sobre o Anexo de Riscos Fiscais assinale a alternativa correta: 
Alternativas
Ano: 2026 Banca: COPERVE - UFSC Órgão: UFSC Prova: COPERVE - UFSC - 2026 - UFSC - Contador |
Q4038882 Contabilidade Pública
As entidades do setor público possuem características que as diferem das demais entidades. Dentre tais características, destacam-se a importância do orçamento público, a natureza dos programas e longevidade do setor público, a natureza e propósito dos ativos e passivos no setor público e o papel regulador das entidades do setor público. Nesse contexto, é importante compreender os diferentes aspectos da contabilidade aplicada ao setor público (CASP) – orçamentário, patrimonial e fiscal –, de modo a interpretar corretamente as informações contábeis. Conforme prescrito no MCASP, 11ª edição, identifique se as afirmativas abaixo são verdadeiras (V) ou falsas (F) e assinale a alternativa com a sequência correta de cima para baixo.

( ) O aspecto fiscal da CASP compreende a apuração e evidenciação, por meio da contabilidade, dos indicadores estabelecidos pela Lei de Responsabilidade Fiscal (LRF), dentre os quais se destacam os da despesa com pessoal, das operações de crédito e da dívida consolidada, além da apuração da disponibilidade de caixa, do resultado primário e do resultado nominal, a fim de verificar-se o equilíbrio das contas públicas.
( ) Os registros de natureza orçamentária são base para a elaboração do Relatório Resumido da Execução Orçamentária (RREO) e dos Balanços Orçamentário e Financeiro, que representam os principais instrumentos para refletir o aspecto orçamentário da CASP.
( ) O objetivo dos relatórios fiscais das entidades do setor público é o fornecimento de informações úteis sobre a entidade que reporta a informação, voltadas para fins de prestação de contas e responsabilização (accountability), bem como para a tomada de decisão.
( ) No setor público, a principal razão para se manterem ativos imobilizados e outros ativos consiste no potencial de serviços desses ativos e, principalmente, na capacidade de tais ativos gerarem fluxos de caixa ao Estado.
( ) O Relatório de Gestão Fiscal (RGF) e o Relatório Resumido da Execução Orçamentária (RREO) representam os principais instrumentos para evidenciar o aspecto fiscal da CASP.
Alternativas
Q4033258 Contabilidade Pública
Com base no Manual de Demonstrativos Fiscais, no que se refere ao aumento da despesa total com pessoal no último ano do mandato, o Chefe do Poder Executivo que ordenar, autorizar ou executar ato que acarrete aumento dessa despesa nos cento e oitenta dias anteriores ao término do mandato ficará sujeito à seguinte penalidade:
Alternativas
Q4032084 Contabilidade Pública
De acordo com a Lei de Responsabilidade Fiscal, assinale a alternativa INCORRETA acerca do cumprimento das metas fiscais.
Alternativas
Q4027224 Contabilidade Pública

À luz das disposições da Lei Complementar (LC) n.º 178/2021, que instituiu o Programa de Acompanhamento e Transparência Fiscal (PATF) e o Plano de Promoção do Equilíbrio Fiscal (PEF) para estados e municípios, julgue o item que se segue. 


O Poder ou órgão que apresentava, ao término do exercício em que foi publicada a LC n.º 178/2021, despesa total com pessoal acima do limite legal, ficou obrigado a eliminar o excesso à razão de, no mínimo, 10% a cada exercício, a partir de 2023, com o objetivo de atingir o pleno enquadramento até o fim do exercício de 2032. 

Alternativas
Q4027204 Contabilidade Pública

Acerca das despesas com pessoal na administração pública e das despesas de exercícios anteriores, julgue o item a seguir. 


A criação de cargo, emprego ou função pelo Poder Executivo será vedada se a respectiva despesa total com pessoal exceder 90% do limite estabelecido na lei. 

Alternativas
Respostas
81: B
82: D
83: A
84: B
85: B
86: C
87: A
88: D
89: B
90: B
91: D
92: D
93: B
94: B
95: A
96: E
97: D
98: C
99: C
100: E