Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Ano: 2015
Banca:
ASSCONPP
Órgão:
Prefeitura de Xaxim - SC
Prova:
ASSCONPP - 2015 - Prefeitura de Xaxim - SC - Contador |
Q517802
Contabilidade Pública
Observada as demonstrações contábeis relacionadas a contabilidade aplicada ao setor público assinale a alternativa incorreta:
Ano: 2015
Banca:
FGV
Órgão:
DPE-RO
Prova:
FGV - 2015 - DPE-RO - Técnico da Defensoria Publica - Técnico em Contabilidade |
Q515764
Contabilidade Pública
Na Demonstração dos Fluxos de Caixa (DFC) os restos a pagar são sempre:
Ano: 2015
Banca:
FGV
Órgão:
DPE-RO
Prova:
FGV - 2015 - DPE-RO - Técnico da Defensoria Publica - Técnico em Contabilidade |
Q515761
Contabilidade Pública
Na atualidade, o rol de Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) inclui, mas não se limita:
Ano: 2015
Banca:
FGV
Órgão:
DPE-RO
Prova:
FGV - 2015 - DPE-RO - Técnico da Defensoria Publica - Técnico em Contabilidade |
Q515760
Contabilidade Pública
Na atualidade, as Demonstrações Contábeis Aplicadas ao Setor Público (DCASP):
Ano: 2015
Banca:
FUNIVERSA
Órgão:
UEG
Prova:
FUNIVERSA - 2015 - UEG - Analista de Gestão Administrativa - Contabilidade |
Q505936
Contabilidade Pública
Suponha que determinado ente apresente, ao final de determinado período, os seguintes saldos (em R$ 1.000,00):
- orçamento aprovado (valores totais): 2.500
- receita arrecadada: 2.200
- despesa empenhada: 2.400
- despesa liquidada: 1.700
- despesa paga: 1.300
Com base nesses dados, é possível afirmar que, do ponto de vista orçamentário,
- orçamento aprovado (valores totais): 2.500
- receita arrecadada: 2.200
- despesa empenhada: 2.400
- despesa liquidada: 1.700
- despesa paga: 1.300
Com base nesses dados, é possível afirmar que, do ponto de vista orçamentário,
Q503475
Contabilidade Pública
Evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
O texto refere-se
O texto refere-se
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Cuiabá - MT
Prova:
FGV - 2015 - Prefeitura de Cuiabá - MT - Profissional de Nível Superior - Contador |
Q501403
Contabilidade Pública
A Demonstração das Variações Patrimoniais evidencia as variações quantitativas e qualitativas resultantes e as independentes da execução orçamentária, bem como o resultado patrimonial.
Dentre as variações quantitativas, assinale a opção que traz exemplos de variações patrimoniais aumentativas.
Dentre as variações quantitativas, assinale a opção que traz exemplos de variações patrimoniais aumentativas.
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Cuiabá - MT
Prova:
FGV - 2015 - Prefeitura de Cuiabá - MT - Profissional de Nível Superior - Contador |
Q501402
Contabilidade Pública
Em relação ao Balanço Orçamentário, assinale a afirmativa correta.
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Cuiabá - MT
Prova:
FGV - 2015 - Prefeitura de Cuiabá - MT - Profissional de Nível Superior - Contador |
Q501399
Contabilidade Pública
Em relação ao orçamento público, assinale a afirmativa incorreta.
Ano: 2015
Banca:
FGV
Órgão:
TJ-BA
Prova:
FGV - 2015 - TJ-BA - Analista Judiciário - Contabilidade - Reaplicação |
Q500231
Contabilidade Pública
Uma entidade previu a arrecadação de um determinado tributo no exercício de 20x4, no total de R$ 28 milhões. Durante o exercício, foi efetuado o lançamento de R$ 26,5 milhões, que resultou em R$ 25 milhões arrecadados e R$ 24,5 milhões recolhidos. Sob o enfoque patrimonial, a contabilidade deverá reconhecer como variação patrimonial aumentativa o montante de:
Ano: 2015
Banca:
FGV
Órgão:
TJ-BA
Prova:
FGV - 2015 - TJ-BA - Analista Judiciário - Contabilidade - Reaplicação |
Q500226
Contabilidade Pública
Considere as informações a seguir, relativas à Prefeitura Municipal de Tulipas do Norte:
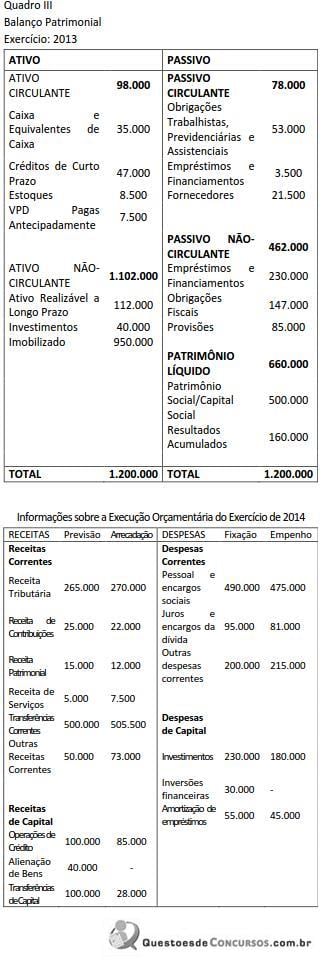
Considerando as informações da execução orçamentária da Prefeitura Municipal de Tulipas do Norte (Quadro III) e ainda que: (i) não houve recebimento de natureza extraorçamentária no período; (ii) dos créditos de curto prazo, 50% foram recebidos; (iii) todas as obrigações de natureza circulante do exercício anterior foram pagas no período corrente; (iv) das despesas executadas no exercício, 10% não foram pagas.
O saldo de caixa ao final de 2014 era de:
Considerando as informações da execução orçamentária da Prefeitura Municipal de Tulipas do Norte (Quadro III) e ainda que: (i) não houve recebimento de natureza extraorçamentária no período; (ii) dos créditos de curto prazo, 50% foram recebidos; (iii) todas as obrigações de natureza circulante do exercício anterior foram pagas no período corrente; (iv) das despesas executadas no exercício, 10% não foram pagas.
O saldo de caixa ao final de 2014 era de:
Ano: 2015
Banca:
FGV
Órgão:
TJ-BA
Prova:
FGV - 2015 - TJ-BA - Analista Judiciário - Contabilidade - Reaplicação |
Q500224
Contabilidade Pública
A NBC T 16.6 aborda as demonstrações contábeis das entidades definidas no campo da Contabilidade Aplicada ao Setor Público. Subsídios para a análise sobre eventuais mudanças em torno da capacidade de manutenção do regular financiamento dos serviços públicos são fornecidos pelo seguinte relatório:
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495583
Contabilidade Pública
Acerca das demonstrações contábeis aplicadas ao setor público, julgue o próximo item.
Na estrutura do balanço orçamentário, devem ser identificadas as receitas intraorçamentárias realizadas e as despesas intraorçamentárias empenhadas, liquidadas e pagas.
Na estrutura do balanço orçamentário, devem ser identificadas as receitas intraorçamentárias realizadas e as despesas intraorçamentárias empenhadas, liquidadas e pagas.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495582
Contabilidade Pública
Acerca das demonstrações contábeis aplicadas ao setor público, julgue o próximo item.
O resultado patrimonial do exercício é apurado na demonstração das variações patrimoniais pelo confronto entre as variações patrimoniais quantitativas e as variações patrimoniais qualitativas.
O resultado patrimonial do exercício é apurado na demonstração das variações patrimoniais pelo confronto entre as variações patrimoniais quantitativas e as variações patrimoniais qualitativas.
Ano: 2015
Banca:
INSTITUTO AOCP
Órgão:
EBSERH
Prova:
INSTITUTO AOCP - 2015 - EBSERH - Técnico em Contabilidade |
Q494363
Contabilidade Pública
Qual das alternativas a seguir NÃO é demonstrada pelo balanço patrimonial?
Ano: 2015
Banca:
INSTITUTO AOCP
Órgão:
EBSERH
Prova:
INSTITUTO AOCP - 2015 - EBSERH - Técnico em Contabilidade |
Q494362
Contabilidade Pública
Assinale a alternativa correta.
Ano: 2015
Banca:
CONSULPLAN
Órgão:
TRE-MG
Prova:
CONSULPLAN - 2015 - TRE-MG - Técnico Judiciário - Contabilidade |
Q494229
Contabilidade Pública
O Balanço é a apuração da situação de determinado patrimônio, em determinado instante, representada
sinteticamente, num quadro de duas seções: Ativo e Passivo. É também entendido como a igualdade de duas somas,
de uma conta ou de um quadro. Os resultados gerais do exercício serão demonstrados no Balanço Orçamentário, no
Balanço Financeiro, no Balanço Patrimonial e na Demonstração das Variações Patrimoniais. A demonstração que
mostra as receitas e despesas previstas em confronto com as realizadas, atendendo à administração como
instrumento de auxílio no controle da legalidade e eficiência das operações realizadas, bem como fornecendo aos
órgãos fiscalizadores condições para verificar, de forma global, o desempenho da administração e o emprego dos
recursos públicos é o(a)
Q492453
Contabilidade Pública
Considerando a Lei nº 4.320/1964, a Lei Complementar nº 101/2000 e as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, analise as afirmações abaixo.
I. O Balanço Orçamentário demonstra a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior e os saldos que se transferem para o exercício seguinte.
II. O Balanço Patrimonial evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública, por meio de contas representativas do patrimônio público, além das contas de compensação.
III. O Balanço Financeiro demonstra as receitas e despesas previstas em confronto com as realizadas.
É CORRETO o que se afirma em:
I. O Balanço Orçamentário demonstra a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior e os saldos que se transferem para o exercício seguinte.
II. O Balanço Patrimonial evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública, por meio de contas representativas do patrimônio público, além das contas de compensação.
III. O Balanço Financeiro demonstra as receitas e despesas previstas em confronto com as realizadas.
É CORRETO o que se afirma em:
Q490725
Contabilidade Pública
Julgue o item a seguir, relacionado à estrutura e às instruções de preenchimento das demonstrações contábeis aplicadas ao setor público.
A demonstração dos fluxos de caixa (DFC) da UnB pode ser elaborada tanto pelo método direto quanto pelo método indireto.
A demonstração dos fluxos de caixa (DFC) da UnB pode ser elaborada tanto pelo método direto quanto pelo método indireto.
Q490724
Contabilidade Pública
Julgue o item a seguir, relacionado à estrutura e às instruções de preenchimento das demonstrações contábeis aplicadas ao setor público.
Não deverão ser incluídas no processo de consolidação das demonstrações contábeis as parcelas do ativo imobilizado ou intangível que corresponderem a resultados ainda não realizados.
Não deverão ser incluídas no processo de consolidação das demonstrações contábeis as parcelas do ativo imobilizado ou intangível que corresponderem a resultados ainda não realizados.

 Conheça nossos planos