Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


DEMONSTRAÇÃO XXX
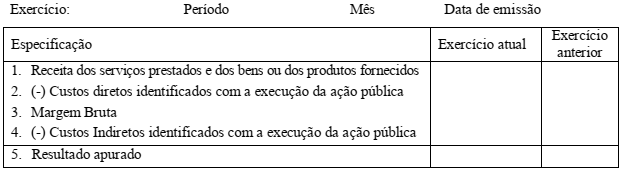
Sobre a demonstração acima é correto afirmar:
O Balanço Financeiro é um fluxo de disponibilidades. Analise as informações abaixo, referentes ao encerramento do exercício de 2013, fornecidas pelo Departamento de Contabilidade de um Município e apure o valor do resultado financeiro obtido e, em seguida, assinale a alternativa correta.
Saldo em Espécie do Exercício Anterior R$500,00
Inscrição de Restos a Pagar não Processados R$700,00
Despesa Orçamentária Ordinária R$5.500,00
Receita Orçamentária Ordinária R$7.500,00
Pagamento de Restos a Pagar Processados R$800,00
Despesa Orçamentária Vinculada R$2.000,00
Receita Orçamentária Vinculada R$1.500,00
Transferências Financeiras Recebidas R$200,00
Recebimento em dinheiro de
Consignações
R$2.000,00
Determinado Município, aplicando as novas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, apresentou, em 2013, as seguintes informações:
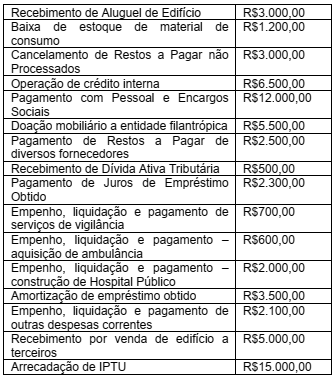
A Demonstração de Fluxo de Caixa, elaborada pelo
método direto, apresentou, em suas atividades das
operações, o seguinte saldo de caixa líquido:
Determinado Município, aplicando as novas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, apresentou, em 2013, as seguintes informações de seu Balanço Orçamentário:

Considerando-se as regras prescritas nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público — NBCT 16, pode-se afirmar:
Os ajustes e as eliminações decorrentes do processo de consolidação de demonstrações contábeis devem ser escriturados no livro diário e no livro razão da entidade pública responsável pela consolidação.
Considerando-se as regras prescritas nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público — NBCT 16, pode-se afirmar:
É proibida a divulgação de contas retificadoras no Balanço Patrimonial das entidades do setor público.
Considerando-se as regras prescritas nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público — NBCT 16, pode-se afirmar:
É permitido às entidades do setor público fazer o reconhecimento de ajustes decorrentes de omissões
e erros de registros ocorridos em anos anteriores ou de mudanças de critérios contábeis. Esse
reconhecimento deve ser realizado na conta do patrimônio líquido e evidenciado em notas explicativas.
A demonstração das variações patrimoniais dará destaque à origem e à aplicação dos recursos provenientes da alienação de ativos.
As demonstrações contábeis devem incluir, isoladamente e em conjunto, as transações e operações de cada órgão, fundo ou entidade da administração pública direta e indireta, com exceção das empresas estatais dependentes, pois essas devem ter suas demonstrações contábeis elaboradas de acordo com legislação específica.
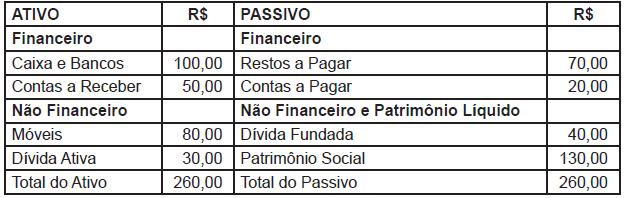
No final de 20X2, uma entidade pública apresentou o seguinte Balanço Patrimonial, de acordo com a Lei 4.320/64:
Instrução: Para responder à questão, considere as informações abaixo referentes a determinada entidade do
setor público (valores em reais):

Instrução: Para responder à questão, considere as informações abaixo referentes a determinada entidade do
setor público (valores em reais):

 Conheça nossos planos