Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Q490716
Contabilidade Pública
Considere que as seguintes transações tenham sido registradas pela área de contabilidade da UnB, durante o exercício de 2014.
I. Compra de um veículo à vista, com entrega imediata do bem.
II. Pagamento de obrigações decorrentes de restos a pagar inscritos em 2013.
III. Recebimento de depósitos de terceiros passíveis de devolução.
IV. Recebimento de bem em doação.
Com base nas informações acima, julgue o próximo item.
Ao efetuar o registro do evento III, o resultado patrimonial da UnB não foi afetado, pois essa transação representou apenas uma variação patrimonial qualitativa.
I. Compra de um veículo à vista, com entrega imediata do bem.
II. Pagamento de obrigações decorrentes de restos a pagar inscritos em 2013.
III. Recebimento de depósitos de terceiros passíveis de devolução.
IV. Recebimento de bem em doação.
Com base nas informações acima, julgue o próximo item.
Ao efetuar o registro do evento III, o resultado patrimonial da UnB não foi afetado, pois essa transação representou apenas uma variação patrimonial qualitativa.
Q490715
Contabilidade Pública
Considere que as seguintes transações tenham sido registradas pela área de contabilidade da UnB, durante o exercício de 2014.
I. Compra de um veículo à vista, com entrega imediata do bem.
II. Pagamento de obrigações decorrentes de restos a pagar inscritos em 2013.
III. Recebimento de depósitos de terceiros passíveis de devolução.
IV. Recebimento de bem em doação.
Com base nas informações acima, julgue o próximo item.
No evento II foi configurada uma variação patrimonial quantitativa diminutiva visto que, no momento do pagamento da obrigação, houve redução de valor na conta de caixa e equivalente de caixa da UnB.
I. Compra de um veículo à vista, com entrega imediata do bem.
II. Pagamento de obrigações decorrentes de restos a pagar inscritos em 2013.
III. Recebimento de depósitos de terceiros passíveis de devolução.
IV. Recebimento de bem em doação.
Com base nas informações acima, julgue o próximo item.
No evento II foi configurada uma variação patrimonial quantitativa diminutiva visto que, no momento do pagamento da obrigação, houve redução de valor na conta de caixa e equivalente de caixa da UnB.
Q490712
Contabilidade Pública
Julgue o item a seguir, com relação à aplicação dos princípios de contabilidade sob a perspectiva do setor público e ao Sistema de Contabilidade Federal (SCF) no âmbito da Universidade de Brasília (UnB).
Além da padronização e consolidação das contas nacionais, o SCF deve promover o acompanhamento contínuo das normas contábeis no âmbito dos órgãos setoriais de contabilidade da UnB, de modo a garantir que os princípios de contabilidade sejam respeitados.
Além da padronização e consolidação das contas nacionais, o SCF deve promover o acompanhamento contínuo das normas contábeis no âmbito dos órgãos setoriais de contabilidade da UnB, de modo a garantir que os princípios de contabilidade sejam respeitados.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2015 - MPU - Analista do MPU - Atuarial |
Q489404
Contabilidade Pública
Os seguintes eventos contábeis foram registrados no primeiro exercício financeiro encerrado de determinada entidade governamental.
• previsão da receita orçamentária e fixação da despesa orçamentária, no valor de R$ 160.000,00 cada;
• lançamento de impostos no valor de R$ 100.000,00, sendo arrecadados 80% desse valor;
• recebimento de imóvel em doação no valor de R$ 60.000,00;
• empenho e liquidação de despesas de pessoal no valor de R$ 75.000,00, sendo R$ 50.000,00 pagos no exercício e R$ 25.000,00 inscritos em restos a pagar.
A partir dessa situação, julgue o item a seguir relativo à estrutura e às instruções de preenchimento das demonstrações contábeis aplicadas ao setor público.
Como se trata de uma variação patrimonial quantitativa aumentativa, o imóvel recebido em doação afeta positivamente a apuração do resultado patrimonial do exercício apresentado na demonstração das variações patrimoniais em R$ 60.000,00.
• previsão da receita orçamentária e fixação da despesa orçamentária, no valor de R$ 160.000,00 cada;
• lançamento de impostos no valor de R$ 100.000,00, sendo arrecadados 80% desse valor;
• recebimento de imóvel em doação no valor de R$ 60.000,00;
• empenho e liquidação de despesas de pessoal no valor de R$ 75.000,00, sendo R$ 50.000,00 pagos no exercício e R$ 25.000,00 inscritos em restos a pagar.
A partir dessa situação, julgue o item a seguir relativo à estrutura e às instruções de preenchimento das demonstrações contábeis aplicadas ao setor público.
Como se trata de uma variação patrimonial quantitativa aumentativa, o imóvel recebido em doação afeta positivamente a apuração do resultado patrimonial do exercício apresentado na demonstração das variações patrimoniais em R$ 60.000,00.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2015 - MPU - Analista do MPU - Atuarial |
Q489403
Contabilidade Pública
Os seguintes eventos contábeis foram registrados no primeiro exercício financeiro encerrado de determinada entidade governamental.
• previsão da receita orçamentária e fixação da despesa orçamentária, no valor de R$ 160.000,00 cada;
• lançamento de impostos no valor de R$ 100.000,00, sendo arrecadados 80% desse valor;
• recebimento de imóvel em doação no valor de R$ 60.000,00;
• empenho e liquidação de despesas de pessoal no valor de R$ 75.000,00, sendo R$ 50.000,00 pagos no exercício e R$ 25.000,00 inscritos em restos a pagar.
A partir dessa situação, julgue o item a seguir relativo à estrutura e às instruções de preenchimento das demonstrações contábeis aplicadas ao setor público.
Considerando-se os valores inscritos em restos a pagar, é correto afirmar que o balanço financeiro apresentou saldo para o exercício seguinte de R$ 90.000,00.
• previsão da receita orçamentária e fixação da despesa orçamentária, no valor de R$ 160.000,00 cada;
• lançamento de impostos no valor de R$ 100.000,00, sendo arrecadados 80% desse valor;
• recebimento de imóvel em doação no valor de R$ 60.000,00;
• empenho e liquidação de despesas de pessoal no valor de R$ 75.000,00, sendo R$ 50.000,00 pagos no exercício e R$ 25.000,00 inscritos em restos a pagar.
A partir dessa situação, julgue o item a seguir relativo à estrutura e às instruções de preenchimento das demonstrações contábeis aplicadas ao setor público.
Considerando-se os valores inscritos em restos a pagar, é correto afirmar que o balanço financeiro apresentou saldo para o exercício seguinte de R$ 90.000,00.
Q488892
Contabilidade Pública
A dotação inicial fixada para as despesas de capital, bem como sua execução durante o exercício financeiro, é demonstrada no
Q488887
Contabilidade Pública
Segundo o Manual de Contabilidade Aplicada ao Setor Público editado pela Secretaria do Tesouro Nacional, as transferências financeiras concedidas serão evidenciadas no Balanço Financeiro na coluna denominada
Q488885
Contabilidade Pública
Quando o Balanço Orçamentário de determinada entidade pública evidencia que o montante da receita arrecadada superou o montante da despesa realizada, é correto afirmar que ocorreu
Q484509
Contabilidade Pública
Em determinado exercício, um ente público obteve R$ 16 milhões em receitas de origem tributária e empenhou despesas de R$ 15,2 milhões. Das despesas executadas, os valores dos serviços prestados e materiais recebidos efetivamente representam R$ 14 milhões, dos quais 10% ficaram pendentes de pagamento. No início do exercício o ente público apresentava saldo de caixa igual a zero.
A partir das informações dadas, é correto afirmar que:
A partir das informações dadas, é correto afirmar que:
Q482679
Contabilidade Pública
Os demonstrativos contábeis levantados em 31.12.2014, de determinado ente público, evidenciaram um excesso de arrecadação no valor de R$ 98.950.000,00, e um superávit financeiro no valor de R$ 57.850.000,00, que poderá ser utilizado como recurso para abertura de créditos adicionais no exercício seguinte. Nos termos da Lei Federal no 4.320/64, o excesso de arrecadação e o superávit financeiro são apurados, respectivamente, mediante:
Q482677
Contabilidade Pública
Atenção: Para responder à questão, considere o Balanço Patrimonial Encerrado em 31.12.2013 de determinada entidade do setor público e as informações abaixo.
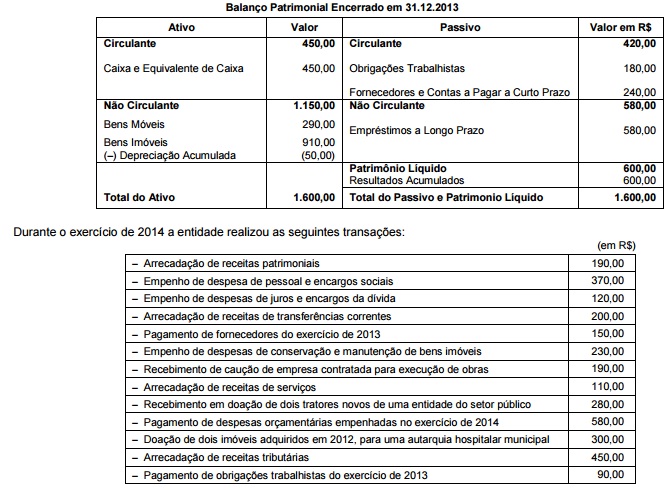
O valor do resultado patrimonial apurado no exercício de 2014 é, em reais, de
O valor do resultado patrimonial apurado no exercício de 2014 é, em reais, de
Q482676
Contabilidade Pública
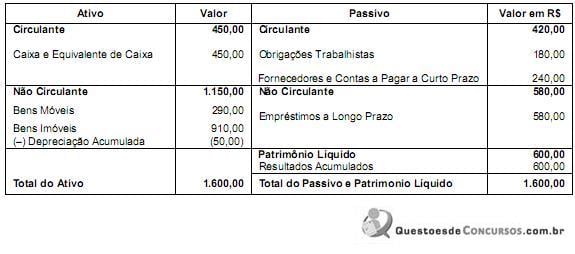
Atenção: Para responder à questão, considere o Balanço Patrimonial Encerrado em 31.12.2013 de determinada entidade do setor público e as informações abaixo.
Balanço Patrimonial Encerrado em 31.12.2013
Durante o exercício de 2014 a entidade realizou as seguintes transações:
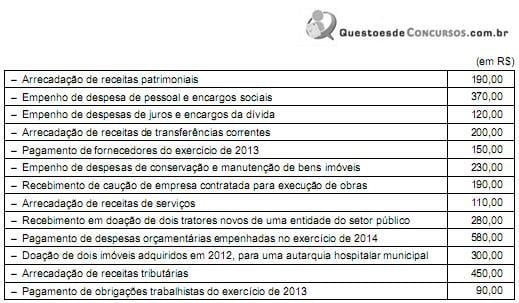
De acordo com o Balanço Patrimonial levantado em 31.12.2014, o valor do ativo circulante é, em reais, de
Balanço Patrimonial Encerrado em 31.12.2013
Durante o exercício de 2014 a entidade realizou as seguintes transações:
De acordo com o Balanço Patrimonial levantado em 31.12.2014, o valor do ativo circulante é, em reais, de
Q481564
Contabilidade Pública
De acordo com a Estrutura definida para o Balanço Patrimonial no MCASP, a classificação dos elementos patrimoniais considera a segregação em
I. “circulante” e “não circulante”, com base em seus atributos de conversibilidade e exigibilidade.
II. “circulante” e “não circulante”, com base na sua dependência ou não da execução orçamentária.
III. “Financeiro” e “Permanente”, com base na sua dependência ou não da execução orçamentária.
Está correto o que se afirma APENAS em
I. “circulante” e “não circulante”, com base em seus atributos de conversibilidade e exigibilidade.
II. “circulante” e “não circulante”, com base na sua dependência ou não da execução orçamentária.
III. “Financeiro” e “Permanente”, com base na sua dependência ou não da execução orçamentária.
Está correto o que se afirma APENAS em
Ano: 2015
Banca:
VUNESP
Órgão:
Prefeitura de Caieiras - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Caieiras - SP - Assessor Jurídico/Procurador Geral |
Q477676
Contabilidade Pública
Nas demonstrações do Balanço Patrimonial, segundo as determinações da Lei Geral do Orçamento, os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa, estão compreendidos no
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476950
Contabilidade Pública
− A Lei Orçamentária aprovada para o exercício de 2014 de determinado Estado brasileiro, previu receitas e fixou despesas, como segue:
Receitas Previstas Valor R$ Despesas Fixadas Valor em R$
Corrente 750,00 Corrente 700,00
Capital 250,00 Capital 300,00
Total 1.000,00 Total 1.000,00
− O saldo em espécie do disponível (caixa e bancos), em 31/12/2013, era de R$ 2.500,00.
− Durante o exercício de 2014, a entidade realizou as seguintes transações de caráter orçamentário e extraorçamentário:
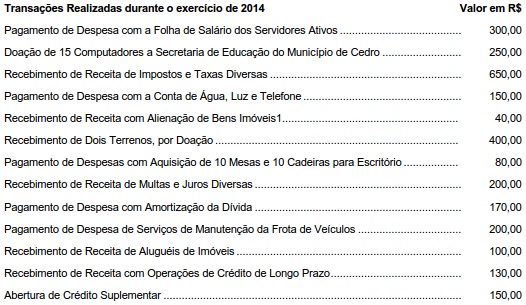
Com relação às variações patrimoniais, o resultado patrimonial apurado no exercício de 2014 foi, em reais:
Receitas Previstas Valor R$ Despesas Fixadas Valor em R$
Corrente 750,00 Corrente 700,00
Capital 250,00 Capital 300,00
Total 1.000,00 Total 1.000,00
− O saldo em espécie do disponível (caixa e bancos), em 31/12/2013, era de R$ 2.500,00.
− Durante o exercício de 2014, a entidade realizou as seguintes transações de caráter orçamentário e extraorçamentário:
Com relação às variações patrimoniais, o resultado patrimonial apurado no exercício de 2014 foi, em reais:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476949
Contabilidade Pública
− A Lei Orçamentária aprovada para o exercício de 2014 de determinado Estado brasileiro, previu receitas e fixou despesas, como segue:
Receitas Previstas Valor R$ Despesas Fixadas Valor em R$
Corrente 750,00 Corrente 700,00
Capital 250,00 Capital 300,00
Total 1.000,00 Total 1.000,00
− O saldo em espécie do disponível (caixa e bancos), em 31/12/2013, era de R$ 2.500,00.
− Durante o exercício de 2014, a entidade realizou as seguintes transações de caráter orçamentário e extraorçamentário:
Considerando as transações realizadas pela entidade durante o exercício de 2014 e a estrutura do Balanço Financeiro, o saldo em espécie do disponível (caixa e bancos), em 31/12/2014, é de, em reais:
Receitas Previstas Valor R$ Despesas Fixadas Valor em R$
Corrente 750,00 Corrente 700,00
Capital 250,00 Capital 300,00
Total 1.000,00 Total 1.000,00
− O saldo em espécie do disponível (caixa e bancos), em 31/12/2013, era de R$ 2.500,00.
− Durante o exercício de 2014, a entidade realizou as seguintes transações de caráter orçamentário e extraorçamentário:
Considerando as transações realizadas pela entidade durante o exercício de 2014 e a estrutura do Balanço Financeiro, o saldo em espécie do disponível (caixa e bancos), em 31/12/2014, é de, em reais:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476948
Contabilidade Pública
− A Lei Orçamentária aprovada para o exercício de 2014 de determinado Estado brasileiro, previu receitas e fixou despesas,
como segue:
Receitas Previstas Valor R$ Despesas Fixadas Valor em R$
Corrente 750,00 Corrente 700,00
Capital 250,00 Capital 300,00
Total 1.000,00 Total 1.000,00
− O saldo em espécie do disponível (caixa e bancos), em 31/12/2013, era de R$ 2.500,00.
− Durante o exercício de 2014, a entidade realizou as seguintes transações de caráter orçamentário e extraorçamentário:
O Balanço Orçamentário encerrado em 31/12/2014 apresentou
Receitas Previstas Valor R$ Despesas Fixadas Valor em R$
Corrente 750,00 Corrente 700,00
Capital 250,00 Capital 300,00
Total 1.000,00 Total 1.000,00
− O saldo em espécie do disponível (caixa e bancos), em 31/12/2013, era de R$ 2.500,00.
− Durante o exercício de 2014, a entidade realizou as seguintes transações de caráter orçamentário e extraorçamentário:
O Balanço Orçamentário encerrado em 31/12/2014 apresentou
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476939
Contabilidade Pública
Para responder à questão, considere os estágios da despesa e as informações a seguir:
A Secretaria Estadual de Educação de determinado ente público contratou uma empresa para prestação de serviços de higienização e limpeza nas dependências da escola professor Cabral da Gama, no valor mensal de R$ 40.000,00, pelo prazo de 12 meses: 01/10/2014 a 30/09/2015. Relativamente às referidas despesas, até 31/12/2014 foi empenhado o montante de R$ 120.000,00 e pago o valor de R$ 80.000,00.
O valor da despesa empenhada para o período de 01/01/2015 a 30/09/2015 totaliza, em reais:
A Secretaria Estadual de Educação de determinado ente público contratou uma empresa para prestação de serviços de higienização e limpeza nas dependências da escola professor Cabral da Gama, no valor mensal de R$ 40.000,00, pelo prazo de 12 meses: 01/10/2014 a 30/09/2015. Relativamente às referidas despesas, até 31/12/2014 foi empenhado o montante de R$ 120.000,00 e pago o valor de R$ 80.000,00.
O valor da despesa empenhada para o período de 01/01/2015 a 30/09/2015 totaliza, em reais:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476935
Contabilidade Pública
De acordo com as Normas Brasileiras de Contabilidade Aplicada ao Setor Público − NBC TSP, o patrimônio público, sob o
enfoque contábil, é estruturado em três grupos de contas. Considere as seguintes contas apresentadas no Balanço Patrimonial,
levantado em 31/12/2014, de determinada entidade do setor público, para apurar o Patrimônio Líquido:
Contas contábeis Valor em R$
Caixa e Equivalente de Caixa .......................................................... 75.000,00
Obrigações Trabalhistas, Previdenciárias e Assistenciais ................ 30.000,00
Bens Móveis ................................................................................... 165.000,00
Fornecedores e Contas a Pagar ...................................................... 60.000,00
Empréstimos e Financiamentos Concedidos .................................... 40.000,00
Obrigações Fiscais a Longo Prazo ................................................... 20.000,00
O valor do Patrimônio Líquido é de, em reais,
Contas contábeis Valor em R$
Caixa e Equivalente de Caixa .......................................................... 75.000,00
Obrigações Trabalhistas, Previdenciárias e Assistenciais ................ 30.000,00
Bens Móveis ................................................................................... 165.000,00
Fornecedores e Contas a Pagar ...................................................... 60.000,00
Empréstimos e Financiamentos Concedidos .................................... 40.000,00
Obrigações Fiscais a Longo Prazo ................................................... 20.000,00
O valor do Patrimônio Líquido é de, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476931
Contabilidade Pública
Para responder às questões de números 58 a 60, considere a execução orçamentária, nos termos da Lei Federal no 4.320/64, e as informações a seguir:
Na lei orçamentária de determinado Estado da região Nordeste do Brasil, para o exercício de 2014, consta a autorização de despesa na dotação orçamentária “serviços de conservação e manutenção de bens imóveis", no valor de R$ 450.000,00. No mês de fevereiro de 2014, foi contratada a empresa DB e Serviços Ltda. para realização dos serviços. Ao final do exercício de 2014, a execução orçamentária da referida dotação apresentava a seguinte situação:
- Despesa empenhada ................................................................................................................... R$ 390.000,00
- Despesa liquidada (processada) ................................................................................................R$ 310.000,00
- Despesa paga .............................................................................................................................. R$ 240.000,00
- Anulação parcial da referida dotação .......................................................................................R$ 40.000,00 .
O saldo da dotação de serviços de conservação e manutenção de bens imóveis, ou seja, o valor da economia orçamentária foi, ao final do exercício de 2014, em reais,
Na lei orçamentária de determinado Estado da região Nordeste do Brasil, para o exercício de 2014, consta a autorização de despesa na dotação orçamentária “serviços de conservação e manutenção de bens imóveis", no valor de R$ 450.000,00. No mês de fevereiro de 2014, foi contratada a empresa DB e Serviços Ltda. para realização dos serviços. Ao final do exercício de 2014, a execução orçamentária da referida dotação apresentava a seguinte situação:
- Despesa empenhada ................................................................................................................... R$ 390.000,00
- Despesa liquidada (processada) ................................................................................................R$ 310.000,00
- Despesa paga .............................................................................................................................. R$ 240.000,00
- Anulação parcial da referida dotação .......................................................................................R$ 40.000,00 .
O saldo da dotação de serviços de conservação e manutenção de bens imóveis, ou seja, o valor da economia orçamentária foi, ao final do exercício de 2014, em reais,

 Conheça nossos planos