Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Analise as afirmativas sobre as notas explicativas, assinalando com V as verdadeiras e com F as falsas.
( ) Investimentos em outras sociedades, quando relevantes.
( ) Investimentos em outras sociedades, quando não relevantes.
( ) Modificações de métodos ou critérios contábeis que tiveram efeitos relevantes.
( ) Principais critérios de avaliações patrimoniais, especialmente os estoques, os cálculos das depreciações, amortizações, exaustões, riscos e dos ajustes para perdas prováveis e realização dos valores do ativo.
( ) Aumento do valor de elementos passivos, resultante de novas avaliações.
Assinale a alternativa que apresenta a sequência CORRETA.
Em um determinado município, no final do primeiro semestre do exercício financeiro, o chefe do poder executivo solicitou à Secretaria da Fazenda informações relativas à disponibilidade de recursos para abertura de um crédito especial. Foram apresentadas as seguintes informações (Tabela 1):
Descrição | Valor |
Ativo Financeiro (Exercício anterior) | 93.075,00 |
Passivo Financeiro (exercício anterior) | 26.685,00 |
Receita orçamentária prevista até o mês | 835.000,00 |
Receita orçamentária arrecadada até o mês | 850.900,00 |
Créditos adicionais extraordinários abertos no exercício | 12.400,00 |
Créditos adicionais especiais reabertos no exercício | 17.800,00 |
Créditos adicionais suplementares abertos no exercício | 16.900,00 |
Dotações passíveis de anulação | 18.200,00 |
Recursos de convênios não vinculados não previstos na LOA | 9.350,00 |
Operações de crédito autorizadas | 10.000,00 |
De acordo com as informações da Secretaria de Fazenda (Tabela 1), o valor do superávit financeiro disponível para abertura do crédito adicional pretendido é:
O Código Civil Brasileiro dispõe que os bens públicos são aqueles de domínio nacional, pertencentes às pessoas jurídicas de direito público interno e os classifica de acordo com suas características e destinações.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, aprovado pela Portaria STN nº 437/2012, a demonstração dos fluxos de caixa tem o objetivo de contribuir para a transparência da gestão pública, pois permite um melhor gerenciamento e controle financeiro dos órgãos e entidades do setor público. Acerca dessa demonstração, analise as afirmativas a seguir.
I) a demonstração dos fluxos de caixa pode ser elaborada pelo método direto ou indireto;
II) o fluxo de caixa dos investimentos compreende os desembolsos relacionados com a ação pública;
III) o fluxo de caixa dos financiamentos inclui os recursos relacionados à contratação e amortização de operações de crédito.
É correto apenas o que se afirma em:
O Código Civil Brasileiro dispõe que os bens públicos são aqueles de domínio nacional, pertencentes às pessoas jurídicas de direito público interno e os classifica de acordo com suas características e destinações.
Em um determinado município, o departamento de Contabilidade, ligado à Secretaria de Finanças, ao final do exercício financeiro apurou os seguintes saldos de itens do Passivo para preparar o Balanço Patrimonial anual consolidado.
Item |
Saldo |
Depósitos |
14.800,00 |
Depósitos de tesouraria |
2.500,00 |
Restos a pagar |
21.500,00 |
Serviços da dívida a pagar |
11.600,00 |
Operações de créditos internas |
27.100,00 |
Operações de crédito externas |
13.900,00 |
O saldo da dívida fundada que deverá ser apresentado no balanço patrimonial é:
A Demonstração dos Fluxos de Caixa – DFC assume importância, na medida em que, o lucro líquido apurado na Demonstração do Resultado do Exercício – DRE, nem sempre representa o fluxo financeiro gerado pela entidade no período. Identifique nas alternativas abaixo, particularmente na preparação da DFC pelo método indireto, qual tipo de fluxo de caixa representa a geração de recursos provenientes da atividade fim da empresa.
Relacione a coluna I de acordo com as definições apresentadas na coluna II e, logo após, identifique a alternativa correta.
Coluna I
1. Circulante.
2. Conversibilidade.
3. Exigibilidades.
4. Não Circulante.
Coluna II
( ) Qualidade do que pode ser conversível, ou seja, característica de transformação de bens e direitos em moeda.
( ) Conjunto de bens e direitos realizáveis e obrigações exigíveis após o término do exercício seguinte.
( ) Conjunto de bens e direitos realizáveis e obrigações exigíveis até o término do exercício seguinte.
( ) Qualidade do que é exigível, ou seja, característica inerente às obrigações pelo prazo de vencimento.
De acordo com a NBC T 16.6 – Demonstrações Contábeis, um determinado demonstrativo apresenta o resultado patrimonial do período, que será apurado pela diferença entre as variações quantitativas aumentativas e diminutivas. Qual das alternativas abaixo apresenta esse demonstrativo?
Identifique nas alternativas abaixo disponibilizadas uma característica atribuída ao Balanço Orçamentário.
Determinada demonstração contábil permite aos usuários projetar cenários de fluxos futuros de caixa e elaborar análise sobre eventuais mudanças em torno da capacidade de manutenção do regular financiamento dos serviços públicos. A demonstração a qual se faz referência é a:
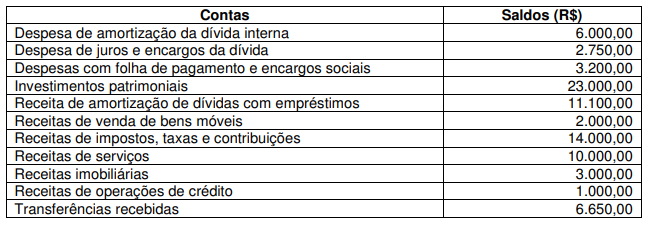
Agrupando as contas do quadro acima por natureza contábil, assinale a alternativa que apresenta o resultado correto da execução orçamentária.
I. Os bens móveis e imóveis, bem como os títulos de renda, pelo seu valor nominal, feita a conversão no caso de moeda estrangeira, pela taxa de câmbio vigente na data do balanço. II. O ativo financeiro composto pelos créditos e valores realizáveis dependerá de autorização orçamentária e dos valores numerários. O passivo financeiro compõe as dívidas fundadas e outros pagamentos que dependerão de autorização orçamentária. III. O ativo permanente compreenderá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa. O passivo permanente é composto pelas dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate. IV. Os bens de almoxarifado, pelo valor de aquisição ou pelo custo de produção ou de construção.
Quais estão corretas?

 Conheça nossos planos