Questões de Concurso Sobre demonstrações contábeis em contabilidade pública

Foram encontradas 7.030 questões

Q1061817 Contabilidade Pública
São Demonstrações Contábeis Aplicadas ao Setor Público, conforme o Manual de Contabilidade Aplicado ao Setor Público (MCASP):
Alternativas
Q1061816 Contabilidade Pública
Os Relatórios de Propósito Geral das Entidades do Setor Público (RCPGs), conforme a Estrutura Conceitual Básica, possibilita aos usuários avaliar
Alternativas
Ano: 2019 Banca: IF-PE Órgão: IF-PE Prova: IF-PE - 2019 - IF-PE - Técnico em Contabilidade |
Q1059475 Contabilidade Pública
Suponha que o IFPE tenha adquirido, em 1° de janeiro de 2019, um aparelho de ar-condicionado pelo valor à vista de R$ 1.100,00. Para a instalação desse ativo imobilizado foi necessário gastar mais R$ 200,00. A instalação foi concluída e o equipamento considerado como pronto para uso em 1° de março de 2019. Sabendo-se que o valor residual do ar-condicionado é de R$ 100,00, que sua vida útil é estimada em 10 anos e que ele é depreciado em quotas constantes, qual o valor contábil líquido desse ativo ao final de setembro de 2019?
Alternativas
Ano: 2019 Banca: IF-PE Órgão: IF-PE Prova: IF-PE - 2019 - IF-PE - Técnico em Contabilidade |
Q1059474 Contabilidade Pública
De acordo com a Lei nº 4.320, de 17 de março de 1964, o Balanço Patrimonial deverá demonstrar
Alternativas
Ano: 2019 Banca: IF-PE Órgão: IF-PE Prova: IF-PE - 2019 - IF-PE - Técnico em Contabilidade |
Q1059464 Contabilidade Pública

Considerando apenas as informações apresentadas no QUADRO 2, sabendo-se que todas elas contribuem para a elaboração da Demonstração dos Fluxos de Caixa do primeiro trimestre de 2019 de determinada entidade do setor público, responda à questão.


QUADRO 2: Fatos contábeis disponíveis para a elaboração da Demonstração dos Fluxos de Caixa.


Fato Contábil                                                                                                      Valor em R$

Recebimentos de caixa decorrentes de impostos                                           10.000.000,00

Recebimentos de caixa resultantes da venda de ativo imobilizado                      500.000,00

Pagamentos em caixa para aquisição de ativo intangível                                    100.000,00

Amortização de empréstimos e financiamentos que foram contraídos              2.000.000,00

Caixa recebido proveniente da emissão de títulos públicos                               1.500.000,00

Pagamentos em caixa a fornecedores de mercadorias e serviços                     6.000.000,00

Saldo final de caixa e equivalentes de caixa                                                     15.000.000,00

O saldo inicial de caixa e equivalentes de caixa é de
Alternativas
Ano: 2019 Banca: IF-PE Órgão: IF-PE Prova: IF-PE - 2019 - IF-PE - Técnico em Contabilidade |
Q1059463 Contabilidade Pública

Considerando apenas as informações apresentadas no QUADRO 2, sabendo-se que todas elas contribuem para a elaboração da Demonstração dos Fluxos de Caixa do primeiro trimestre de 2019 de determinada entidade do setor público, responda à questão.


QUADRO 2: Fatos contábeis disponíveis para a elaboração da Demonstração dos Fluxos de Caixa.


Fato Contábil                                                                                                      Valor em R$

Recebimentos de caixa decorrentes de impostos                                           10.000.000,00

Recebimentos de caixa resultantes da venda de ativo imobilizado                      500.000,00

Pagamentos em caixa para aquisição de ativo intangível                                    100.000,00

Amortização de empréstimos e financiamentos que foram contraídos              2.000.000,00

Caixa recebido proveniente da emissão de títulos públicos                               1.500.000,00

Pagamentos em caixa a fornecedores de mercadorias e serviços                     6.000.000,00

Saldo final de caixa e equivalentes de caixa                                                     15.000.000,00

O total de caixa e equivalentes de caixa gerado pelas atividades de financiamento é
Alternativas
Ano: 2019 Banca: IF-PE Órgão: IF-PE Prova: IF-PE - 2019 - IF-PE - Técnico em Contabilidade |
Q1059462 Contabilidade Pública
A afirmativa de que o Instituto Federal de Pernambuco obteve um resultado da execução orçamentária superavitário em R$ 10.000.000,00 (dez milhões de reais) é verdadeira no que se expõe em apenas uma das alternativas seguintes. Identifique-a.
Alternativas
Ano: 2019 Banca: IF-PE Órgão: IF-PE Prova: IF-PE - 2019 - IF-PE - Técnico em Contabilidade |
Q1059461 Contabilidade Pública

Leia os itens I a III, a seguir, acerca dos balanços orçamentário, financeiro e patrimonial, de acordo com o que expõe a Lei nº 4.320, de 17 de março de 1964, e a 8ª edição do Manual de Contabilidade Aplicada ao Setor Público, e atenda à orientação posta após os referidos itens.


I. O Balanço Orçamentário evidencia as receitas e despesas de natureza orçamentária, assim como os recebimentos e pagamentos extraorçamentários.

II. O Balanço Financeiro confronta as receitas e as despesas, evidenciando as etapas relacionadas ao planejamento e à execução de ambas.

III. Os ativos e passivos utilizados no cálculo do superávit financeiro, uma das fontes para a abertura de créditos adicionais, são demonstrados no Balanço Patrimonial.


Está CORRETO o que se afirma no(s) item(ns)

Alternativas
Ano: 2019 Banca: IADES Órgão: CRF-RO Prova: IADES - 2019 - CRF-RO - Contador |
Q1054734 Contabilidade Pública
Considere as seguintes informações, extraídas do balanço financeiro de um ente público, para o exercício 20X1:
Receitas orçamentárias ------------------------------------------------------------------- 1.500,00 Despesa orçamentária ----------------------------------------------------------------------- 900,00 Saldo em espécie do exercício 20X0 ---------------------------------------------------- 300,00 Resultado financeiro do exercício --------------------------------------------------------- 700,00 Transferências financeiras recebidas ---------------------------------------------------- 300,00
Sabendo que, no exercício, ocorreu movimentação de recursos financeiros para outros órgãos da administração direta, o saldo em espécie transferido para o exercício 20X2 foi
Alternativas
Ano: 2019 Banca: IADES Órgão: CRF-RO Prova: IADES - 2019 - CRF-RO - Contador |
Q1054733 Contabilidade Pública
Um ente público registrou, no exercício, receitas realizadas no montante de R$ 28.000,00 e despesas empenhadas no montante de R$ 25.000,00. Nesse caso, no balanço orçamentário da entidade, será registrado um
Alternativas
Q1054285 Contabilidade Pública

Responda à questão utilizando-se do quadro apresentado a seguir:
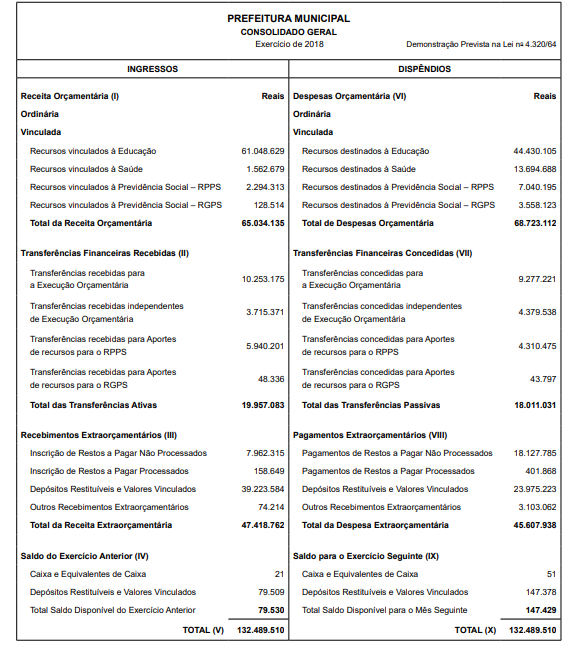
Imagem associada para resolução da questão

Com base nesse quadro hipotético apresentado por uma determinada Prefeitura, pode-se afirmar, conforme estabelecido pela Lei nº 4.320/64, que se trata do seguinte demonstrativo:

Alternativas
Q1053777 Contabilidade Pública
O balanço orçamentário público demonstra receitas e despesas previstas em confronto com as realizadas, no entanto, é possível ocorrer uma situação de desequilíbrio quando
Alternativas
Ano: 2019 Banca: VUNESP Órgão: UNIFAI Prova: VUNESP - 2019 - UNIFAI - Controlador Interno |
Q1051301 Contabilidade Pública
As obrigações correlatas a despesas orçamentárias empenhadas, liquidadas ou não, que ainda não foram pagas; e os passivos que não são submetidos ao processo de execução orçamentária, a exemplo das cauções, fazem parte integrante do Passivo
Alternativas
Q1050609 Contabilidade Pública
Texto 2A6-II

    A tabela a seguir mostra a movimentação hipotética da União, em R $ milhões, sem exercício de 20X9; o mobiliário pago no O exercício foi adquirido e entregue em 20X8. Foi liquidado o equivalente a 80% da despesa empenhada e paga 50% da despesa de capital.


Ainda com relação ao texto 2A6-II, a despesa de capital realizada, em milhões de reais, foi, segundo o aspecto orçamentário, de
Alternativas
Q1050608 Contabilidade Pública
Texto 2A6-II

    A tabela a seguir mostra a movimentação hipotética da União, em R $ milhões, sem exercício de 20X9; o mobiliário pago no O exercício foi adquirido e entregue em 20X8. Foi liquidado o equivalente a 80% da despesa empenhada e paga 50% da despesa de capital.


Ainda com referência ao texto 2A6-II, a receita de capital, em milhões de reais, foi, segundo o aspecto orçamentário, de
Alternativas
Q1050607 Contabilidade Pública
Texto 2A6-II

    A tabela a seguir mostra a movimentação hipotética da União, em R $ milhões, sem exercício de 20X9; o mobiliário pago no O exercício foi adquirido e entregue em 20X8. Foi liquidado o equivalente a 80% da despesa empenhada e paga 50% da despesa de capital.


Tendo como referência o texto 2A6-II, de acordo com as normas vigentes, o montante de receita extraorçamentária, em milhões de reais, foi de
Alternativas
Q1050605 Contabilidade Pública
Texto 2A6-I

    Em 1.º/11/20X8, as instalações de determinado ente público federal desabaram parcialmente, afetando salas e equipamentos essenciais. O ordenador de despesas, diante da situação emergencial e para evitar prejuízos com a parada de setores essenciais para o funcionamento do referido ente, alugou, por dois meses, salas comerciais e transferiu para elas, em 10/11/20X8, parte das atividades do órgão.
    Havia um suprimento de fundos para atender a despesas de pequeno vulto desse ente, no valor total de R$ 15.000, ainda não utilizado, concedido em 10/10/20X8, mediante cartão de pagamento do governo federal, com prazo de utilização até 31/12/20X8. Diante da impossibilidade de se aguardar o processamento normal da execução orçamentária, o ordenador de despesas decidiu pagar as despesas associadas ao evento com o suprimento de fundos que está aberto.
Ainda com referência ao texto 2A6-I, considere que se tenha utilizado o suprimento de fundos disponível para pagamento apenas do serviço de conserto de um equipamento, no valor de R$ 500, concluído em 30/12/20X8, e a prestação de contas tenha sido feita em 4/1/20X9, conforme as normas vigentes para transações no setor público.
Nesse caso, é correto afirmar que deverá
Alternativas
Q1050602 Contabilidade Pública
Julgue os itens a seguir, acerca da divulgação das políticas contábeis em notas explicativas às demonstrações contábeis aplicadas ao setor público (DCASP).
I Cada entidade deve considerar a natureza das suas operações e as políticas que os usuários de suas demonstrações contábeis esperam que sejam divulgadas. II Quando os valores associados a períodos anteriores e ao atual não forem materiais, a política contábil não será considerada significativa. III Eventual impossibilidade de valoração de ativos obtidos a título gratuito deve ser evidenciada em notas explicativas. IV A entidade deve divulgar em nota explicativa a alteração de uma política contábil apenas se a mudança tiver sido exigida pelas normas de contabilidade aplicáveis.
Estão certos apenas os itens

Alternativas
Q1050601 Contabilidade Pública
A respeito das informações de fluxos de caixa decorrentes de transações em moeda estrangeira que devem ser consideradas na elaboração da demonstração dos fluxos de caixa (DFC) do setor público, assinale a opção correta.
Alternativas
Q1050600 Contabilidade Pública
Texto 2A2-I

    No primeiro exercício financeiro de uma entidade governamental, foram registrados os seguintes eventos contábeis.

I Aprovação da LOA com receitas e despesas previstas e fixadas no valor de R$ 250.000 (80% na categoria econômica corrente e 20% na categoria econômica de capital).
II Lançamento de impostos no valor de R$ 200.000, tendo sido arrecadados 70% desse valor.
III Empenho, liquidação e pagamento de despesas com pessoal no valor de R$ 80.000.
IV Recebimento em doação de bem imóvel no valor de R$ 100.000, para uso nas atividades administrativas.
V Empenho e liquidação de despesas com água, luz e telefone no valor de R$ 60.000, dos quais 50% foram pagos no exercício e 50%, inscritos em restos a pagar processados.
VI Recebimento de depósitos restituíveis no valor de R$ 20.000.
No rol das variações patrimoniais aumentativas da demonstração das variações patrimoniais (DVP) do exercício financeiro de que trata o texto 2A2-I, constavam impostos no valor de
Alternativas
Respostas
3981: E
3982: B
3983: B
3984: B
3985: A
3986: B
3987: C
3988: A
3989: C
3990: A
3991: B
3992: E
3993: E
3994: A
3995: C
3996: C
3997: A
3998: B
3999: D
4000: C