Questões de Concurso Sobre demonstrações contábeis em contabilidade pública

Foram encontradas 7.030 questões

Q1003272 Contabilidade Pública

O Patrimônio Público compreende o conjunto de bens, direitos e obrigações, avaliáveis em moeda corrente, das entidades que compõem a Administração Pública. Com base nesse fato, analise as afirmativas abaixo:


I. As variações patrimoniais qualitativas são aquelas que alteram os elementos do patrimônio, provocando alteração no resultado patrimonial, já que a sua composição pode ocorrer devido a alterações que constituem fatos contábeis permutativos.

II. As variações patrimoniais quantitativas são as alterações que ocorrem por fatos que aumentam ou diminuem o patrimônio líquido. Podem ser aumentativas e diminutivas.

III. Desincorporação ou baixa é a expressão usada para excluir, retirar ou desagregar elementos constantes do patrimônio público. Pode originar-se de forma aumentativa ou diminutiva, respectivamente, conforme as novas normas editadas pela Secretaria do Tesouro Nacional (STN).


Está(ão) correta(s) apenas a(s) afirmativa(s)

Alternativas
Q999442 Contabilidade Pública

Uma entidade governamental apresentou em 31/12/2018 os seguintes saldos em contas de receitas e despesas orçamentárias:
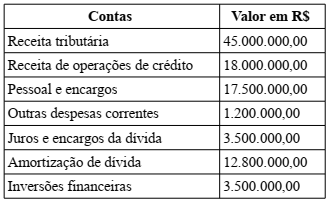

Imagem associada para resolução da questão


O resultado orçamentário corrente apresentou, em 31/12/2018, um superávit, em reais, de
Alternativas
Q999440 Contabilidade Pública
A demonstração das variações patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício. Esse demonstrativo permite a análise de como as políticas adotadas provocaram alterações no patrimônio público, considerando-se a finalidade de atender às
Alternativas
Q999427 Contabilidade Pública
Na demonstração contábil denominada “balanço orçamentário”, o resultado da receita orçamentária corresponderá a uma frustração de arrecadação quando a
Alternativas
Ano: 2019 Banca: IDECAN Órgão: IF-PB Prova: IDECAN - 2019 - IF-PB - Contador |
Q996225 Contabilidade Pública
Em conformidade com a Lei nº 4.320/64, este balanço demonstrará a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extra orçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte:
Alternativas
Ano: 2019 Banca: IDECAN Órgão: IF-PB Prova: IDECAN - 2019 - IF-PB - Contador |
Q996224 Contabilidade Pública
Este demonstrativo de acordo com a Lei nº 4.320/64, demonstrará as receitas e despesas previstas em confronto com as realizadas.
Alternativas
Q995931 Contabilidade Pública
De acordo com a Lei nº 4.320/64, os restos a pagar do exercício serão computados na receita extra-orçamentária para compensar sua inclusão na despesa orçamentária. Esta informação consta em qual demonstrativo contábil?
Alternativas
Q995930 Contabilidade Pública
De acordo com o art. 102 da Lei nº 4.320/64, demonstrará as receitas e despesas previstas em confronto com as realizadas:
Alternativas
Q995160 Contabilidade Pública
De acordo com a NBC TSP 07, o valor residual do ativo é o
Alternativas
Q995158 Contabilidade Pública
Atenção: Para responder à questão, considere as informações a seguir: 

Considere as seguintes transações ocorridas no mês de agosto de 2018 em uma determinada entidade pública estadual: 

- Arrecadação de receita de Impostos, Taxas e Contribuições de Melhoria no valor de R$ 9.550.000,00. Tal receita foi lançada em julho de 2018.
- Empenho, liquidação e pagamento de despesa corrente com Pessoal e Encargos Sociais no valor de R$ 2.100.000,00 referente a agosto de 2018.
- Lançamento de receita de Contribuições no valor de R$ 1.500.000,00. Tal receita foi arrecadada em setembro de 2018.
- Reconhecimento da depreciação mensal dos bens móveis e imóveis no valor de R$ 90.000,00.
- Empenho de despesa no valor de R$ 85.000,00 referente à aquisição de um veículo novo. A entrega do veículo pelo fornecedor e a liquidação da despesa, pelo valor total do empenho, ocorreram em setembro de 2018. Tal despesa foi paga em janeiro de 2019 pelo valor total do empenho.
- Lançamento e arrecadação de Receita Patrimonial no valor de R$ 79.000,00.
- Empenho de despesa no valor de R$ 28.500,00 referente à aquisição de material de limpeza. A entrega do material pelo fornecedor e a liquidação e o pagamento da despesa, pelo valor total do empenho, ocorreram em setembro de 2018, mês em que todo o material adquirido foi utilizado pela entidade pública.
- Liquidação de despesa corrente no valor de R$ 3.300,00 referente a Outros Serviços de Terceiros- Pessoa Física. A despesa liquidada se refere ao serviço prestado, no mês de agosto de 2018, para a pintura das paredes internas da referida entidade, cuja nota de empenho foi emitida em junho de 2018. Tal despesa foi paga, pelo valor total do empenho de R$ 3.300,00, em dezembro de 2018.
- Pagamento a fornecedores no valor de R$ 1.400,00 referente a despesas com a aquisição de extintores de incêndio, cujo empenho e liquidação ocorreram em março de 2018.
- Utilização de plaquetas de alumínio para identificação de patrimônio no valor de R$ 1.100,00. As plaquetas estavam em estoque no início do mês de agosto de 2018 e se referem a despesa corrente paga em fevereiro de 2018.
Com base nessas transações tomadas em conjunto, o impacto no resultado patrimonial no mês de agosto de 2018 foi
Alternativas
Q995157 Contabilidade Pública
Atenção: Para responder à questão, considere as informações a seguir: 

Considere as seguintes transações ocorridas no mês de agosto de 2018 em uma determinada entidade pública estadual: 

- Arrecadação de receita de Impostos, Taxas e Contribuições de Melhoria no valor de R$ 9.550.000,00. Tal receita foi lançada em julho de 2018.
- Empenho, liquidação e pagamento de despesa corrente com Pessoal e Encargos Sociais no valor de R$ 2.100.000,00 referente a agosto de 2018.
- Lançamento de receita de Contribuições no valor de R$ 1.500.000,00. Tal receita foi arrecadada em setembro de 2018.
- Reconhecimento da depreciação mensal dos bens móveis e imóveis no valor de R$ 90.000,00.
- Empenho de despesa no valor de R$ 85.000,00 referente à aquisição de um veículo novo. A entrega do veículo pelo fornecedor e a liquidação da despesa, pelo valor total do empenho, ocorreram em setembro de 2018. Tal despesa foi paga em janeiro de 2019 pelo valor total do empenho.
- Lançamento e arrecadação de Receita Patrimonial no valor de R$ 79.000,00.
- Empenho de despesa no valor de R$ 28.500,00 referente à aquisição de material de limpeza. A entrega do material pelo fornecedor e a liquidação e o pagamento da despesa, pelo valor total do empenho, ocorreram em setembro de 2018, mês em que todo o material adquirido foi utilizado pela entidade pública.
- Liquidação de despesa corrente no valor de R$ 3.300,00 referente a Outros Serviços de Terceiros- Pessoa Física. A despesa liquidada se refere ao serviço prestado, no mês de agosto de 2018, para a pintura das paredes internas da referida entidade, cuja nota de empenho foi emitida em junho de 2018. Tal despesa foi paga, pelo valor total do empenho de R$ 3.300,00, em dezembro de 2018.
- Pagamento a fornecedores no valor de R$ 1.400,00 referente a despesas com a aquisição de extintores de incêndio, cujo empenho e liquidação ocorreram em março de 2018.
- Utilização de plaquetas de alumínio para identificação de patrimônio no valor de R$ 1.100,00. As plaquetas estavam em estoque no início do mês de agosto de 2018 e se referem a despesa corrente paga em fevereiro de 2018.
Com base nessas transações tomadas em conjunto e de acordo com o regime de competência, o impacto no ativo total no mês de agosto de 2018 foi
Alternativas
Q995156 Contabilidade Pública
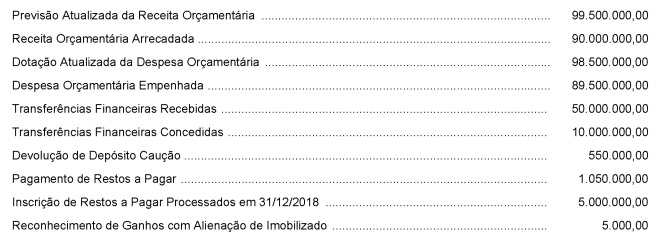
Os dados a seguir foram extraídos das demonstrações contábeis de uma determinada entidade pública estadual e são referentes ao exercício financeiro de 2018, valores em reais:  Imagem associada para resolução da questão
Com base nesses dados, o resultado financeiro evidenciado no balanço financeiro referente ao ano de 2018 foi positivo, em reais,


Alternativas
Q995155 Contabilidade Pública
No que se refere às demonstrações contábeis de uma determinada entidade pública, a NBC TSP 11 determina que
Alternativas
Q995136 Contabilidade Pública
As seguintes informações sobre as receitas de um determinado ente público estadual, referentes ao exercício financeiro de 2018, foram extraídas do seu sistema de contabilidade:
- Arrecadação de R$ 8.850.000,00 referente ao valor principal de Impostos. - Arrecadação de R$ 800.000,00 referente à Exploração do Patrimônio Imobiliário do Estado. - Obtenção de R$ 650.000.000,00 referente às Operações de Crédito por Antecipação de Receita Orçamentária. - Obtenção de R$ 500.000.000,00 referente às Operações de Crédito - Mercado Interno. - Arrecadação de R$ 130.000,00 referente à Delegação de Serviços Públicos Mediante Concessão, Permissão, Autorização ou Licença. - Arrecadação de R$ 100.000,00 referente às Indenizações, Restituições e Ressarcimentos. - Alienação de Bens Imóveis, à vista, por R$ 80.000,00, cujo resultado com a venda foi igual a zero. - Arrecadação de R$ 50.000,00 referente ao valor de multas e juros de mora de Impostos. - Arrecadação de R$ 20.000,00 referente a Serviços Administrativos e Comerciais Gerais.
Com base nessas informações tomadas em conjunto, o valor da receita de capital arrecadada no exercício financeiro de 2018 pelo referido ente público estadual foi, em reais,
Alternativas
Q994508 Contabilidade Pública

Entre outras finalidades, a divulgação das demonstrações contábeis das entidades públicas cumpre o papel relativo à transparência e à prestação de contas perante a sociedade. A esse respeito, julgue o item que se segue.


Identificada variação positiva no resultado final do balanço financeiro, é possível concluir que houve superávit financeiro decorrente do bom desempenho na gestão financeira do ente.

Alternativas
Q994507 Contabilidade Pública

Entre outras finalidades, a divulgação das demonstrações contábeis das entidades públicas cumpre o papel relativo à transparência e à prestação de contas perante a sociedade. A esse respeito, julgue o item que se segue.


As notas explicativas que acompanham o balanço orçamentário devem esclarecer aos usuários da informação a destinação do superávit financeiro, quando houver.

Alternativas
Q994506 Contabilidade Pública

Entre outras finalidades, a divulgação das demonstrações contábeis das entidades públicas cumpre o papel relativo à transparência e à prestação de contas perante a sociedade. A esse respeito, julgue o item que se segue.


O balanço orçamentário permite que o usuário da informação compare os valores orçados com aqueles efetivamente realizados, haja vista a obrigatoriedade de apresentação de ambos os quantitativos.

Alternativas
Q994505 Contabilidade Pública

            No decorrer do exercício de 2018, uma empresa pública de tratamento de resíduos apresentou as seguintes movimentações de caixa.


Tendo como referência as informações precedentes, julgue o item subsecutivo.


As atividades de investimento consumiram um caixa de R$ 2.450.000.

Alternativas
Q994504 Contabilidade Pública

            No decorrer do exercício de 2018, uma empresa pública de tratamento de resíduos apresentou as seguintes movimentações de caixa.


Tendo como referência as informações precedentes, julgue o item subsecutivo.


O fluxo de caixa financeiro gerado pela entidade foi de R$ 1.580.000.

Alternativas
Q992839 Contabilidade Pública

Os dados foram extraídos das demonstrações contábeis de um determinado ente público municipal e são referentes ao exercício financeiro de 2018:

Valores em reais

Previsão atualizada da receita orçamentária................................................................................... 58.700.000.000,00

Receita orçamentária lançada......................................................................................................... 58.300.000.000,00

Receita orçamentária arrecadada.................................................................................................... 57.100.000.000,00

Dotação atualizada da despesa orçamentária............................................................................... 59.000.000.000,00

Despesa orçamentária empenhada ................................................................................................ 58.750.000.000,00

Despesa orçamentária liquidada..................................................................................................... 55.500.000.000,00

Despesa orçamentária paga........................................................................................................... 53.100.000.000,00

Transferências financeiras recebidas.............................................................................................. 9.250.000.000,00

Recebimento de caução depositada como garantia de contratos firmados.................................... 590.000.000,00

Pagamento de restos a pagar processados..................................................................................... 5.500.000.000,00

Pagamento de restos a pagar não processados............................................................................. 300.000.000,00

Reconhecimento de perdas involuntárias com estoques................................................................ 200.000.000,00

Reconhecimento de reversão de redução a valor recuperável de bens móveis............................. 980.000.000,00

O resultado de execução orçamentária, apurado conforme a Lei nº 4.320/1964, referente ao exercício financeiro de 2018 foi
Alternativas
Respostas
4061: C
4062: A
4063: C
4064: C
4065: E
4066: B
4067: B
4068: E
4069: C
4070: B
4071: B
4072: E
4073: D
4074: D
4075: E
4076: C
4077: C
4078: E
4079: E
4080: B