Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


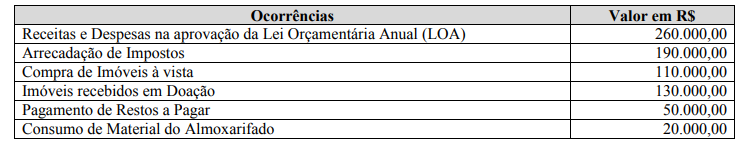 Com base nas ocorrências do quadro acima, marque a afirmativa correta.
Considerando a ocorrência das seguintes operações no exercício financeiro de 2019 em uma entidade pública.
A. Previsão de R$ 950.000,00 de receitas correntes e R$ 150.000,00 de receitas de capital; e fixação de R$ 850.000,00 de despesas correntes e R$ 250.000 de despesas de capital.
B. Arrecadação de R$ 400.000,00 de receitas tributárias.
C. Arrecadação de R$ 50.000,00 de receitas patrimoniais.
D. Arrecadação de R$ 450.000,00 de transferências correntes.
E. Arrecadação de R$ 30.000,00 de receitas de contribuições.
F. Arrecadação de R$ 35.000 de outras receitas correntes.
G. Arrecadação de R$ 60.000 de alienações de bens móveis.
H. Arrecadação de R$ 80.000 de transferências de capital mediante convênio.
I. Obtenção de uma operação de crédito por antecipação da receita orçamentária no valor de R$ 50.000,00, cujos juros de R$ 3.000,00 foram pagos.
J. Aquisição (empenho, liquidação e pagamento da despesa) de material de consumo no valor de R$ 120.000,00.
K. Realização (empenho e liquidação) de serviços de terceiros pessoa jurídica no valor R$ 400.000,00
L. Reconhecimento da depreciação dos bens imóveis, referentes a 2019, no valor de R$ 50.000,00.
M. Utilização de material de consumo no valor de R$ 90.000,00.
N. Foram adquiridas 03 veículos (empenho, liquidação e pagamento) no valor de R$ 150.000,00.
O. Pagamento da operação de crédito de antecipação de receita orçamentária.
P. Execução de serviços de consultoria (empenhado, liquidado e pago) no valor de R$ 300.000,00.
O resultado patrimonial foi de:
Considerando as operações no exercício financeiro de 2019 de uma entidade pública.
A. Previsão de R$ 950.000,00 de receitas correntes e R$ 150.000,00 de receitas de capital; e fixação de R$ 850.000,00 de despesas correntes e R$ 250.000 de despesas de capital.
B. Arrecadação de R$ 400.000,00 de receitas tributárias.
C. Arrecadação de R$ 50.000,00 de receitas patrimoniais.
D. Arrecadação de R$ 450.000,00 de transferências correntes.
E. Arrecadação de R$ 30.000,00 de receitas de contribuições.
F. Arrecadação de R$ 35.000 de outras receitas correntes.
G. Arrecadação de R$ 60.000 de alienações de bens móveis.
H. Arrecadação de R$ 80.000 de transferências de capital mediante convênio.
I. Obtenção de uma operação de crédito por antecipação da receita orçamentária no valor de R$ 50.000,00, cujos juros de R$ 3.000,00 foram pagos.
J. Aquisição (empenho, liquidação e pagamento da despesa) de material de consumo no valor de R$ 120.000,00.
K. Realização (empenho e liquidação) de serviços de terceiros pessoa jurídica no valor R$ 400.000,00 .
L. Reconhecimento da depreciação dos bens imóveis, referentes a 2019, no valor de R$ 50.000,00.
M. Utilização de material de consumo no valor de R$ 90.000,00.
N. Foram adquiridas 03 veículos (empenho, liquidação e pagamento) no valor de R$ 150.000,00.
O. Pagamento da operação de crédito de antecipação de receita orçamentária.
P. Execução de serviços de consultoria (empenhado, liquidado e pago) no valor de R$ 300.000,00.
Sabendo
-se que o montante do caixa inicial era R$
258.000,00, o valor das disponibilidades ao final do exercício
é:
Em relação às Demonstrações Contábeis aplicadas ao Setor Público:
I. A Demonstração das mutações no patrimônio líquido é facultada para as empresas estatais dependentes, ainda que constituídas sob a forma de sociedades anônimas, e obrigatória para os demais órgãos e entidades dos entes da Federação;
II. A Demonstração das Variações Patrimoniais permite a análise de como as políticas adotadas provocaram alterações no patrimônio público, considerando-se a finalidade de atender às demandas da sociedade;
III. O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte;
IV. A Demonstração do Fluxo De Caixa, no momento inicial da execução orçamentária, tem-se, em geral, o equilíbrio entre receita prevista e despesa fixada.
Assinale a alternativa correta em relação às proposições acima:

Determinado município apresentou ao final do exercício as seguintes informações:
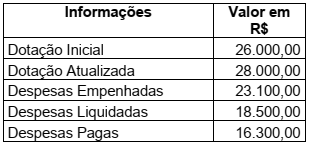
Com base nessas informações, qual o valor apurado em Restos a Pagar Não Processados?
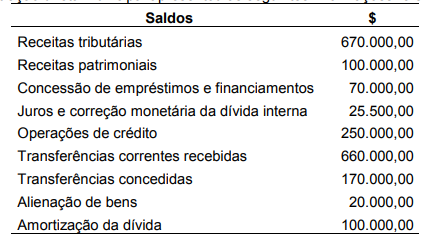 Considerando a demonstração dos fluxos de caixa da entidade, assinale a alternativa CORRETA.
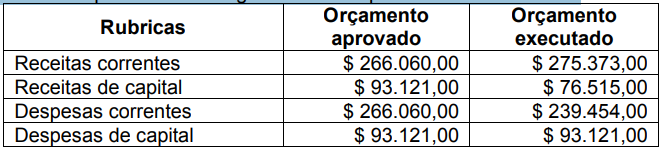 Considerando as configurações do resultado apurado no Balanço Orçamentário, pode-se afirmar, EXCETO
De acordo com a Lei 4.320, de 17/03/1964, os resultados gerais do exercício serão demonstrados no Balanço Orçamentário, no Balanço Financeiro, no Balanço Patrimonial e na Demonstração das Variações Patrimoniais.
Analise as afirmativas abaixo, e assinale a alternativa INCORRETA:
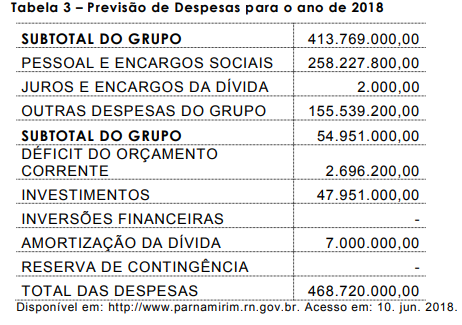 Com base na adequada classificação das despesas públicas, a prefeitura estima ter, no ano
de 2018, um gasto proporcional em relação à despesa total de
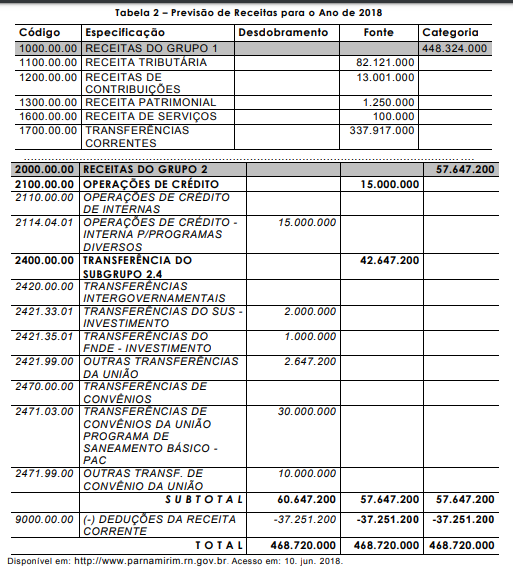
Com base na previsão de receitas do município de Parnamirim (RN), para o ano de 2018, bem como na classificação e nas codificações legais das receitas públicas,
Conforme o Manual de Contabilidade Aplicada ao Setor Público, o balanço orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas. Com base somente nesse Manual, relacione a Coluna 1 à Coluna 2.
Coluna 1
1. Receitas Realizadas.
2. Receitas Correntes.
3. Receitas de Capital.
4. Operações de Crédito/Refinanciamento.
Coluna 2
( ) Demonstra o valor da receita decorrente da emissão de títulos públicos e da obtenção de empréstimos.
( ) Correspondem às receitas arrecadadas diretamente pelo órgão, ou por meio de outras instituições como, por exemplo, a rede bancária.
( ) São as receitas orçamentárias que aumentam as disponibilidades financeiras do Estado e são instrumentos de financiamento dos programas e ações orçamentárias, a fim de se atingirem as finalidades públicas, e que, em geral, provocam efeito positivo sobre o Patrimônio Líquido.
( ) As receitas orçamentárias aumentam as disponibilidades financeiras do Estado e são instrumentos de financiamento dos programas e ações orçamentárias, a fim de se atingirem as finalidades públicas e que, em geral, não provocam efeito sobre o Patrimônio Líquido.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:

 Conheça nossos planos