Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Tabela 2A1-I
A tabela a seguir representa o balancete de verificação que dará origem ao balanço patrimonial de um ente público.
contas (em reais)
disponível ------------------------------------------------------------------------------------------ 10.500
salários e encargos ---------------------------------------------------------------------------- 220.000
provisões (curto prazo) --------------------------------------------------------------------------- 8.000
receita de transferência ----------------------------------------------------------------------- 198.000
estoque de materiais de consumo (curto prazo) ----------------------------------------- 28.000
financiamentos (longo prazo) ----------------------------------------------------------------- 35.000
tributos a recolher -------------------------------------------------------------------------------- 45.000
veículos pesados --------------------------------------------------------------------------------- 70.000
depreciação acumulada ------------------------------------------------------------------------ 14.000
variação patrimonial diminutiva paga antecipadamente (curto prazo) --------------- 1.500
terreno --------------------------------------------------------------------------------------------- 120.000
despesa de água ---------------------------------------------------------------------------------- 6.000
receita de taxas ----------------------------------------------------------------------------------- 95.000
receita de aplicações ----------------------------------------------------------------------------- 1.000
materiais permanentes ------------------------------------------------------------------------- 34.000
aplicações financeiras (curto prazo) -------------------------------------------------------- 12.000
patrimônio/capital social ---------------------------------------------------------------------- 100.000
despesas de aluguel ---------------------------------------------------------------------------- 34.000
Tabela 2A1-I
A tabela a seguir representa o balancete de verificação que dará origem ao balanço patrimonial de um ente público.
contas (em reais)
disponível ------------------------------------------------------------------------------------------ 10.500
salários e encargos ---------------------------------------------------------------------------- 220.000
provisões (curto prazo) --------------------------------------------------------------------------- 8.000
receita de transferência ----------------------------------------------------------------------- 198.000
estoque de materiais de consumo (curto prazo) ----------------------------------------- 28.000
financiamentos (longo prazo) ----------------------------------------------------------------- 35.000
tributos a recolher -------------------------------------------------------------------------------- 45.000
veículos pesados --------------------------------------------------------------------------------- 70.000
depreciação acumulada ------------------------------------------------------------------------ 14.000
variação patrimonial diminutiva paga antecipadamente (curto prazo) --------------- 1.500
terreno --------------------------------------------------------------------------------------------- 120.000
despesa de água ---------------------------------------------------------------------------------- 6.000
receita de taxas ----------------------------------------------------------------------------------- 95.000
receita de aplicações ----------------------------------------------------------------------------- 1.000
materiais permanentes ------------------------------------------------------------------------- 34.000
aplicações financeiras (curto prazo) -------------------------------------------------------- 12.000
patrimônio/capital social ---------------------------------------------------------------------- 100.000
despesas de aluguel ---------------------------------------------------------------------------- 34.000
Analise as assertivas abaixo sobre o Balanço Financeiro, à luz do que dispõem as normas brasileiras aplicadas ao setor público:
I. O Balanço Financeiro possibilita a apuração do resultado financeiro do exercício, que pode ser feita deduzindo-se o saldo em espécie do exercício anterior do saldo em espécie para o exercício seguinte.
II. O Balanço Financeiro possibilita a apuração do resultado financeiro do exercício mediante a soma da receita orçamentária, mais as transferências financeiras recebidas, mais os recebimentos extraorçamentários, menos a despesa orçamentária, as transferências financeiras concedidas e os pagamentos extraorçamentários.
III. As receitas orçamentárias são apresentadas líquidas de deduções. O detalhamento das deduções da receita orçamentária por fonte/destinação de recursos pode ser apresentado em quadros anexos ao Balanço Financeiro e em Notas Explicativas.
Quais estão corretas?
Analise a tabela a seguir, na qual constam os saldos de grupos de contas que compõem quadro do balanço patrimonial, de acordo com as normas vigentes, inclusive os dispositivos da Lei nº 4.320/1964.
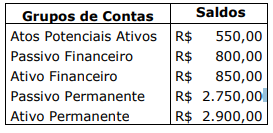
De acordo com os saldos apresentados na tabela:
Em um determinado ente público, ocorreram as seguintes variações patrimoniais em um determinado exercício (em R$):
Receita tributária e de contribuições 2.570.000,00
Pagamento por aquisição de bens imóveis 1.200.000,00
Despesas empenhadas e não liquidadas 550.000,00
Despesas empenhadas, liquidadas e pagas 1.380.000,00
Perdas com alienação de bens imóveis 130.000,00
Perdas com desvalorização de ativos 60.000,00
Aquisição de material de consumo à vista 410.000,00
Aquisição de material permanente 1.090.000,00
Depreciação, amortização e exaustão de ativos 370.000,00
Reavaliação de bens imóveis 240.000,00
Considerando-se apenas os dados fornecidos, o resultado
patrimonial do período, apurado na Demonstração de
Variações Patrimoniais, correspondeu, em R$, a
As Subvenções e Assistência Governamentais são abordadas na Norma Brasileira de Contabilidade Técnica Geral – NBC TG 07 (R2). Em relação a esse assunto, considere:
I. Subvenções recebidas por ativos não monetários devem ser reconhecidas pelo seu valor justo.
II. O método de contabilização a ser adotado para subvenção governamental está diretamente ligado a forma de recebimento desta.
III. No Balanço Patrimonial a subvenção pode ser registrada no passivo (receita diferida) ou no ativo (como redução do ativo relacionado).
IV. Na Demonstração do Resultado a subvenção pode ser apresentada como crédito.
V. Somente as subvenções que represente acréscimo de rendimento devem ser registradas na Demonstração do Resultado.
Está correto o que consta APENAS de
Julgue o item, relativo ao tópico de auditoria e às leis básicas que regem a contabilidade pública.
As receitas patrimoniais são provenientes da realização
de recursos financeiros oriundos da constituição de
dívidas.
No que se refere à contabilidade pública, julgue o item.
Na demonstração da despesa fixada, o balanço
orçamentário incluirá as alterações feitas no orçamento,
ao longo do exercício financeiro, por meio de créditos
adicionais.
De acordo com a Parte V do Manual de Contabilidade Aplicado ao Setor Público, para atender às determinações legais e às normas contábeis vigentes, analise as afirmativas abaixo sobre a composição do Balanço Patrimonial.
I. Quadro do Superávit / Déficit Financeiro.
II. Quadro dos Ativos e Passivos Financeiros e Permanentes.
III. Quadro das Contas de Compensação (controle).
Assinale a alternativa correta.
Para o exercício de 2018, a dotação orçamentária fixada para as despesas com conservação e manutenção de logradouros públicos era de R$ 250.000,00. Durante o exercício de 2018, foram realizadas as seguintes transações na referida dotação orçamentária:
Total empenhado para a despesa 340.000,00
Abertura de crédito suplementar por excesso de arrecadação 90.000,00
Liquidação da despesa empenhada 180.000,00
Cancelamento (anulação) do empenho da despesa 60.000,00
Pagamento da despesa empenhada 150.000,00
Ao final do exercício de 2018, a execução
orçamentária apresentou uma economia
orçamentária. Diante disto, assinale a
alternativa correta.
A dotação orçamentária aprovada e destinada à aquisição de materiais de escritório por uma entidade pública, era de R$ 30.000,00. No exercício de 2018, teve-se as seguintes operações.
Anulação parcial da dotação 5.000,00
Despesa empenhada e liquidada 25.000,00
Doação de material adquirido 4.000,00
Pagamento 9.000,00
Considerando as informações acima, assinale
a alternativa correta, que corresponde ao valor
inscrito de restos a pagar processado.
No Balanço Orçamentário do exercício financeiro de 2018 de uma entidade do setor público, as despesas orçamentárias totalizam R$ 6.200.000,00 sendo que, deste total, 20% referem-se às seguintes despesas realizadas no mês de dezembro/18:
Pessoal ativo 135.000,00
Obrigações patronais 110.000,00
Juros sobre a dívida por contrato 425.000,00
Encargos sobre operações de crédito
por antecipação da receita 80.000,00
Aquisição de material de expediente 65.000,00
Aquisição de pneus para frota de veículos 50.000,00
Aquisição de livros didáticos para distribuição gratuita 43.000,00
Aluguel de veículo utilizado pelo chefe de gabinete do secretário 55.000,00
Construção do Posto de Saúde 210.000,00
Aquisição de imóveis 246.000,00
Amortização da dívida de longo prazo 131.000,00
TOTAL 1.550.000,00
Considere as informações do Quadro I a seguir, com valores expressos em milhares de reais, originados da execução orçamentária de um ente da federação.


 Conheça nossos planos