Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


A Norma Brasileira de Contabilidade aplicada ao Setor Público NBC TSP 12 – Demonstração dos Fluxos de Caixa – determina os aspetos a se observar na elaboração dessa demonstração por parte de entidades do setor público. Em linhas gerais, a norma determina que as entradas e saídas de caixa dos entes públicos devam ser segregadas em função de natureza operacional, de financiamento e de investimento dos fatos administrativos. Nesse sentido, considere as seguintes operações de um município, ocorridas durante o período T1:
• Receitas tributárias arrecadadas: .............................................................. $ 65.000.
• Despesas correntes empenhadas: ............................................................ $ 98.000.
• Restos a pagar não processados, relativos a despesas correntes: ....... $ 4.000.
• Restos a pagar processados, relativos a despesas correntes: .............. $ 4.000.
• Operações de crédito: ................................................................................. $ 24.000.
• Alienação de bens móveis: ......................................................................... $ 6.000.
• Transferência de cota-parte do FPM: ........................................................ $ 85.000.
• Amortização da dívida: ............................................................................... $ 40.000.
• Transferência do duodécimo para a Câmara de Vereadores: ................. $ 10.000.
• Despesas de capital empenhadas: ............................................................ $ 32.000.
• Restos a pagar relativos a despesas de capital não processados: ........ $ 4.000.
• Restos a pagar relativos a despesas de capital processados: ............... $ 3.000.
Com base nas informações acima, assinale a alternativa correta.
Os dados abaixo referem-se ao período T1 de um município:
• Previsão inicial de receitas orçamentárias: $ 40.000.
• Previsão atualizada de receitas orçamentárias: $ 42.000.
• Receitas orçamentárias arrecadadas: $ 43.000.
• Dotação inicial de despesas orçamentárias: $ 40.000.
• Despesas orçamentárias empenhadas: $ 38.000.
• Despesas orçamentárias liquidadas: $ 35.000.
• Despesas orçamentárias pagas: $ 28.000.
• Recebimento de cauções em dinheiro no período: $ 1.000.
• Pagamento de restos a pagar processados: $ 2.000.
• Doação de veículos para o campus local da Universidade Estadual: $ 5.000.
• Contratação e amortização de operações de crédito por
antecipação da receita orçamentária: $ 8.000.
Relativamente ao Balanço Financeiro, a variação de Caixa e equivalentes de caixa que compõe o saldo em espécie do exercício atual é:
Ao final do período T1, um órgão público apresentou em seu Balanço Orçamentário um superávit orçamentário de $ 8.000 e um déficit de capital de $ 36.000. Sabendo que as receitas correntes e de capital arrecadadas totalizaram, respectivamente, $ 167.000 e $ 49.000, identifique como verdadeiras (V) ou falsas (F) as seguintes afirmativas.
( ) O valor das despesas de capital realizadas em T1 foi de $ 85.000.
( ) O valor das despesas orçamentárias realizadas em T1 foi de $ 216.000.
( ) O valor das despesas correntes realizadas em T1 foi de $ 123.000.
( ) O valor do superávit corrente de T1 foi de $ 28.000.
Assinale a alternativa com a sequência correta, de cima para baixo.
No Balanço Orçamentário, previsto no artigo 102 da Lei nº 4.320/64, evidenciam-se as receitas e despesas orçamentárias, detalhadas em níveis relevantes de análise, confrontando-se os valores previstos e suas alterações com os valores efetivamente executados, demonstrando, assim, o superávit ou déficit orçamentário para o período, o que atende à NBC TSP NBC TSP 13 – Apresentação de Informação Orçamentária nas Demonstrações Contábeis. Durante o ano T1, um pequeno município apresentou as seguintes informações em relação às suas receitas e despesas orçamentárias:
• Receitas previstas: ........................... $ 50.000;
• Receitas previstas atualizadas: ...... $ 52.000;
• Receitas realizadas: ......................... $ 53.000;
• Despesas fixadas: ............................ $ 50.000;
• Despesas empenhadas: .................. $ 49.000;
• Despesas liquidadas: ....................... $ 42.000;
• Despesas pagas: .............................. $ 38.000.
Com base nas informações acima, assinale a alternativa correta.
A prefeitura de um pequeno município apresentou os seguintes valores para previsão inicial e dotação inicial das receitas e despesas orçamentárias para o período T1:
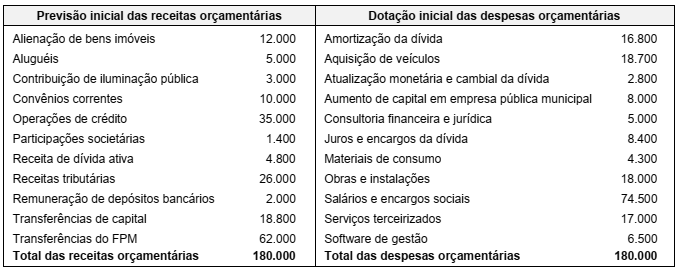
Com base nas informações acima, para o período T1 está previsto um:
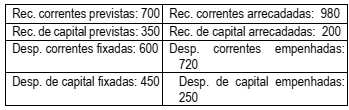
I. A inscrição de restos a pagar deve observar as disponibilidades financeiras e condições da legislação pertinente. II. É vedado contrair obrigação no último ano do mandato do governante sem que exista a respectiva cobertura financeira. III. Os restos a pagar processados são aquelas despesas já liquidadas, mas não pagas no exercício.
Nesse contexto, estão corretas as afirmativas
I. Ativo é um recurso controlado no presente pela entidade como resultado de evento passado, sendo que alguns recursos incluem os direitos da entidade a uma série de benefícios, inclusive, por exemplo, o de favorecer-se da valorização do recurso. II. Uma característica essencial para a existência de um passivo é que a entidade tenha uma obrigação presente. Essa obrigação presente não pode ocorrer se não for por força de lei, ou seja, a obrigação deve ser legalmente vinculada. III. No patrimônio líquido, deve ser evidenciado o resultado do período segregado dos resultados acumulados de períodos anteriores. O resultado patrimonial do período é a diferença entre as variações patrimoniais qualitativas e quantitativas.
Está(ão) correta(s) a(s) afirmativa(s)

 Conheça nossos planos