Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


O valor total das fontes de recursos no Quadro
de Superávit/Déficit Financeiro, constante da
composição do balanço patrimonial, deve ser igual ao
valor obtido pela diferença entre o ativo financeiro e
passivo financeiro do Quadro do Ativos e Passivos
Financeiros e Permanentes. Para a apresentação do
quadro do superávit/déficit financeiro, serão
utilizados os registros efetuados na seguinte conta
contábil:
Durante o exercício financeiro de 2018, foram realizadas as seguintes transações por uma determinada prefeitura: (valores em Reais)
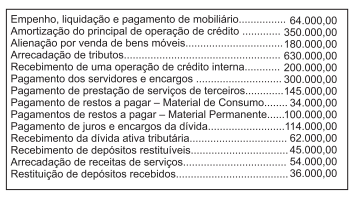
Na elaboração da Demonstração do Fluxo de Caixa,
em 31 de dezembro, o valor do fluxo de caixa líquido
das atividades operacionais foi:
Observe os itens a seguir, relacionados com as contas integrantes das Demonstrações Contábeis do Setor Público.
I. A atual estrutura do Balanço Orçamentário, alterada após a vigências das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, apresenta uma coluna para a previsão atualizada, a qual deve demonstrar a reestimativa da receita decorrente, entre outros casos, de registro de excesso de arrecadação, contratação de operações de créditos a serem utilizadas na abertura de créditos adicionais e atualizações monetárias autorizadas por lei, efetuadas após a data da publicação das Lei orçamentária anual;
II. O Balanço Financeiro evidencia por meio de suas contas somente as receitas e despesas orçamentárias e os ingressos e dispêndios extraorçamentários;
III. Os valores do refinanciamento da dívida mobiliária deverão constar, em destaque, no balaço orçamentário, como receitas de operações de crédito internas e externas, e no mesmo nível de associação, nas despesas com amortização da dívida de refinanciamento;
IV. A estrutura do Quadro principal do Balanço Patrimonial é demonstrada com os seguintes grupos de contas: Ativo Financeiro, Ativo Permanente, Ativo Compensado, Passivo Financeiro, Passivo Permanente e Passivo Compensado;
V. A nova estrutura do Balanço Patrimonial demonstra entre suas contas do quadro principal, uma que representa os pagamentos que foram feitos antecipadamente, cujos benefícios ou prestação de serviço à entidade ocorrerão no futuro as variações patrimoniais diminutivas.
Após análise realizada, assinale a opção que se encontram somente os itens corretos.
- superavit financeiro: R$ 125.000,00; - passivo permanente: R$ 180.000,00; - ativo real líquido: R$ 30.000,00; e - ativo compensado: R$ 40.000,00.
Com base nesses dados, assinale a alternativa que apresenta o valor do ativo permanente.
- diferença entre as receitas e as despesas orçamentárias: R$ 55.000,00; - despesa orçamentária: R$ 175.000,00; - receita orçamentária: R$ 150.000,00; e - saldo para o exercício seguinte: R$ 40.000,00. Com base nos dados apresentados, é correto afirmar que o saldo inicial era de
No início do mês de abril de um determinado exercício, após o fechamento dos balanços do exercício anterior, e já considerando a execução orçamentária em curso, foram apuradas as seguintes informações, em reais:
Ativo Financeiro 47.920,00
Passivo Financeiro 21.670,00
Créditos adicionais transferidos 9.580,00
Créditos extraordinários abertos no exercício 4.500,00
Créditos suplementares abertos no exercício 2.610,00
Excesso de arrecadação apurado até o mês 3.840,00
A partir das informações fornecidas, verifica-se que o superávit financeiro líquido, em reais, que pode ser utilizado
como fonte de recursos para abertura de créditos adicionais é de
CASO 1
Para responder à questão considere que em 30/11/2018 um Município tinha os seguintes saldos registrados em
sua contabilidade referentes à execução orçamentária:

Durante o mês de dezembro de 2018 ocorreram somente as seguintes operações:
1. Arrecadação e recolhimento do total das receitas que já haviam passado pelo estágio do lançamento.
2. Arrecadação e recolhimento de R$ 500 referentes à receita de transferência constitucional.
3. Recebimento de um depósito em conta corrente bancária de R$ 150 referente a uma garantia de um contrato administrativo firmado pelo município.
4. Empenho do total do saldo da conta “Crédito Disponível” das despesas de capital.
5. Liquidação e pagamento do total do saldo que estava na conta “Crédito Empenhado a Liquidar” das despesas correntes.
6. Pagamento de restos a pagar processados do exercício anterior no valor de R$ 50.
7. Reconhecimento da depreciação de veículos no valor de R$ 70.
CASO 1
Para responder à questão considere que em 30/11/2018 um Município tinha os seguintes saldos registrados em
sua contabilidade referentes à execução orçamentária:
Durante o mês de dezembro de 2018 ocorreram somente as seguintes operações:
1. Arrecadação e recolhimento do total das receitas que já haviam passado pelo estágio do lançamento.
2. Arrecadação e recolhimento de R$ 500 referentes à receita de transferência constitucional.
3. Recebimento de um depósito em conta corrente bancária de R$ 150 referente a uma garantia de um contrato administrativo firmado pelo município.
4. Empenho do total do saldo da conta “Crédito Disponível” das despesas de capital.
5. Liquidação e pagamento do total do saldo que estava na conta “Crédito Empenhado a Liquidar” das despesas correntes.
6. Pagamento de restos a pagar processados do exercício anterior no valor de R$ 50.
7. Reconhecimento da depreciação de veículos no valor de R$ 70.
CASO 1
Para responder à questão considere que em 30/11/2018 um Município tinha os seguintes saldos registrados em
sua contabilidade referentes à execução orçamentária:
Durante o mês de dezembro de 2018 ocorreram somente as seguintes operações:
1. Arrecadação e recolhimento do total das receitas que já haviam passado pelo estágio do lançamento.
2. Arrecadação e recolhimento de R$ 500 referentes à receita de transferência constitucional.
3. Recebimento de um depósito em conta corrente bancária de R$ 150 referente a uma garantia de um contrato administrativo firmado pelo município.
4. Empenho do total do saldo da conta “Crédito Disponível” das despesas de capital.
5. Liquidação e pagamento do total do saldo que estava na conta “Crédito Empenhado a Liquidar” das despesas correntes.
6. Pagamento de restos a pagar processados do exercício anterior no valor de R$ 50.
7. Reconhecimento da depreciação de veículos no valor de R$ 70.
CASO 1
Para responder à questão considere que em 30/11/2018 um Município tinha os seguintes saldos registrados em
sua contabilidade referentes à execução orçamentária:
Durante o mês de dezembro de 2018 ocorreram somente as seguintes operações:
1. Arrecadação e recolhimento do total das receitas que já haviam passado pelo estágio do lançamento.
2. Arrecadação e recolhimento de R$ 500 referentes à receita de transferência constitucional.
3. Recebimento de um depósito em conta corrente bancária de R$ 150 referente a uma garantia de um contrato administrativo firmado pelo município.
4. Empenho do total do saldo da conta “Crédito Disponível” das despesas de capital.
5. Liquidação e pagamento do total do saldo que estava na conta “Crédito Empenhado a Liquidar” das despesas correntes.
6. Pagamento de restos a pagar processados do exercício anterior no valor de R$ 50.
7. Reconhecimento da depreciação de veículos no valor de R$ 70.
Um prefeito solicitou ao contador do município para que verifique a existência de recursos disponíveis para a abertura de um crédito especial. O contador informou que há recursos ainda não comprometidos relativos ao superávit financeiro apurado em balanço patrimonial do exercício anterior que podem ser utilizados para a abertura do crédito especial.
Segundo a Lei Federal no 4.320/64, entende-se por superávit financeiro apurado em balanço patrimonial do exercício anterior a diferença positiva entre o:
1. Dependente da Execução Orçamentária
Receita Orçamentária 2.192 (-) Despesa Orçamentária 2.038 (-) Transferência para Indireta 101 Superávit Financeiro 53 (-) Mutações Patrimoniais Ativas 245 (-) Mutações Patrimoniais Passivas 33 Superávit das Mutações Patrimoniais 212 Superávit na Execução Orçamentária 265
2. Independente da Execução Orçamentária Variações Ativas 199 (-) Variações Passivas 418 Total das Variações Ativas 2.637 Total das Variações Passivas 2.591 Déficit Extra-Orçamentário (219)
3. Superávit Verificado (Resultado Econômico) 45 Sendo assim, pode-se afirmar que a demonstração contábil aplicada nesse caso ao Setor Público é:
1 - O Ativo Financeiro 2 - O Ativo Permanente 3 - O Passivo Financeiro 4 - O Passivo Permanente 5 - Nas contas de compensação
( ) Compreenderá as dívidas fundadas e outros pagamentos independente de autorização orçamentária. ( ) Serão registrados os bens, valores, obrigações e situações não compreendidas nos parágrafos anteriores e que, imediata ou indiretamente, possam vir a afetar o patrimônio. ( ) Compreenderá os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários. ( ) Compreenderá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa. ( ) Compreenderá as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.
A sequência correta é:
Conforme determinado pela legislação vigente, no final do exercício financeiro de 2017, uma Prefeitura elaborou suas demonstrações contábeis. O balanço financeiro apresentava a seguinte composição:
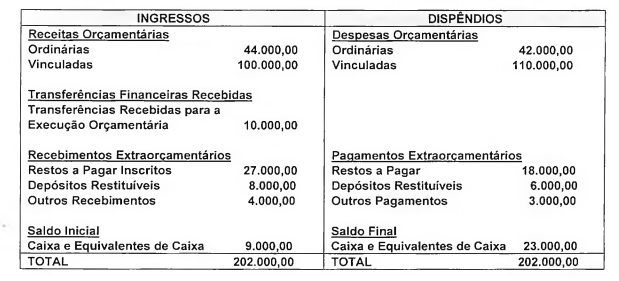
Pode-se afirmar que o montante dos pagamentos efetuados no exercício foi igual a:
O balanço orçamentário é uma das demonstrações contábeis que deve ser elaborada pelos entes ao final de cada exercício financeiro, o qual evidencia a integração entre o planejamento e a execução orçamentária. Com base na estrutura, composição e forma de apresentação, julgue como verdadeiras (V) ou falsas (F) as assertivas abaixo.
I. Os valores discriminados na coluna Despesa Liquidada são oriundos dos saldos da conta Crédito Empenhado em Liquidação e Crédito Empenhado Pago.
II. Na parte das receitas, o item Operações de Crédito/Refinanciamento demonstra o valor da receita decorrente da emissão de títulos públicos e da obtenção de empréstimos, inclusive as destinadas ao refinanciamento da dívida pública.
III. Além do quadro principal, o balanço também apresenta dois quadros anexos: o demonstrativo de execução de restos a pagar processados pagos e o demonstrativo de execução de restos a pagar processados e não processados liquidados.
IV. A coluna Previsão Atualizada demonstra os valores da previsão atualizada das receitas, que refletem a reestimativa da receita decorrente das fontes de recursos utilizadas para a abertura de créditos adicionais e criação de novas naturezas de receitas não previstas na LOA.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
Acerca de aspectos técnicos da receita e da despesa públicas, julgue o item subsecutivo.
No momento da concessão de determinado suprimento de
fundos ao servidor responsável, deve-se debitar a conta caixa
e equivalentes em moeda nacional e creditar a conta
adiantamentos concedidos a pessoal e a terceiros.

 Conheça nossos planos