Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Q4143763
Contabilidade Pública
Uma determinada Universidade Pública
Federal empenhou despesa em 05/02/2020,
referente à aquisição de 75 quadros
magnéticos, cujo preço de aquisição total foi
R$ 68.000,00. Para que tais bens móveis
adquiridos estivessem disponíveis para o uso,
foram gastos R$ 1.500,00 de frete e R$ 5.000,00
com montagem. Em 01/03/2020, ocorreu a
liquidação das despesas orçamentárias
referente à aquisição dos quadros magnéticos,
ao frete e à montagem e, nesta mesma data, os
quadros ficaram disponíveis para uso, com
vida útil de 5 anos e valor residual estimado de
R$ 8.500,00. A Universidade Pública Federal
utiliza o método das cotas constantes para o
cálculo da depreciação.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público 9º edição, o valor líquido contábil dos quadros magnéticos evidenciado no Balanço Patrimonial da Universidade Pública Federal em 30/04/2020 foi, em reais, de:
De acordo com o Manual de Contabilidade Aplicada ao Setor Público 9º edição, o valor líquido contábil dos quadros magnéticos evidenciado no Balanço Patrimonial da Universidade Pública Federal em 30/04/2020 foi, em reais, de:
Q4143762
Contabilidade Pública
Texto associado
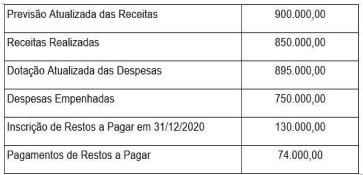
Considere as informações do quadro a seguir
para responder a questão, extraídas
do Balanço Orçamentário e do Balanço
Financeiro de uma Universidade Pública
Federal, referente ao exercício financeiro de
2020, em reais.
O resultado orçamentário da Universidade, em reais, referente ao ano de 2020, foi de:
Q4143761
Contabilidade Pública
Texto associado
Considere as informações do quadro a seguir
para responder a questão, extraídas
do Balanço Orçamentário e do Balanço
Financeiro de uma Universidade Pública
Federal, referente ao exercício financeiro de
2020, em reais.
O resultado financeiro da Universidade, em
reais, referente ao ano de 2020, foi de:
Q4143760
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, a Inscrição de
Restos a Pagar não Processados é evidenciada
no Balanço Financeiro de ente federado como:
Q4143759
Contabilidade Pública
De acordo com a Lei n. 4.320/1964 e o Manual
de Contabilidade Aplicada ao Setor Público, o
Superávit Financeiro é apurado e evidenciado
no(a):
Q4143758
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, o Resultado
Patrimonial do Exercício é evidenciado no(a):
Q4143757
Contabilidade Pública
De acordo com a Lei n. 4.320/1964, as
Amortizações de Empréstimos são
evidenciadas no Balanço Orçamentário de uma
entidade pública como:
Q4143756
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, são exemplos,
respectivamente, de um ingresso do Fluxo de
Caixa das Atividades de Investimento e de um
desembolso do Fluxo de Caixa das Atividades
Operacionais, na Demonstração dos Fluxos de
Caixa de um ente federado:
Q4143752
Contabilidade Pública
De acordo com a Lei n. 4.320/1964, "Demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie
provenientes do exercício anterior, e os que se
transferem para o exercício seguinte".
Esta afirmação diz respeito à seguinte Demonstração Contábil Aplicada ao Setor Público:
Esta afirmação diz respeito à seguinte Demonstração Contábil Aplicada ao Setor Público:
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Erechim - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Erechim - RS - Técnico em Contabilidade |
Q4141270
Contabilidade Pública
O Manual de Contabilidade Aplicado ao Setor Público 2019 apresenta algumas definições fundamentais para a perfeita elaboração das demonstrações contábeis. Entre elas, ______________________ compreendem a variação patrimonial aumentativa com reavaliação e ganhos de ativos ou com a desincorporação de passivos.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Q4138897
Contabilidade Pública
O balanço orçamentário de determinada Instituição de Ensino Superior (IES) apresentou os seguintes montantes: Receita
prevista R$ 10.000,00; Receita arrecadada R$ 11.500,00; Despesa Fixada R$ 10.000,00; Despesa Empenhada R$ 8.500,00;
Despesa Liquidada R$ 5.000,00 e Despesa Paga R$ 2.500,00. Considerando os dados apresentados, marque a alternativa
correta quanto às demonstrações contábeis aplicadas ao setor público.
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Erechim - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Erechim - RS - Contador |
Q4137665
Contabilidade Pública
A Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações
verificadas no patrimônio, resultantes ou independentes da execução orçamentária e indicará o
resultado patrimonial do exercício. Considerando a DVP e o exposto no MCASP 2019, assinale a
alternativa INCORRETA.
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Erechim - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Erechim - RS - Contador |
Q4137663
Contabilidade Pública
A entidade cujas demonstrações contábeis estão em conformidade com o Manual de
Contabilidade Aplicado ao Setor Público deve declarar de forma explícita essa conformidade nas notas
explicativas. A representação apropriada também exige que a entidade proceda de forma específica
em alguns aspectos. Em relação a esse contexto, analise as assertivas a seguir:
I. Selecione e aplique políticas contábeis de acordo com orientações específicas que tratem de políticas contábeis.
II. Apresente informação, incluindo suas políticas contábeis, de forma que proporcione informação relevante, representação fidedigna, compreensível, oportuna, comparável e verificável.
III. Forneça divulgações adicionais quando o cumprimento com os requisitos específicos contidos nas normas for insuficiente para permitir que os usuários compreendam o impacto de determinadas transações sobre a situação patrimonial e o desempenho da entidade.
Quais estão corretas?
I. Selecione e aplique políticas contábeis de acordo com orientações específicas que tratem de políticas contábeis.
II. Apresente informação, incluindo suas políticas contábeis, de forma que proporcione informação relevante, representação fidedigna, compreensível, oportuna, comparável e verificável.
III. Forneça divulgações adicionais quando o cumprimento com os requisitos específicos contidos nas normas for insuficiente para permitir que os usuários compreendam o impacto de determinadas transações sobre a situação patrimonial e o desempenho da entidade.
Quais estão corretas?
Ano: 2022
Banca:
UNIOESTE
Órgão:
Prefeitura de Barracão - PR
Prova:
UNIOESTE - 2022 - Prefeitura de Barracão - PR - Contador |
Q4110231
Contabilidade Pública
Considerando que as movimentações financeiras listadas abaixo, e apenas estas, foram utilizadas para a
elaboração da Demonstração dos Fluxos de Caixa (DFC) de um órgão público, assinale a alternativa correta,
que corresponde ao seu preenchimento, de acordo com a NBC TSP 12 e o Manual de Contabilidade Aplicada
ao Setor Público (MCASP):
Alienação de bens R$ 400.000,00 Amortização da dívida R$ 230.000,00 Aquisição de ativo não circulante R$ 1.000.000,00 Juros e encargos da dívida R$ 840.000,00 Operações de crédito R$ 3.000.000,00 Pessoal e demais despesas R$ 11.500.000,00 Receita Patrimonial R$ 1.300.000,00 Receita Tributária R$ 12.000.000,00
Alienação de bens R$ 400.000,00 Amortização da dívida R$ 230.000,00 Aquisição de ativo não circulante R$ 1.000.000,00 Juros e encargos da dívida R$ 840.000,00 Operações de crédito R$ 3.000.000,00 Pessoal e demais despesas R$ 11.500.000,00 Receita Patrimonial R$ 1.300.000,00 Receita Tributária R$ 12.000.000,00
Ano: 2022
Banca:
UNIOESTE
Órgão:
Prefeitura de Barracão - PR
Prova:
UNIOESTE - 2022 - Prefeitura de Barracão - PR - Contador |
Q4110224
Contabilidade Pública
Sobre a Demonstração das Mutações do Patrimônio Líquido (DMPL) é INCORRETO afirmar que:
Ano: 2022
Banca:
UNIOESTE
Órgão:
Prefeitura de Barracão - PR
Prova:
UNIOESTE - 2022 - Prefeitura de Barracão - PR - Contador |
Q4110223
Contabilidade Pública
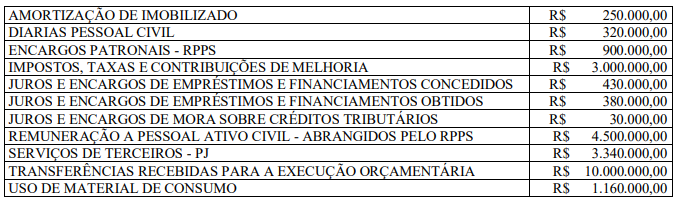
Todas as movimentações listadas abaixo correspondem a contas contábeis que constam no Plano de
Contas Aplicado ao Setor Público (PCASP) e são Variações Patrimoniais Aumentativas (VPA) ou Variações
Patrimoniais Diminutivas (VPD) de um mesmo período. Considerando apenas estas movimentações, qual é
o valor do Resultado Patrimonial desse Período?
Q4109319
Contabilidade Pública
O quadro a seguir foi elaborado com base nos dados do Balanço Orçamentário que compõe o Relatório
Resumido da Execução Orçamentária (RREO) do 6º Bimestre do ano de 2021 do Município de Cascavel-PR.
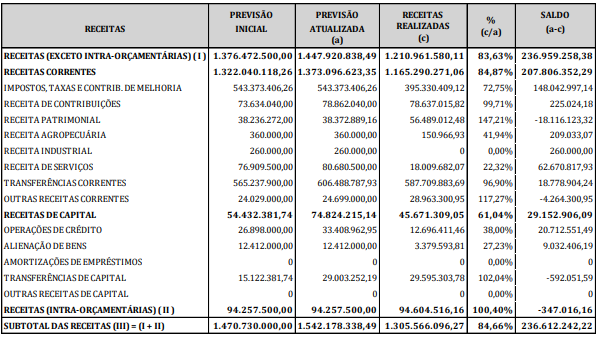
Somente com base nas informações constantes nesse quadro, assinale a alternativa CORRETA:
Somente com base nas informações constantes nesse quadro, assinale a alternativa CORRETA:
Q4109315
Contabilidade Pública
O conjunto completo das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) é consolidado
no Manual de Contabilidade Aplicado ao Setor Público, com base na Lei 4.320/64, suas atualizações, e nas
Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP). Analise as DCASP listadas a
seguir:
I - Balanço Patrimonial
II - Demonstração das Variações Patrimoniais
III - Demonstração das Mutações do Patrimônio Líquido
IV - Demonstração dos Fluxos de Caixa
V - Balanço Orçamentário
VI - Balanço Financeiro
VII - Notas explicativas
Quais dessas demonstrações fazem parte do conjunto completo das DCASP, de acordo com o Manual de Contabilidade Aplicado ao Setor Público?
I - Balanço Patrimonial
II - Demonstração das Variações Patrimoniais
III - Demonstração das Mutações do Patrimônio Líquido
IV - Demonstração dos Fluxos de Caixa
V - Balanço Orçamentário
VI - Balanço Financeiro
VII - Notas explicativas
Quais dessas demonstrações fazem parte do conjunto completo das DCASP, de acordo com o Manual de Contabilidade Aplicado ao Setor Público?
Ano: 2022
Banca:
ASSEGE
Órgão:
Câmara Municipal de Cruz das Almas - BA
Prova:
ASSEGE - 2022 - Câmara Municipal de Cruz das Almas - BA - Técnico Legislativo I - Assistente de Contabilidade |
Q4108483
Contabilidade Pública
Sobre Balanço financeiro e patrimonial da
contabilidade pública análise os itens abaixo:
I- O Balanço Financeiro é definido de acordo com o Art. 103 da Lei n. 4.320/1964, existindo apenas na contabilidade pública, e diz respeito a tudo que envolve recursos monetários.
II- O balanço patrimonial é usado para evidenciar todas as movimentações financeiras do setor público de acordo, também, com a fonte e a destinação de todos os recursos declarados.
III- O Balanço Patrimonial, acontece também no setor privado e busca apurar o superávit e o déficit financeiros, com a distinção entre ativos e passivos.
IV-É importante ressaltar que o Balanço Financeiro é a mesma coisa que o Balanço Patrimonial.
Está correto o que se afirma em:
I- O Balanço Financeiro é definido de acordo com o Art. 103 da Lei n. 4.320/1964, existindo apenas na contabilidade pública, e diz respeito a tudo que envolve recursos monetários.
II- O balanço patrimonial é usado para evidenciar todas as movimentações financeiras do setor público de acordo, também, com a fonte e a destinação de todos os recursos declarados.
III- O Balanço Patrimonial, acontece também no setor privado e busca apurar o superávit e o déficit financeiros, com a distinção entre ativos e passivos.
IV-É importante ressaltar que o Balanço Financeiro é a mesma coisa que o Balanço Patrimonial.
Está correto o que se afirma em:
Ano: 2022
Banca:
ASSEGE
Órgão:
Câmara Municipal de Cruz das Almas - BA
Prova:
ASSEGE - 2022 - Câmara Municipal de Cruz das Almas - BA - Técnico Legislativo I - Assistente de Contabilidade |
Q4108482
Contabilidade Pública
Balanço é um demonstrativo contábil, uma planilha,
que apresenta, num dado momento, a situação
orçamentária, financeira ou patrimonial de uma
entidade pública. No BALANÇO FINANCEIRO se
confrontam, num dado momento:

 Conheça nossos planos