Questões de Concurso Sobre demonstrações contábeis em contabilidade pública

Foram encontradas 7.030 questões

Ano: 2022 Banca: SELECON Órgão: IF-RJ Prova: SELECON - 2022 - IF-RJ - Contador |
Q2408462 Contabilidade Pública

O balanço financeiro de um determinado ente governamental elaborado, em 31/12/2021, apresentava a seguinte composição (valores em reais):


Receitas Orçamentárias Ordinárias

90.000,00

Receitas Orçamentárias Vinculadas

200.000,00

Transferências Financeiras Recebidas

20.000,00

Restos a Pagar Inscritos no Exercício

40.000,00

Depósitos Restituíveis Recebidos

15.000,00

Consignações Retidas

10.000,00

Despesa Orçamentárias Ordinárias

80.000,00

Despesa Orçamentárias Vinculadas

220.000,00

Pagamentos de Restos a Pagar

40.000,00

Transferências Financeiras Concedidas

10.000,00

Consiqnações Transferidas

5.000,00

Saldo Inicial de Caixa e Equivalentes de Caixa

15.000,00

Saldo Final de Caixa e Equivalentes de Caixa

25.000,00


Pode-se afirmar que o montante das despesas pagas do exercício foi igual a:
Alternativas
Q2304702 Contabilidade Pública
O demonstrativo contábil em que se confrontam num dado momento, as receitas e despesas orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte é denominado como:
Alternativas
Ano: 2022 Banca: Quadrix Órgão: CRC-PR Prova: Quadrix - 2022 - CRC-PR - Analista Contábil |
Q2266949 Contabilidade Pública
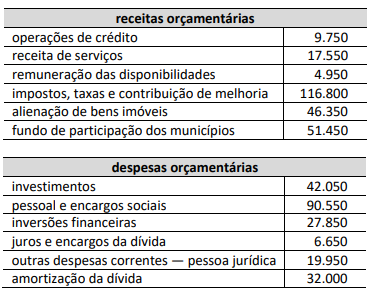
      As tabelas a seguir apresentam dados consolidados da execução orçamentária do município de Lagoa Azul, ao fim do exercício de 2021, com valores em reais. 


086_- 90 .png (371×295)


Considere, ainda, as seguintes informações a respeito dessa situação:


I.  em 2021, 90% das despesas orçamentárias foram liquidados e pagos;

II.  em fevereiro de 2021, diante da insuficiência momentânea de caixa, o município de Lagoa Azul contratou operação de crédito por antecipação da receita orçamentária no valor de R$ 10.000, liquidando a operação, com juros de 5%, em abril de 2021.

III. ainda em 2021, a depreciação do ativo imobilizado montou em R$ 6.250, e o município recebeu um veículo, em doação do governo estadual, no valor total de R$ 25.000;

IV.  no mês de dezembro de 2021, foram efetuadas consignações na folha de pagamentos dos servidores, no valor de R$ 4.000, a serem recolhidas ao Regime Geral de Previdência Social em janeiro de 2022;

V.   no exercício de 2021, foram pagos R$ 12.000, referentes a restos a pagar de uma obra de construção de unidade de saúde, cujo empenho foi emitido em 2020;

VI.   as inversões financeiras referem-se à aquisição de duas ambulâncias seminovas do município vizinho.


Com base nessa situação hipotética, julgue o item.
Na Demonstração das Variações Patrimoniais de 2021, haverá registro de variação patrimonial aumentativa no valor de R$ 9.750 na conta 4.5.3.0.0.00.00 — Transferências das Instituições Privadas, em função da receita de operações de crédito.
Alternativas
Ano: 2022 Banca: Quadrix Órgão: CRC-PR Prova: Quadrix - 2022 - CRC-PR - Analista Contábil |
Q2266948 Contabilidade Pública
      As tabelas a seguir apresentam dados consolidados da execução orçamentária do município de Lagoa Azul, ao fim do exercício de 2021, com valores em reais. 


086_- 90 .png (371×295)


Considere, ainda, as seguintes informações a respeito dessa situação:


I.  em 2021, 90% das despesas orçamentárias foram liquidados e pagos;

II.  em fevereiro de 2021, diante da insuficiência momentânea de caixa, o município de Lagoa Azul contratou operação de crédito por antecipação da receita orçamentária no valor de R$ 10.000, liquidando a operação, com juros de 5%, em abril de 2021.

III. ainda em 2021, a depreciação do ativo imobilizado montou em R$ 6.250, e o município recebeu um veículo, em doação do governo estadual, no valor total de R$ 25.000;

IV.  no mês de dezembro de 2021, foram efetuadas consignações na folha de pagamentos dos servidores, no valor de R$ 4.000, a serem recolhidas ao Regime Geral de Previdência Social em janeiro de 2022;

V.   no exercício de 2021, foram pagos R$ 12.000, referentes a restos a pagar de uma obra de construção de unidade de saúde, cujo empenho foi emitido em 2020;

VI.   as inversões financeiras referem-se à aquisição de duas ambulâncias seminovas do município vizinho.


Com base nessa situação hipotética, julgue o item.
Considerando-se a informação I, o resultado orçamentário a ser evidenciado no balanço orçamentário do município em 31/12/2021 é um superávit de R$ 49.705. 
Alternativas
Q2258948 Contabilidade Pública
No balanço orçamentário deverão ser informados os restos a pagar não processados inscritos até o exercício anterior e suas respectivas fases de execução. Os restos a pagar inscritos na condição de não processados que tenham sido liquidados em exercício anterior ao de referência deverão compor o quadro
Alternativas
Ano: 2022 Banca: VUNESP Órgão: PRUDENCO Prova: VUNESP - 2022 - PRUDENCO - Comprador Júnior |
Q2193640 Contabilidade Pública
“A demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação” é 
Alternativas
Q2118288 Contabilidade Pública
“São informações adicionais às apresentadas nos quadros das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) e são consideradas parte integrante das demonstrações. Seu objetivo é facilitar a compreensão das demonstrações contábeis a seus diversos usuários. Engloba(m) informações de qualquer natureza exigidas pela lei, pelas normas contábeis e outras informações relevantes não suficientemente evidenciadas ou que não constam nas demonstrações”:
Alternativas
Q2110887 Contabilidade Pública
Um ente público deve apresentar
Alternativas
Q2107843 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público,
Alternativas
Q2107838 Contabilidade Pública
Atenção: Para responder a questão, considere as transações de um ente público municipal ocorridas no exercício financeiro de 2021 e descritas nos itens a seguir:

I. Arrecadação de receita com Contribuições Sociais pelo valor de R$ 650.000,00. O fato gerador desta receita, de acordo com o regime de competência, ocorreu no exercício financeiro de 2021.

II. Baixa, pelo valor de R$ 41.500,00, de provisão trabalhista reconhecida pelo ente em novembro de 2020 e reconhecimento, pelo mesmo valor da baixa, da obrigação a pagar correspondente.

III. Empenho, liquidação e pagamento de despesa corrente com Pessoal e Encargos Sociais pelo valor de R$ 1.100.000,00.

IV. Empenho, liquidação e pagamento de despesa corrente com Material de Consumo pelo valor de R$ 529.000,00. Todo o Material de Consumo foi recebido pelo ente no exercício financeiro de 2021.

V. Empenho de despesa de capital com Investimentos pelo valor de R$ 45.500,00. A despesa empenhada é referente à aquisição de um bem móvel que foi entregue pelo fornecedor em janeiro de 2022. Neste mesmo mês, a despesa foi liquidada e paga pelo valor total empenhado.

VI. Lançamento de receita com Impostos pelo valor de R$ 1.891.500,00. Deste valor lançado, o ente arrecadou R$ 1.000.000,00 no exercício financeiro de 2021 e R$ 891.500,00 no mês de março de 2022.

VII. Pagamento, pelo valor de R$ 137.000,00, de restos a pagar processados inscritos em 31/12/2020. Tais restos a pagar se referem a despesa corrente com Serviços de Consultoria que foram integralmente prestados, pela empresa contratada, em novembro de 2020.

VIII. Pagamento, pelo valor de R$ 300.000,00, de restos a pagar não processados inscritos em 31/12/2019. Tais restos a pagar se referem a despesa de capital com Investimentos.

IX. Recebimento de Transferências Correntes intragovernamentais pelo valor de R$ 1.180.500,00. O fato gerador desta receita, de acordo com o regime de competência, ocorreu no exercício financeiro de 2020.

X. Reconhecimento, pelo valor de R$ 85.000,00, de depreciação do ativo imobilizado.

XI. Reversão, pelo valor de R$ 16.300,00, do ajuste para perdas de créditos relativos a tributos.

XII. Utilização, pelo valor de R$ 410.000,00, de Material de Consumo para a prestação de serviços à população.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o resultado financeiro apurado por meio do Balanço Financeiro do ano de 2021 do referido ente público foi positivo, em R$,
Alternativas
Q2106498 Contabilidade Pública
Em relação aos elementos das demonstrações contábeis, assinale a alternativa correta. 
Alternativas
Q2104891 Contabilidade Pública
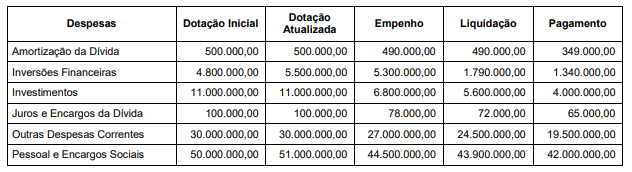
Um fornecedor chamou a atenção do gestor para o fato de que 100 (cem) unidades de um material foram solicitadas e entregues ao poder público, embora apenas 90 (noventa) tenham sido pagas. A divergência se fundou em confusão de final de ano. Uma cuidadosa revisão de documentos em posse da Administração revelou, entretanto, que a ata de registro de preços então vigente, de onde foram originados os pedidos, comportava a quantidade que havia sido entregue, e que o pedido de fato foi feito pelo gestor do contrato, recebido e utilizado, ainda que por lapso, atestadas originalmente apenas as 90 (noventa) unidades pagas.
Com a virada do exercício financeiro e com o encerramento da vigência da ata, é possível
Alternativas
Q2104886 Contabilidade Pública
Considere os dados a seguir extraídos das demonstrações contábeis de um ente público estadual referentes ao exercício financeiro de 2021, cujos valores estão em milhares de reais:
Imagem associada para resolução da questão

Com base nessas informações, o valor inscrito, em 31/12/2021, em restos a pagar não processados em decorrência da execução orçamentária da despesa de capital foi, em milhares de reais, 
Alternativas
Q2104882 Contabilidade Pública
Nas demonstrações contábeis aplicadas ao setor público de um ente público estadual, 
Alternativas
Q2104880 Contabilidade Pública
Atenção: Para responder à questão, considere as informações a seguir:

No mês de maio de 2021, ocorreram as seguintes transações em um ente público estadual:

− Lançamento de receita de serviços prestados no mês de maio de 2021 no valor de R$ 700.000,00.

− Arrecadação de receita tributária, cujo lançamento ocorreu no mês de abril de 2021, no valor de R$ 800.000,00.

− Recebimento de um depósito caução no valor de R$ 20.000,00.

− Lançamento e recebimento de transferências de capital voluntárias do governo federal no valor de R$ 1.250.000,00.

− Empenho, liquidação e pagamento de despesas com pessoal e encargos sociais no valor de R$ 1.930.000,00.

− Empenho de despesas correntes com outros serviços de terceiros

− pessoa jurídica no valor de R$ 173.000,00. Os serviços foram prestados no mês de junho de 2021.

− Utilização de material de consumo no valor de R$ 76.000,00. O material de consumo estava em estoque no início do mês de maio de 2021 e se refere à despesa orçamentária liquidada em março de 2021.

− Pagamento de restos a pagar no valor de R$ 220.000,00, cuja inscrição ocorreu em 2020.
Com base nessas transações tomadas em conjunto, em maio de 2021, o total do ativo foi
Alternativas
Q2104879 Contabilidade Pública
Atenção: Para responder à questão, considere as informações a seguir:

No mês de maio de 2021, ocorreram as seguintes transações em um ente público estadual:

− Lançamento de receita de serviços prestados no mês de maio de 2021 no valor de R$ 700.000,00.

− Arrecadação de receita tributária, cujo lançamento ocorreu no mês de abril de 2021, no valor de R$ 800.000,00.

− Recebimento de um depósito caução no valor de R$ 20.000,00.

− Lançamento e recebimento de transferências de capital voluntárias do governo federal no valor de R$ 1.250.000,00.

− Empenho, liquidação e pagamento de despesas com pessoal e encargos sociais no valor de R$ 1.930.000,00.

− Empenho de despesas correntes com outros serviços de terceiros

− pessoa jurídica no valor de R$ 173.000,00. Os serviços foram prestados no mês de junho de 2021.

− Utilização de material de consumo no valor de R$ 76.000,00. O material de consumo estava em estoque no início do mês de maio de 2021 e se refere à despesa orçamentária liquidada em março de 2021.

− Pagamento de restos a pagar no valor de R$ 220.000,00, cuja inscrição ocorreu em 2020.
Com base nessas transações tomadas em conjunto, em maio de 2021, o resultado patrimonial foi 
Alternativas
Ano: 2022 Banca: FEPESE Órgão: IPRECON - SC Prova: FEPESE - 2022 - IPRECON-SC - Contador |
Q2094831 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicado ao Setor Público, compõem o conjunto de Demonstrações Contábeis Aplicadas ao Setor Público:
1. Balanço Orçamentário. 2. Demonstração do Resultado do Exercício. 3. Balanço Financeiro. 4. Demonstração das Variações Patrimoniais. 5. Balanço Social.
Assinale a alternativa que indica todas as afirmativas corretas.
Alternativas
Q2093851 Contabilidade Pública
Considere que no exercício financeiro de 2021 o Município de João de Barro tenha arrecadado as seguintes receitas orçamentárias (dados consolidados):
• Operações de Crédito 420.000,00 • Fundo de Part. dos Municípios 1.250.000,00 • Cota-Parte ICMS 322.000,00 • Amortização de Empréstimos 218.000,00 • Imposto sobre Prop. Territorial Urbana 697.000,00 • Multas Administrativas 68.000,00 • Contribuição de Melhoria 137.000,00 • Transferências de Capital 425.000,00 • Taxas de Fiscalização de Comércio 75.000,00 • Contribuição de Custeio da Iluminação Pública 264.000,00 • Compensação financeira entre regimes previdenciários 112.000,00 • Imposto sobre Serviços 348.000,00
Ainda, em 2021 o Município recebeu cauções em garantia no valor de R$ 12.000,00, contraiu operações de crédito por antecipação de receita orçamentária no valor de R$ 15.000,00 e efetuou consignações em folha de pagamento, no valor de R$ 9.000,00.
Com base nas informações fornecidas, a Receita Corrente Líquida do Município de João de Barro em 2021 foi de: 

Alternativas
Q2093845 Contabilidade Pública
Para resolução das questões de número 28 a 31, considere as informações a seguir. Trata-se de contas-contábeis e respectivos saldos, extraídos do Livro Razão da Cia. Carcará (empresa do ramo de fabricação de produtos escolares) em 31/12/2021, após a apuração do resultado do exercício.

Contas Patrimoniais:                                                                         Contas de Resultado:
Salários a pagar                                                          2.460,00        Devoluções de vendas                                             5.120,00
Estoque de mercadorias                                            12.220,00       Salários e encargos sociais                                    15.130,00
Ações em tesouraria                                                    4.300,00       Resultado negativo da equivalência patrimonial       4.250,00
Financiamentos bancários – longo prazo                  32.120,00       PIS s/folha de pagamento                                         2.220,00
Clientes                                                                      21.950,00       Comissões sobre vendas                                          6.430,00
Reservas de capital                                                   18.130,00       Descontos condicionais concedidos                          3.100,00
Obrigações fiscais a recolher                                      5.950,00       Depreciação do Período                                            4.250,00
Prêmios de seguros a apropriar                                  6.170,00       Faturamento Total                                                    95.000,00
Marcas e Patentes                                                    27.000,00       Custo das mercadorias vendidas                             32.160,00
Encargos Financeiros a transcorrer - longo prazo      2.520,00       Juros Ativos                                                                   800,00
Empréstimos concedidos a diretores                          7.650,00       IPI s/ faturamento                                                       9.500,00
Perdas estimadas com créd. de liquidação duvidosa 3.190,00       Perdas estimadas com créd. de liquidação                        
Bancos c/ movimento                                               10.730,00        duvidosa                                                                    2.190,00
Depreciação acumulada                                             6.970,00       COFINS sobre vendas                                               7.220,00
Debêntures emitidas – longo prazo                          15.550,00
Fornecedores                                                            12.190,00
Prejuízos acumulados                                               15.210,00
Participações societárias permanentes                    16.760,00
Capital Social                                                            70.000,00
Prédios e Instalações                                                42.050,00


Informação Adicional: A empresa é contribuinte do Imposto sobre a Renda e da Contribuição Social Sobre o Lucro, às alíquotas de 7,5% e 2,5%, respectivamente. 
Considerando exclusivamente as informações fornecidas, os valores do Passivo Circulante e do Patrimônio Líquido da Cia. Carcará em 31/12/2021 montam, respectivamente em:
Alternativas
Q2093844 Contabilidade Pública
Para resolução das questões de número 28 a 31, considere as informações a seguir. Trata-se de contas-contábeis e respectivos saldos, extraídos do Livro Razão da Cia. Carcará (empresa do ramo de fabricação de produtos escolares) em 31/12/2021, após a apuração do resultado do exercício.

Contas Patrimoniais:                                                                         Contas de Resultado:
Salários a pagar                                                          2.460,00        Devoluções de vendas                                             5.120,00
Estoque de mercadorias                                            12.220,00       Salários e encargos sociais                                    15.130,00
Ações em tesouraria                                                    4.300,00       Resultado negativo da equivalência patrimonial       4.250,00
Financiamentos bancários – longo prazo                  32.120,00       PIS s/folha de pagamento                                         2.220,00
Clientes                                                                      21.950,00       Comissões sobre vendas                                          6.430,00
Reservas de capital                                                   18.130,00       Descontos condicionais concedidos                          3.100,00
Obrigações fiscais a recolher                                      5.950,00       Depreciação do Período                                            4.250,00
Prêmios de seguros a apropriar                                  6.170,00       Faturamento Total                                                    95.000,00
Marcas e Patentes                                                    27.000,00       Custo das mercadorias vendidas                             32.160,00
Encargos Financeiros a transcorrer - longo prazo      2.520,00       Juros Ativos                                                                   800,00
Empréstimos concedidos a diretores                          7.650,00       IPI s/ faturamento                                                       9.500,00
Perdas estimadas com créd. de liquidação duvidosa 3.190,00       Perdas estimadas com créd. de liquidação                        
Bancos c/ movimento                                               10.730,00        duvidosa                                                                    2.190,00
Depreciação acumulada                                             6.970,00       COFINS sobre vendas                                               7.220,00
Debêntures emitidas – longo prazo                          15.550,00
Fornecedores                                                            12.190,00
Prejuízos acumulados                                               15.210,00
Participações societárias permanentes                    16.760,00
Capital Social                                                            70.000,00
Prédios e Instalações                                                42.050,00


Informação Adicional: A empresa é contribuinte do Imposto sobre a Renda e da Contribuição Social Sobre o Lucro, às alíquotas de 7,5% e 2,5%, respectivamente. 
Considerando exclusivamente as informações fornecidas, os valores do Ativo Circulante e do Ativo Não Circulante da Cia. Carcará em 31/12/2021 são, respectivamente, de:
Alternativas
Respostas
2841: D
2842: A
2843: E
2844: E
2845: B
2846: A
2847: B
2848: E
2849: C
2850: B
2851: D
2852: C
2853: C
2854: C
2855: D
2856: A
2857: B
2858: B
2859: C
2860: D