Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


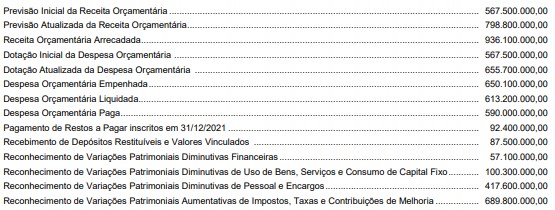
Com base nessas informações e de acordo com o Manual de Contabilidade Aplicada ao Setor Público, o referido ente público apresentou, no exercício financeiro de 2022, resultado
I. O Balanço Orçamentário demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação. Demonstrará, também, as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
II. O quadro principal do Balanço Orçamentário apresentará as receitas e despesas previstas em confronto com as realizadas. As receitas e despesas serão apresentadas conforme a classificação por natureza. No caso da despesa, a classificação funcional também será utilizada complementarmente à classificação por natureza.
III. As receitas deverão ser informadas pelos valores líquidos das respectivas deduções, tais como restituições, descontos, retificações, deduções para o Fundeb e repartições de receita tributária entre os entes da Federação, quando registradas como dedução.
Quais estão corretas?
Para fins de controle e acompanhamento da dívida pública, um ente público deve considerar que:
Em se tratando do Balanço Financeiro, a sua estrutura permite:
Durante o processo de escrituração podem surgir alguns tipos de erros, que são bem conhecidos por quem atua na contabilidade. Para a correção desses erros temos algumas técnicas. Leia o enunciado abaixo sobre uma dessas técnicas e em seguida responda:
É a anulação integral do lançamento incorreto por meio de um lançamento inverso:
Um ente público apresentou as seguintes informações referentes ao exercício de 2021:
Alienação de bens R$ 15.000,00
Amortização de dívidas R$ 14.000,00
Concessão de empréstimos R$ 16.000,00
Juros e encargos da dívida R$ 3.000,00
Operações de crédito R$ 18.000,00
Pessoal e encargos R$ 9.000,00
Receita de Contribuições R$ 2.000,00
Receita de Serviços R$ 6.000,00
Receita Patrimonial R$ 4.000,00
Receita Tributária R$ 10.000,00
Transferências Concedidas R$ 5.000,00
Transferências Recebidas R$ 8.000,00
Considerando somente os dados apresentados sobre o valor
do Fluxo de Caixa Líquido das Atividades Operacionais, de Investimento e de F, assinale a afirmativa correta.
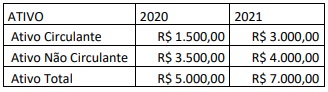
Considerando as informações apresentadas, é correto afirmar que (valores aproximados):
Um ente público apresentou as seguintes informações referentes ao exercício de 2021:
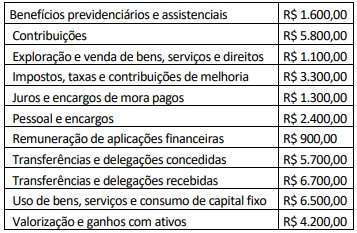
Considerando somente os dados apresentados, o resultado
patrimonial do período foi de:
Para fins de elaboração do balanço orçamentário, o superávit financeiro apurado em balanço patrimonial do exercício anterior não é considerado na receita orçamentária do exercício de referência.
Um passivo deve ser classificado como não circulante caso seja concedida uma carência por um período de pelo menos doze meses após a data das demonstrações contábeis para seu pagamento.
I. A informação dos fluxos de caixa permite aos usuários avaliar como a entidade do setor público obteve recursos para financiar suas atividades e a maneira como os recursos de caixa foram utilizados. Tais informações são úteis para fornecer aos usuários das demonstrações contábeis informações para prestação de contas e responsabilização (accountability) e tomada de decisão.
II. A Demonstração dos Fluxos de Caixa deve ser elaborada pelo método direto e deve evidenciar as alterações de caixa e equivalentes de caixa verificadas no exercício de referência, devendo ser classificadas nos seguintes fluxos, a depender das atividades da entidade: operacionais; de investimento; e, de financiamento. A soma dos três fluxos deverá corresponder à diferença entre os saldos iniciais e finais de Caixa e Equivalentes de Caixa do exercício de referência.
III. O montante dos fluxos de caixa líquidos decorrentes das atividades operacionais é um indicador chave da extensão na qual as operações da entidade são financiadas por meio de tributos (direta e indiretamente) ou pelos destinatários dos bens e serviços oferecidos pela entidade. Por meio dos fluxos de caixa operacionais consolidados do setor público é possível ter indicação da proporção em que o governo vem financiando suas atividades correntes por meio da tributação e outras cobranças.
Está correto o que se afirma em

 Conheça nossos planos