Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Ano: 2022
Banca:
IV - UFG
Órgão:
Prefeitura de Rialma - GO
Prova:
IV - UFG - 2022 - Prefeitura de Rialma - GO - Controlador Interno |
Q4213397
Contabilidade Pública
Segundo a Norma Brasileira de Contabilidade - NBC TSP
n. 11/2018, as demonstrações contábeis podem fornecer
informações se os recursos foram obtidos e
Ano: 2022
Banca:
FAUEL
Órgão:
Paranacidade - PR
Prova:
FAUEL - 2022 - Paranacidade - PR - Assistente de Suporte Técnico Administrativo |
Q4201660
Contabilidade Pública
Leia com atenção o texto abaixo:
“Em todas as empresas, públicas ou privadas, é fundamental a boa elaboração de um relatório de contabilidade que mostra as entradas e saídas de dinheiro do caixa da organização e quais foram os resultados desse fluxo. Esse relatório é muito importante também em termos de controle contábil porque detalha qual a origem dos recursos obtidos por uma empresa e como eles foram aplicados”.
O texto descreve de forma simplificada a importância de qual dos conceitos abaixo?
“Em todas as empresas, públicas ou privadas, é fundamental a boa elaboração de um relatório de contabilidade que mostra as entradas e saídas de dinheiro do caixa da organização e quais foram os resultados desse fluxo. Esse relatório é muito importante também em termos de controle contábil porque detalha qual a origem dos recursos obtidos por uma empresa e como eles foram aplicados”.
O texto descreve de forma simplificada a importância de qual dos conceitos abaixo?
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Paranacity - PR
Prova:
Instituto UniFil - 2022 - Prefeitura de Paranacity - PR - Tesoureiro |
Q4191525
Contabilidade Pública
Sobre a classificação da receita e da despesa de
acordo com a fonte ou destinação de recursos, e tendo
por base o MCASP 9ª Ed., informe se é verdadeiro
(V) ou falso (F) para o que se afirma e assinale a
alternativa com a sequência correta.
( ) A evidenciação das receitas e despesas orçamentárias no Balanço Financeiro deverá obedecer a esta classificação.
( ) Destinação livre é o processo de alocação livre entre a origem e a aplicação de recursos, para atender a quaisquer finalidades, desde que dentro do âmbito das competências de atuação do órgão ou entidade.
( ) A classificação por fontes ou destinações de recursos (FR) tem como objetivo agrupar receitas que possuam as mesmas normas de aplicação na despesa. Por meio do orçamento público, essas fontes ou destinações são associadas a determinadas despesas de forma a evidenciar os meios para atingir os objetivos públicos.
( ) A evidenciação das receitas e despesas orçamentárias no Balanço Financeiro deverá obedecer a esta classificação.
( ) Destinação livre é o processo de alocação livre entre a origem e a aplicação de recursos, para atender a quaisquer finalidades, desde que dentro do âmbito das competências de atuação do órgão ou entidade.
( ) A classificação por fontes ou destinações de recursos (FR) tem como objetivo agrupar receitas que possuam as mesmas normas de aplicação na despesa. Por meio do orçamento público, essas fontes ou destinações são associadas a determinadas despesas de forma a evidenciar os meios para atingir os objetivos públicos.
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Paranacity - PR
Prova:
Instituto UniFil - 2022 - Prefeitura de Paranacity - PR - Tesoureiro |
Q4191520
Contabilidade Pública
Sobre a Demonstração dos Fluxos de Caixa (DFC)
aplicável ao Setor Público, e com base no Manual de
Contabilidade Aplicada ao Setor Público - MCASP
(9ª Ed., 2021), é incorreto afirmar que
Q4173026
Contabilidade Pública
Um ente público que vise melhorar a confiabilidade, a relevância e a comparabilidade de suas
demonstrações contábeis, deve se pautar pelo que prevê o MCASP e a NBC TSP 23 – Políticas
contábeis, mudança de estimativa e correção de erro. A esse respeito, quando é dito que “um ajuste
nos saldos contábeis de ativo ou passivo que decorrem de nova informação ou inovações, portanto
não se trata de retificação de erros”, pode-se afirmar que se está fazendo referência à(a)
Q4173023
Contabilidade Pública
Considerando as informações da questão anterior, o governo federal verificou que o desempenho do
serviço de extração de pedras nos anos de 2018 e 2019 foi pior do que o esperado e que não havia
perspectiva de mudança para melhor em períodos posteriores. Em 31/12/2019, o valor líquido de
venda da máquina era de R$ 770.000,00 e seu valor em uso foi estimado em R$ 740.000,00. Com
base nessas informações, pode-se afirmar que, em 31/12/2019, o governo federal evidenciou em seu
Balanço um(a)
Ano: 2022
Banca:
FADESP
Órgão:
Prefeitura de Mocajuba - PA
Prova:
FADESP - 2022 - Prefeitura de Mocajuba - PA - Técnico em Contabilidade |
Q4167964
Contabilidade Pública
“Demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos
de natureza extra-orçamentária, conjugados com os saldos em espécie provenientes do exercício
anterior, e os que se transferem para o exercício seguinte”.
Este conceito está previsto no capítulo VI, Art. 101 da Lei 4.320/64 e, faz referência ao (à)
Este conceito está previsto no capítulo VI, Art. 101 da Lei 4.320/64 e, faz referência ao (à)
Ano: 2022
Banca:
FADESP
Órgão:
Prefeitura de Mocajuba - PA
Prova:
FADESP - 2022 - Prefeitura de Mocajuba - PA - Agente de Fiscalização |
Q4167701
Contabilidade Pública
De acordo com a NBC T 16 – Normas Brasileiras de Contabilidade Aplicadas ao Setor Público – e
a NBC T 16.6 – Demonstrações Contábeis –, no que se refere à disposição das contas do ativo e do
passivo, pode-se afirmar que
Ano: 2022
Banca:
AGIRH
Órgão:
Prefeitura de Queluz - SP
Prova:
AGIRH - 2022 - Prefeitura de Queluz - SP - Auxiliar Contabilidade A |
Q4159224
Contabilidade Pública
São demonstrações contábeis aplicada ao setor público:
Ano: 2022
Banca:
AGIRH
Órgão:
Prefeitura de Queluz - SP
Prova:
AGIRH - 2022 - Prefeitura de Queluz - SP - Auxiliar Contabilidade A |
Q4159223
Contabilidade Pública
De acordo com as normas brasileira de contabilidade a divulgação da demonstração contábil,
tem por objetivo fornecer, aos seus usuários, um conjunto mínimo de informações de natureza
patrimonial, econômica, financeira, legal, física e social que lhes possibilitem o conhecimento e a
análise da situação da Entidade . Sobre a divulgação às orientações da referida norma, é correto
afirmar:
I. A publicação na imprensa oficial é optativa; II. As prefeituras devem divulgar no Jornal do Bairro III. Não é obrigatória a disponibilização das informações contábeis, porém, caso solicitado por qualquer usuário, deverá ser fornecida.
São corretas:
I. A publicação na imprensa oficial é optativa; II. As prefeituras devem divulgar no Jornal do Bairro III. Não é obrigatória a disponibilização das informações contábeis, porém, caso solicitado por qualquer usuário, deverá ser fornecida.
São corretas:
Q4147317
Contabilidade Pública
Considere as informações a seguir, extraídas
das demonstrações contábeis de um ente
público, referentes ao exercício financeiro de
2020, cujos valores estão dispostos em reais:
Receitas Prevista R$ 500.000,00 Receitas Realizadas R$ 450.000,00 Dotação Orçamentária das Despesas R$ 480.000,00 Despesas Empenhadas R$ 460.000,00 Inscrição de Restos a Pagar em 31/12/2020 R$ 130.000,00 Pagamentos de Restos a Pagar R$ 74.000,00
Com base nessas informações, no exercício financeiro de 2020, temos um:
Receitas Prevista R$ 500.000,00 Receitas Realizadas R$ 450.000,00 Dotação Orçamentária das Despesas R$ 480.000,00 Despesas Empenhadas R$ 460.000,00 Inscrição de Restos a Pagar em 31/12/2020 R$ 130.000,00 Pagamentos de Restos a Pagar R$ 74.000,00
Com base nessas informações, no exercício financeiro de 2020, temos um:
Q4147316
Contabilidade Pública
Assinale a alternativa que contém, de acordo
com o Manual de Contabilidade Aplicada ao
Setor Público, um exemplo de receita extra-orçamentária, evidenciada
no Balanço Financeiro.
Q4147314
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, o Resultado
Patrimonial do Exercício é evidenciado na
Demonstração das Variações Patrimoniais, por
meio da seguinte equação:
Q4147313
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, as Amortizações da
Dívida, são evidenciadas no Balanço
Orçamentário de uma entidade pública como:
Q4147312
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, é um exemplo de
ingresso do Fluxo de Caixa das Atividades de
Investimento, na Demonstração dos Fluxos de
Caixa de uma universidade pública federal:
Q4147311
Contabilidade Pública
Considere as informações a seguir extraídas
das demonstrações contábeis de um ente público, referentes ao exercício financeiro de
2020, cujos valores estão dispostos em reais:
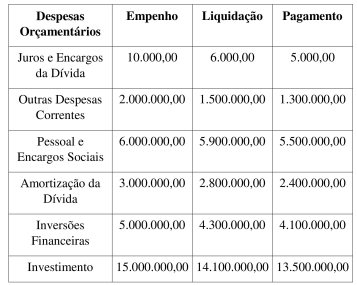
Com base nessas informações, o valor inscrito em Restos a Pagar Não Processados em 31/12/2020 em decorrência da execução orçamentária foi, em reais,
Com base nessas informações, o valor inscrito em Restos a Pagar Não Processados em 31/12/2020 em decorrência da execução orçamentária foi, em reais,
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144699
Contabilidade Pública
Considere as seguintes informações a respeito do
Poder Executivo do Município de Liberdade,
extraídas de sua Demonstração dos Fluxos de Caixa
em 31/12/2021:
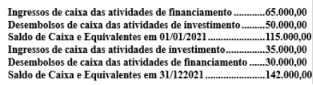
Com base na NBC TSP 12 – Demonstração dos Fluxos de Caixa, assinale a alternativa que contenha o fluxo de caixa líquido das atividades operacionais do período.
Com base na NBC TSP 12 – Demonstração dos Fluxos de Caixa, assinale a alternativa que contenha o fluxo de caixa líquido das atividades operacionais do período.
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144689
Contabilidade Pública
De acordo com o art. 105 da Lei 4.320/1964, assinale
o item que não estará evidenciado em nenhum dos
quadros do Balanço Patrimonial ao final do exercício
financeiro.
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144688
Contabilidade Pública
Com relação às demonstrações contábeis exigidas
pela Lei nº 4.320/1964, assinale a alternativa
incorreta.
Q4143768
Contabilidade Pública
Considere as informações a seguir
apresentadas pelo departamento jurídico de
determinado ente público, a respeito dos
processos judiciais os quais está respondendo:
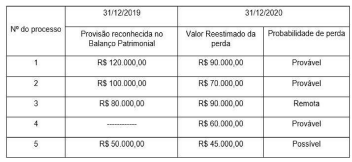
Com base nas informações acima, o impacto total reconhecido no resultado do ente público no exercício financeiro de 2020, decorrente destes processos judiciais, foi:
Com base nas informações acima, o impacto total reconhecido no resultado do ente público no exercício financeiro de 2020, decorrente destes processos judiciais, foi:

 Conheça nossos planos