Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.026 questões


(__)O Balanço Financeiro demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária.
(__)O Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas, evidenciando o deficit ou superavit orçamentário.
(__)A Demonstração das Variações Patrimoniais evidencia as alterações ocorridas no patrimônio, resultantes ou independentes da execução orçamentária.
(__)O Balanço Patrimonial registra os bens imóveis da entidade, excluindo-se as dívidas fundadas e as obrigações com fornecedores nacionais.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
(__)O Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas durante o exercício.
(__)O Balanço Financeiro demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária.
(__)O Balanço Patrimonial demonstrará o Ativo Financeiro, o Ativo Permanente, o Passivo Financeiro e o Passivo Permanente.
(__)A Demonstração das Variações Patrimoniais evidenciará as alterações ocorridas no patrimônio, resultantes ou independentes da execução orçamentária.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
De acordo com as disposições do MCASP, julgue o item a seguir.
Um passivo deve ser classificado como circulante quando a entidade não tiver direito incondicional de diferir sua liquidação por, no mínimo, doze meses após a data do balanço, mesmo que exista o potencial de refinanciamento da dívida.
De acordo com as disposições do MCASP, julgue o item a seguir.
Na demonstração das variações patrimoniais (DVP), a classificação das variações patrimoniais diminutivas pelo método da função é obrigatória para todos os entes públicos, sendo o método da natureza recomendado apenas como adicional.
A INFRA S.A., empresa pública de capital fechado
controlada pela União e vinculada ao Ministério dos Transportes,
elabora suas demonstrações contábeis em conformidade com as
Leis n.º 6.404/1976, n.º 4.320/1964 e n.º 13.303/2016, bem como
com o MCASP (11.ª edição) e as NBC TSP. No exercício de
2025, a entidade executou despesas orçamentárias vinculadas a
obras de infraestrutura ferroviária, realizou abertura de créditos
adicionais com base em superávit financeiro, elaborou suas
demonstrações contábeis obrigatórias e estruturou seu sistema de
informações de custos para subsidiar decisões gerenciais e prestar
contas ao Ministério dos Transportes.
Considerando essa situação hipotética, julgue o item a seguir.
O balanço financeiro é o balanço por meio do qual se apura o superávit financeiro da INFRA S.A. no exercício, indicador que serve de base legal para a abertura de créditos adicionais suplementares e especiais.
A INFRA S.A., empresa pública de capital fechado
controlada pela União e vinculada ao Ministério dos Transportes,
elabora suas demonstrações contábeis em conformidade com as
Leis n.º 6.404/1976, n.º 4.320/1964 e n.º 13.303/2016, bem como
com o MCASP (11.ª edição) e as NBC TSP. No exercício de
2025, a entidade executou despesas orçamentárias vinculadas a
obras de infraestrutura ferroviária, realizou abertura de créditos
adicionais com base em superávit financeiro, elaborou suas
demonstrações contábeis obrigatórias e estruturou seu sistema de
informações de custos para subsidiar decisões gerenciais e prestar
contas ao Ministério dos Transportes.
Considerando essa situação hipotética, julgue o item a seguir.
No balanço orçamentário, a utilização de superávit financeiro para abertura de créditos adicionais pode gerar um desequilíbrio entre a previsão atualizada da receita e a dotação atualizada, pois tais recursos não integram a receita orçamentária do exercício.
A INFRA S.A. elaborou suas demonstrações contábeis
referentes ao exercício de 2025 observando as disposições do
MCASP (11ª edição) e das NBC TSP aplicáveis. Durante o
período, a referida empresa pública registrou ajustes para perdas
com créditos tributários; avaliou provisões de longo prazo
sujeitas a atualização pelo valor do dinheiro no tempo; analisou
processos judiciais associados a possível entrada futura de
recursos; reconheceu receitas tributárias cujo fato gerador havia
ocorrido antes da arrecadação; e deliberou internamente sobre
determinada obrigação ainda não formalizada.
A partir da situação hipotética precedente, julgue o próximo item.
Uma obrigação não formalizada, como a mencionada na situação hipotética, é originada pela decisão isolada da diretoria de um ente público, independentemente da comunicação desse fato a terceiros antes da data das demonstrações contábeis.
A empresa pública INFRA S.A., responsável pela gestão
de ativos de infraestrutura tecnológica e logística, elaborou suas
demonstrações contábeis referentes ao exercício de 2025 em
conformidade com o MCASP (11.ª edição) e com as NBC TSP
aplicáveis. Durante o período, a entidade realizou diversas
operações envolvendo ativos imobilizados e intangíveis,
inclusive reavaliações, aquisição de bens com prazo de
pagamento diferenciado e recebimento de bens por doação. A
área contábil passou a revisar os procedimentos adotados à luz
das normas vigentes.
A partir dessa situação hipotética, julgue o item a seguir, relativo à mensuração e à contabilização de ativos imobilizados e intangíveis no setor público.
Após o reconhecimento inicial de um ativo intangível, a entidade pode optar pelo modelo de reavaliação, desde que o valor justo do ativo intangível possa ser apurado em relação a um mercado ativo.
( )O Balanço Orçamentário evidencia as receitas e despesas previstas em confronto com as realizadas no exercício financeiro, demonstrando o resultado da execução do orçamento.
( )O Balanço Financeiro demonstra o ingresso e o dispêndio de recursos financeiros do exercício, segregando movimentações orçamentárias e extraorçamentárias com saldos disponíveis.
( )O Balanço Patrimonial registra bens móveis e imóveis do ente em conjunto, abstraindo-se das obrigações de curto e longo prazo apuradas no encerramento do exercício.
( )A Demonstração das Variações Patrimoniais evidencia as alterações quantitativas e qualitativas ocorridas no patrimônio, apurando o resultado patrimonial do exercício do ente.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
( )A nona edição do Manual de Contabilidade Aplicada ao Setor Público é dividida em partes que tratam de procedimentos contábeis orçamentários, patrimoniais, específicos e do Plano de Contas.
( )A nona edição do Manual de Contabilidade Aplicada ao Setor Público vincula sua aplicação à União, dispensando os estados, o Distrito Federal e os municípios brasileiros.
( )A nona edição do Manual de Contabilidade Aplicada ao Setor Público contempla as Demonstrações Contábeis Aplicadas ao Setor Público, com modelos padronizados de elaboração.
( )A nona edição do Manual de Contabilidade Aplicada ao Setor Público foi editada para vigorar como recomendação técnica, sem força normativa sobre os entes públicos da Federação.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Essas informações são evidenciadas, prioritariamente:
O demonstrativo mais adequado para essa análise é:
O demonstrativo apresentava os seguintes valores:
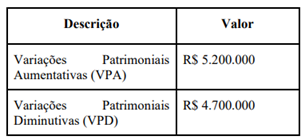
Após analisar os dados, o servidor concluiu corretamente que houve resultado patrimonial positivo no exercício.
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP) e na Lei n. 4.320/1964, assinale a alternativa CORRETA.
Com base na NBC TSP Estrutura Conceitual (R1) informada, analise as assertivas abaixo e assinale a alternativa CORRETA.
I. A Estrutura Conceitual estabelece os conceitos que fundamentam a elaboração e a divulgação dos Relatórios Contábeis de Propósito Geral das Entidades do Setor Público (RCPGs), os quais devem ser elaborados com base no regime de competência.
II. Em caso de eventual conflito entre esta Estrutura Conceitual e outras NBCs TSP, prevalecem as disposições específicas vigentes nestas últimas em relação às constantes na primeira.
III. Esta Estrutura Conceitual e as demais NBCs TSP aplicam-se, obrigatoriamente, às entidades do setor público quanto à elaboração e divulgação dos RCPGs, estando compreendidos no conceito de entidades do setor público os governos federal, estaduais, distrital e municipais e seus respectivos poderes e órgãos autônomos, inclusive as empresas estatais dependentes.
IV. As empresas estatais independentes, por não se enquadrarem nas características de empresas estatais dependentes, estão obrigatoriamente no alcance desta Estrutura Conceitual e das demais NBCs TSP, não havendo possibilidade de aplicação facultativa.
V. Os requisitos obrigatórios relacionados ao reconhecimento, à mensuração e à apresentação das transações e outros eventos e atividades evidenciados nos RCPGs são especificados nas demais NBCs TSP, aplicando-se, subsidiariamente, os conceitos descritos na Estrutura Conceitual (R1).
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 11ª edição, assinale a alternativa CORRETA.
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 11ª edição, assinale a alternativa CORRETA.
De acordo com o MCASP, é correto afirmar que a Demonstração das Mutações no Patrimônio Líquido (DMPL):
Com base nessas informações, o resultado da execução orçamentária foi:

 Conheça nossos planos