Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.026 questões


I. Ação trabalhista movida por ex-servidor, em que a probabilidade de perda foi classificada como provável pela Procuradoria, com estimativa confiável de desembolso de R$ 500.000,00.
II. Ação cível movida por terceiro contra o Estado, classificada como perda possível, no valor estimado de R$ 200.000,00.
III. Ação judicial movida pelo Estado contra fornecedor inadimplente, cuja entrada de recursos foi classificada pela Procuradoria como provável, no valor estimado de R$ 433.000,00.
IV. Obrigação de reparação ambiental imposta por legislação federal, decorrente de dano comprovadamente causado pelo Estado, com saída de recursos provável e estimativa confiável de R$ 1.280.500,00.
V. Ação cível movida por terceiro contra o Estado, classificada como perda remota, com estimativa de R$ 333.000,00.
VI. Obrigação pela qual o Estado é conjuntamente responsável com outro ente público, no valor total de R$ 1.000.000,00, sendo a parcela atribuível ao Estado (R$ 450.000,00) de saída provável e estimativa confiável, ao passo que se espera que a parcela remanescente (R$ 550.000,00) seja liquidada pelo outro ente.
Nesse caso, as demonstrações contábeis evidenciarão
I. Uma associação de moradores que deseja saber se uma escola pública municipal melhorou os indicadores contábeis;
II. Um banco de fomento que pretende avaliar a capacidade do estado de honrar parcelas de um financiamento;
III. Uma agência de classificação de risco contratada por investidores institucionais; e
IV. Um deputado estadual que utiliza os relatórios contábeis para acompanhar a execução das políticas públicas, representando os cidadãos.
Nessa situação, são considerados usuários primários dos Relatórios Contábeis de Propósito Geral (RCPG)
Considerando essa situação hipotética e a Lei nº 4.320/1964, assinale a opção correta.
No que se refere às demonstrações contábeis das EFPC, julgue o próximo item.
O balancete do PGA é um demonstrativo contábil que se destina ao registro do patrimônio e dos resultados do plano.
No que concerne à consolidação de demonstrações financeiras aplicadas às entidades fechadas de previdência complementar (EFPC), julgue o item subsequente.
A mutação do patrimônio social consolidada demonstra a variação do patrimônio social apresentado no balanço patrimonial consolidado.
Em relação à contabilidade aplicada às entidades fechadas de previdência complementar (EFPC), julgue o item seguinte.
O item 3 da demonstração de mutações do patrimônio social ⸺ acréscimos/decréscimos ⸺ deve ser evidenciado sem os efeitos relativos a operações transitórias.
COLUNA I
I. Balanço Orçamentário
II. Balanço Financeiro
III. Balanço Patrimonial
IV. Demonstração das Variações Patrimoniais
COLUNA II
(a) Demonstra as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, indicando o resultado patrimonial do exercício.
(b) Demonstra as receitas e despesas previstas em confronto com as realizadas.
(c) Demonstra o Ativo Financeiro e Permanente, o Passivo Financeiro e Permanente, o saldo patrimonial e as contas de compensação.
(d) Demonstra a receita e a despesa orçamentárias e os recebimentos e pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie.
Assinale a alternativa que apresenta a associação CORRETA:
I. Os resultados gerais do exercício serão demonstrados no Balanço Orçamentário, no Balanço Financeiro, no Balanço Patrimonial e na Demonstração das Variações Patrimoniais.
II. O Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas.
III. O Balanço Financeiro demonstrará a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior e os que se transferem para o exercício seguinte.
É correto o que se afirma em:
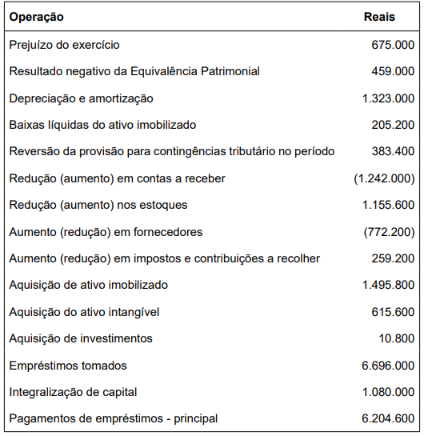
Adicionalmente, a entidade apresentou, no início e no final do período, as seguintes informações de caixa e equivalentes de caixa:
Caixa e equivalentes de caixa:
• no início do período: R$ 845.100,00
• no final do período: R$ 623.700,00
Com base nos dados expostos, assinale a alternativa que apresenta o valor, em reais, do caixa líquido obtido das atividades operacionais da entidade, considerando um fluxo de caixa pelo método indireto.
Tendo em vista a finalidade do Balanço Financeiro, pode-se afirmar que
Considerando a composição e a finalidade dos quadros dessa demonstração, assinale a alternativa correta.
Diante a demonstração desse fato e a apuração do resultado orçamentário, assinale a alternativa correta.
I. O aspecto patrimonial compreende o registro e a evidenciação do orçamento público, tanto quanto a sua aprovação quanto a sua execução.
II. O aspecto orçamentário compreende o registro e a evidenciação da composição patrimonial do ente público. Foca no registro de ativos, passivos e no patrimônio líquido, evidenciando variações patrimoniais aumentativas e variações patrimoniais diminutivas.
III. O aspecto financeiro da contabilidade pública evidencia o fluxo de caixa, as disponibilidades financeiras e as movimentações que impactam o caixa, como receitas e despesas.
IV. O objetivo das demonstrações contábeis das entidades do setor público é o fornecimento de informações úteis sobre a entidade que reporta a informação, voltadas para fins de prestação de contas e responsabilização (accountability).
Estão corretas as afirmativas:

 Conheça nossos planos