Questões de Concurso
Sobre créditos orçamentários e adicionais em contabilidade pública
Foram encontradas 576 questões


Considere os seguintes itens:
I. saldo positivo das diferenças acumuladas mês a mês entre a arrecadação prevista e a realizada.
II. a tendência do exercício.
III. a diferença positiva entre o ativo financeiro e o passivo financeiro.
IV. os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas.
Consoante dispõe a Lei no
4.320/1964, deve ser considerado para o cálculo do excesso de arrecadação, que pode ser
classificado como fonte de recurso para os créditos adicionais suplementares e especiais, o contido em
Considere os dados abaixo extraídos do Sistema de Contabilidade de um órgão público relativos a um determinado exercício, em R$:
- Superávit financeiro do exercício anterior: R$ 7.000
- Excesso de arrecadação: R$ 5.500
- Créditos adicionais extraordinários abertos no exercício: R$ 2.500
- Economia de despesa: R$ 1.000
- Operação de crédito por antecipação de receita: R$ 3.000
- Recursos de reserva de contingência: R$ 1.500
- Cancelamento de restos a pagar no exercício: R$ 2.000
Considerando as informações do sistema de contabilidade desse órgão, é correto afirmar que os recursos disponíveis para a abertura de créditos adicionais, em R$, é de:
Leia as afirmativas a seguir:
I. Caso modificações nas dotações no decorrer do exercício sejam necessárias, as solicitações de créditos adicionais devem conter exposição circunstanciada que as justifique.
II. Liquidez é a facilidade com que um bem ou título pode ser convertido em dinheiro.
III. Contas patrimoniais não constam no balanço patrimonial.
Marque a alternativa CORRETA:
No primeiro trimestre de determinado exercício, uma entidade da administração pública precisava abrir um crédito adicional no orçamento e apurou os seguintes dados, com valores expressos em milhares de reais:
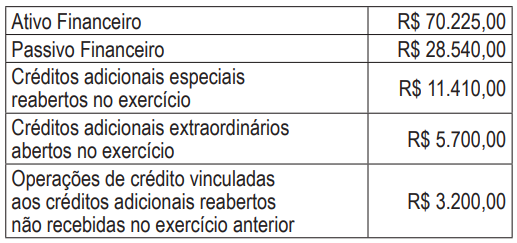
A partir dos dados apresentados, o superávit financeiro líquido que poderá ser usado para abertura
de créditos adicionais, em milhares de reais, é de:
Considere os dados, abaixo, extraídos das demonstrações contábeis de um determinado ente público estadual:
Ativo Financeiro em 31/12/2017............................................................................................. RS 80.000.000.00.
Ativo Financeiro em 30/04/2018............................................................................................. RS 70.000.000.00.
Passivo Financeiro em 31/12/2017......................................................................................... RS 75.000.000.00.
Passivo Financeiro em 30/04/2018......................................................................................... RS 68.000.000.00.
Reabertura de Créditos Adicionais Especiais em 2018......................................................... RS 1.500.000.00.
Não houve abertura de créditos adicionais até 30/04/2018 e não havia operações de crédito vinculadas aos créditos adicionais especiais reabertos em 2018.
De acordo com as determinações da Lei n° 4.320/1964, em 30/04/2018, o valor do superávit financeiro, que poderia ser utilizado
como recurso de cobertura para a abertura de créditos
No que se refere aos aspectos de contabilidade pública, julgue o item subsequente.
Se determinado crédito adicional for aberto à conta de superavit financeiro, o balanço orçamentário deverá evidenciar a despesa fixada e a receita decorrente do superavit.
I. Um crédito adicional especial incorporado à lei orçamentária anual não admitirá nova alteração, senão por meio da aprovação de um novo crédito adicional na mesma modalidade do anterior, isto é, mediante novo crédito adicional especial. II. Tanto o crédito adicional especial quanto o extraordinário não se destinam ao reforço de dotação orçamentária já existente, mas à criação de nova dotação na lei orçamentária. III. O excesso de arrecadação previsto na Lei nº 4.320/64, para financiar a abertura de créditos adicionais, em certas ocasiões, não poderá ser utilizado indiscriminadamente para servir de fonte de recursos para atender a toda e qualquer despesa orçamentária.
Assinale a alternativa correta:
Com relação aos créditos adicionais, assinale a sequência que ilustra o preenchimento CORRETO dos parênteses, de cima para baixo:
1. Suplementares
2. Especiais
3. Extraordinários
( ) São destinados a despesas para as quais não haja dotação orçamentária específica. Autorizados por lei específica e abertos por decreto do Executivo. A vigência do crédito é no exercício em que forem autorizados, salvo se o ato autorizativo for promulgado nos últimos quatro meses do referido exercício.
( ) Destinam-se ao reforço de dotações orçamentárias, desde que haja dotação orçamentária específica. São autorizados previamente por lei, podendo essa autorização legislativa constar da própria lei orçamentária, e abertos por decreto do Poder Executivo.
( ) Destinam-se a despesas urgentes e imprevistas, como em caso de guerra ou calamidade pública. São destinados a atender a despesas imprevisíveis e urgentes e possuem vigência dentro do exercício financeiro em que foram abertos, salvo se o ato da autorização ocorrer nos últimos quatro meses daquele exercício, hipótese que poderão ser reabertos, dentro dos limites de seus saldos, incorporando-se ao orçamento do exercício seguinte.
Em 10/11/2017, o chefe do Poder Executivo de um estado decidiu pela contratação de serviços de consultoria técnica no valor total de R$ 1.200.000,00. No entanto, nessa mesma data, o mesmo verificou que não havia dotação orçamentária específica para a realização de tal despesa. Assim, com a finalidade de atender às determinações da Lei n° 4.320/1964, o setor responsável verificou que até o dia 10/11/2017 não houve abertura ou reabertura de créditos adicionais e levantou as seguintes informações, sendo que os valores estão em reais:
Ativo Financeiro em 31/12/2016 ................................................ 10.000.000,00
Ativo Financeiro em 31/10/2017 ................................................ 6.000.000,00
Passivo Financeiro em 31/12/2016 ............................................. 9.000.000,00
Passivo Financeiro em 31/10/2017 ............................................. 5.500.000,00
Com base nessas informações e de acordo com as determinações da Lei n° 4.320/1964, o valor do superávit financeiro que
poderia ter sido utilizado como recurso de cobertura para a abertura do crédito adicional referente à contratação de serviços de
consultoria técnica foi, em reais,
O chefe do Poder Executivo de um determinado Município decidiu, em 16/04/2018, pela construção de uma praça no valor de R$ 1.800.000,00. A construção da praça estava prevista na Lei Orçamentária Anual referente ao exercício financeiro de 2018 e a dotação orçamentária disponível, em 16/04/2018, para o elemento de despesa correspondente era R$ 1.000.000,00.
Além disso, foram levantadas as seguintes informações:
– Ativo Financeiro em 31/12/2017: R$ 14.000.000,00.
– Ativo Financeiro em 31/03/2018: R$ 4.000.000,00.
– Passivo Financeiro em 31/12/2017: R$ 13.400.000,00.
– Passivo Financeiro em 31/03/2018: R$ 3.200.000,00.
– Reabertura de Créditos Adicionais Especiais: R$ 100.000,00.
Até o dia 16/04/2018, não houve a abertura de créditos adicionais e não havia operações de crédito vinculadas aos créditos adicionais especiais reabertos.
Com base nessas informações e de acordo com as determinações da Lei nº 4.320/1964, o valor do superávit financeiro que poderia ter sido utilizado como recurso de cobertura para a abertura do crédito adicional
Em relação à programação e execução financeira, analise as afirmativas a seguir:
I. A realização de um “orçamento caixa” permite ao gestor financeiro antecipar providências para garantir que sejam executados, nos prazos pactuados, os pagamentos aos fornecedores, aos credores e aos trabalhadores da instituição, assim como o recolhimento dos encargos sociais e fiscais.
II. A partir do Plano Real, os governos deixaram de contar com o mecanismo de corrosão inflacionária dos créditos orçamentários, de forma que a simples postergação de pagamento era mais que suficiente para promover o ajuste orçamentário.
III. Dentre os instrumentos da programação financeira e orçamentária, a LRF impôs o estabelecimento de metas fiscais que deverão nortear todo o processo de planejamento e de execução das finanças públicas em cada exercício.
IV. Se verificado ao final de um semestre, que a realização de uma despesa poderá não comportar o cumprimento das metas de resultado primário, o empenho poderá ser limitado segundo critérios estabelecidos na Lei Orçamentária.
V. Quando novas estimativas da receita forem necessárias e indicarem na Lei Orçamentária que não será integralmente arrecadada, caberá ajustar a execução orçamentária, mediante limitação do montante da despesa a ser executada, visando a recondução a valores compatíveis com a nova estimativa de arrecadação.
Assinale a alternativa correta:

 Conheça nossos planos