Questões de Concurso Sobre créditos orçamentários e adicionais em contabilidade pública

Foram encontradas 576 questões

Ano: 2018 Banca: COMVEST UFAM Órgão: UFAM Prova: COMVEST UFAM - 2018 - UFAM - Contador |
Q936789 Contabilidade Pública

Ao final dos primeiros quatro meses do exercício financeiro, um órgão público hipotético apresentava a seguinte situação (em unidades monetárias):


• Receita prevista no ano 550

• Receita arrecadada 280

• Superávit Financeiro no Balanço Patrimonial do exercício anterior 40

• Anulação parcial de dotação orçamentária 50

• Crédito orçamentário aberto 20


A arrecadação dos meses subsequentes do exercício financeiro deverá demonstrar a mesma tendência. O montante que será utilizado para abertura de um crédito especial será de:

Alternativas
Q932821 Contabilidade Pública
Para a apuração do superávit financeiro por meio das disponibilidades por fontes de recursos, um ente público deve utilizar um mecanismo que permita a identificação da origem e destinação
Alternativas
Q921194 Contabilidade Pública
Um contador municipal percebeu que uma dotação orçamentária, aberta no início do ano, iria se esgotar já ao fim do primeiro quadrimestre. Comunicou a situação ao prefeito e, também, sinalizou a existência de recursos disponíveis para atender à demanda. De acordo com a Lei 4.320/1964, o prefeito, acertadamente, determinou por Decreto:
Alternativas
Q900169 Contabilidade Pública
Nos termos da Lei nº 4.320/1964, os créditos destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina ou calamidade pública, são considerados como adicionais
Alternativas
Q894797 Contabilidade Pública
Os créditos orçamentários devem constar:
Alternativas
Q894791 Contabilidade Pública
Em relação aos créditos adicionais, assinale a alternativa correta.
Alternativas
Q893370 Contabilidade Pública

Julgue o seguinte item, relativo à elaboração e à divulgação de informações contábeis e de demonstrações contábeis no setor público.


O valor do superávit financeiro de exercícios anteriores utilizado para a abertura de créditos adicionais é apresentado no balanço orçamentário e utilizado no cálculo do déficit ou superávit orçamentário, mas não é considerado receita orçamentária do exercício de referência.

Alternativas
Q887452 Contabilidade Pública
Em novembro de 2017, uma determinada Assembleia Legislativa verificou que a dotação orçamentária remanescente no crédito orçamentário destinado à realização de reformas no complexo de imóveis da entidade era insuficiente para o empenho de despesa para essa finalidade. Assim, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, para a execução da despesa com reforma, em novembro de 2017, pela Assembleia Legislativa foi necessária a abertura de créditos adicionais
Alternativas
Q884290 Contabilidade Pública
De acordo com a Lei nº 4.320/1964, os créditos adicionais que serão autorizados por lei e abertos por decreto executivo são os:
Alternativas
Q881580 Contabilidade Pública
O secretário de saúde autorizou a contratação de uma empresa para executar os serviços de manutenção de câmaras frias, pelo período de doze meses, a partir de setembro de 2016. Preliminarmente à contratação da empresa, o ordenador de despesas verificou que o saldo na dotação orçamentária não era suficiente para o empenho da despesa no exercício financeiro. Nesse caso, para viabilizar a contratação da empresa, será aberto crédito adicional
Alternativas
Q881579 Contabilidade Pública
A Secretaria de Saúde do Rio Grande do Norte – SESAP apresentava, na Lei Orçamentária de 2017, dotação inicial de R$ 700.000,00 para aquisição de material permanente. No mês de outubro de 2017, a referida dotação sofreu acréscimo da ordem de R$ 100.000,00, após prévia autorização legislativa, indicação de recursos provenientes de superávit financeiro apurado em balanço patrimonial do exercício anterior e exposição de justificativa. Isto posto e considerando o que está estabelecido no art. 43 da Lei 4.320/64, a alteração na dotação orçamentária realizada pela SESAP corresponde a um crédito adicional
Alternativas
Q873360 Contabilidade Pública

Em um município, a necessidade de abrir novas despesas fez com que o secretário de planejamento solicitasse um levantamento dos recursos disponíveis.


Foram fornecidos os seguintes dados (valores em milhares de reais):
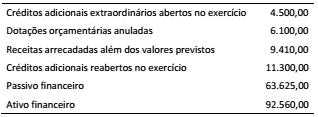

Imagem associada para resolução da questão


Considerando os dados apresentados, os recursos disponíveis para abertura do crédito adicional pretendido, em milhares de reais, totalizam:

Alternativas
Q873010 Contabilidade Pública

Segundo a Lei nº 4.320/64, analise as afirmativas abaixo sobre os créditos adicionais e assinale a alternativa correta.


I. São créditos especiais aqueles destinados a despesas para as quais não haja dotação orçamentária específica.

II. Os créditos suplementares, destinados a reforços de dotação orçamentária já existente, devem ser autorizados e abertos por decreto do Executivo.

III. A abertura de créditos adicionais depende da existência de recursos disponíveis para ocorrer a despesa e será precedida de justificativa.

IV. São créditos extraordinários aqueles destinados ao reforço orçamentário de dotação já existente.

Alternativas
Q872999 Contabilidade Pública
No ano de 2016, o Governo do Estado de Pólis teve uma sobra de recursos representada pela diferença do Ativo Financeiro e do Passivo Financeiro de R$ 2 milhões. Tal sobra pode ser utilizada para a abertura de créditos adicionais em 2017, tendo como fonte:
Alternativas
Q869234 Contabilidade Pública

De acordo com a Lei Complementar n.º 101/2000, e suas alterações, e com a Lei n.º 4.320/1964, julgue o item subsecutivo.


O superávit financeiro apurado no balanço financeiro do exercício anterior constitui fonte de recursos para a abertura de créditos especiais e suplementares.

Alternativas
Q869211 Contabilidade Pública

Em relação à despesa orçamentária, julgue o próximo item.


Quanto aos créditos orçamentários adicionais, o crédito suplementar incorpora-se ao orçamento vigente, adicionando-se à dotação orçamentária que deva reforçar, ao passo que os créditos especiais são destinados a despesas para as quais não haja dotação orçamentária específica.

Alternativas
Ano: 2018 Banca: FGV Órgão: SEFIN-RO Prova: FGV - 2018 - SEFIN-RO - Contador |
Q863706 Contabilidade Pública

Créditos adicionais são as autorizações de despesa não computadas ou insuficientemente dotadas na Lei de Orçamento.

Os créditos adicionais, que se destinam a despesas para as quais não há dotação orçamentária específica, como um novo projeto que visa atender a um objetivo não previsto no orçamento, são classificados como

Alternativas
Q1382741 Contabilidade Pública
Os créditos adicionais destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina ou calamidade públicas, nos termos da Lei nº 4.320/1964, são os denominados de:
Alternativas
Q1325250 Contabilidade Pública
Considere as seguintes informações: Créditos adicionais reabertos no valor de $100,00; operações de créditos vinculadas aos créditos adicionais reabertas no valor de $40,00 e; superávit financeiro apurado no Balanço Patrimonial do exercício anterior no valor de $500,00. Com base somente nesses dados e considerando o preceituado no artigo 43 da Lei n.º 4.320/1964, é CORRETO afirmar que o superávit financeiro para abertura de créditos adicionais é de:
Alternativas
Q1203972 Contabilidade Pública
De acordo com a Lei nº 4.320/64, não é considerado recurso para abertura de créditos suplementares:
Alternativas
Respostas
321: A
322: B
323: C
324: B
325: B
326: E
327: E
328: C
329: B
330: C
331: C
332: A
333: B
334: A
335: E
336: C
337: B
338: E
339: A
340: D