Questões de Concurso
Sobre créditos orçamentários e adicionais em contabilidade pública
Foram encontradas 576 questões


Q1867020
Contabilidade Pública
Texto associado
No decorrer da execução do orçamento, podem surgir fatos
não previstos quando da elaboração/discussão da lei
orçamentária anual. Nessa hipótese, o gestor poderá lançar
mão de créditos orçamentários adicionais para alterar o
planejamento inicial. Considerando essas informações, julgue
o item.
Para a abertura de créditos adicionais extraordinários, é
imprescindível a autorização legislativa prévia, sob pena
de nulidade do ato de abertura.
Q1867019
Contabilidade Pública
Texto associado
No decorrer da execução do orçamento, podem surgir fatos
não previstos quando da elaboração/discussão da lei
orçamentária anual. Nessa hipótese, o gestor poderá lançar
mão de créditos orçamentários adicionais para alterar o
planejamento inicial. Considerando essas informações, julgue
o item.
Classifica-se como suplementar o crédito adicional
destinado ao atendimento de despesas não
originalmente previstas na lei orçamentária anual.
Ano: 2021
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
Prefeitura de Carmo do Cajuru - MG
Prova:
FUNDEP (Gestão de Concursos) - 2021 - Prefeitura de Carmo do Cajuru - MG - Contador |
Q3044963
Contabilidade Pública
Os créditos adicionais são as autorizações de despesa
não computadas ou insuficientemente dotadas na Lei de
Orçamento.
Com relação aos créditos adicionais, analise as afirmativas a seguir.
I. O ato que abrir o crédito adicional, que pode ser um decreto, uma medida provisória ou uma lei, de acordo com sua classificação, deve indicar a importância, a espécie e a classificação da despesa até onde for possível.
II. O crédito suplementar incorpora-se ao orçamento, adicionando-se à dotação orçamentária que deva reforçar, enquanto os créditos especiais e extraordinários conservam sua especificidade, demonstrando-se as despesas realizadas à conta destes, separadamente.
III. Cada projeto de lei e a respectiva lei de créditos adicionais deverão restringir-se a uma única espécie de crédito. Ou seja, uma mesma lei não pode versar ao mesmo tempo sobre créditos suplementares e especiais.
Estão corretas as afirmativas
Com relação aos créditos adicionais, analise as afirmativas a seguir.
I. O ato que abrir o crédito adicional, que pode ser um decreto, uma medida provisória ou uma lei, de acordo com sua classificação, deve indicar a importância, a espécie e a classificação da despesa até onde for possível.
II. O crédito suplementar incorpora-se ao orçamento, adicionando-se à dotação orçamentária que deva reforçar, enquanto os créditos especiais e extraordinários conservam sua especificidade, demonstrando-se as despesas realizadas à conta destes, separadamente.
III. Cada projeto de lei e a respectiva lei de créditos adicionais deverão restringir-se a uma única espécie de crédito. Ou seja, uma mesma lei não pode versar ao mesmo tempo sobre créditos suplementares e especiais.
Estão corretas as afirmativas
Ano: 2021
Banca:
OBJETIVA
Órgão:
Prefeitura de Horizontina - RS
Prova:
OBJETIVA - 2021 - Prefeitura de Horizontina - RS - Contador |
Q1886112
Contabilidade Pública
De acordo com a Lei nº 4.320/1964 - Normas Gerais de
Direito Financeiro, os créditos adicionais classificam-se em:
I. Suplementares, destinados a despesas para as quais não haja dotação orçamentária específica.
II. Especiais, destinados a reforço de dotação orçamentária.
III. Extraordinários, destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina ou calamidade pública.
Está(ão) CORRETO(S):
I. Suplementares, destinados a despesas para as quais não haja dotação orçamentária específica.
II. Especiais, destinados a reforço de dotação orçamentária.
III. Extraordinários, destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina ou calamidade pública.
Está(ão) CORRETO(S):
Ano: 2021
Banca:
FUNDATEC
Órgão:
Prefeitura de Ivoti - RS
Prova:
FUNDATEC - 2021 - Prefeitura de Ivoti - RS - Técnico em Contabilidade |
Q1882258
Contabilidade Pública
Os créditos adicionais são autorizações de despesas não computadas ou
insuficientemente dotadas na lei do orçamento, destinadas ao reforço do desse. São autorizadas por
lei e abertas por decreto executivo. A descrição acima corresponde ao crédito adicional:
Ano: 2021
Banca:
FUNDATEC
Órgão:
Prefeitura de Ivoti - RS
Prova:
FUNDATEC - 2021 - Prefeitura de Ivoti - RS - Agente Técnico Fazendário |
Q1881679
Contabilidade Pública
Os créditos adicionais são as autorizações de despesa não computadas ou
insuficientemente dotadas na Lei de Orçamento e classificam-se em:
Ano: 2021
Banca:
COTEC
Órgão:
Prefeitura de São João da Ponte - MG
Prova:
COTEC - 2021 - Prefeitura de São João da Ponte - MG - Contador |
Q1864006
Contabilidade Pública
Considerando o disposto na Lei n.º 4.320/1964 acerca dos créditos adicionais, marque a alternativa CORRETA.
Ano: 2021
Banca:
Quadrix
Órgão:
CRBio-6ª Região
Prova:
Quadrix - 2021 - CRBio-6ª Região - Assistente Contábil-Financeiro |
Q1861492
Contabilidade Pública
No decorrer da execução orçamentária, o gestor público pode
se deparar com situações não previstas na elaboração da Lei
Orçamentária Anual. No entanto, a Lei n.º 4.320/1964 prevê
meios capazes de servir como instrumentos de ajustamento
orçamentário: os créditos adicionais. Conforme essa norma
legal, assinale a alternativa correta.
Q1861162
Contabilidade Pública
Suponha que, em meados do exercício, o Governo do Estado tenha decretado estado
de calamidade pública em razão de um vendaval que destruiu totalmente as instalações de um órgão
público que presta serviços que não podem sofrer interrupção. Para a necessária solução imediata, foi
necessário realizar despesas urgentes e imprevistas, que não constavam na lei orçamentária em
execução. Para atender a tais despesas, o Governo deve providenciar a abertura de um:
Q1853643
Contabilidade Pública
Uma vez aprovado o orçamento anual, este poderá ser
alterado por meio da abertura de créditos adicionais para
atender despesas não computadas ou insuficientemente
dotadas. Considere que, ao longo da execução orçamentária,
a dotação prevista não foi suficiente para atender
determinada despesa. Em relação a esse caso, o reforço da
dotação orçamentária poderá ser feito por meio de crédito
Q1846707
Contabilidade Pública
Quando governos executam orçamentos em períodos de
cenário econômico favorável, por mais criterioso que seja o
processo de estimação de receitas, é comum a ocorrência do
chamado excesso de arrecadação. Essa situação propicia a
geração de recursos para abertura de créditos adicionais
durante a execução orçamentária, caso se faça necessário.
Nesse contexto, considere os dados a seguir de uma entidade pública, apurados ao final do terceiro bimestre de um determinado exercício financeiro:

Considerando os dados apresentados e as disposições da Lei nº 4.320/1964 no que tange aos recursos para abertura de créditos adicionais, o valor do excesso de arrecadação líquido utilizável para essa finalidade, em milhares de reais, é de:
Nesse contexto, considere os dados a seguir de uma entidade pública, apurados ao final do terceiro bimestre de um determinado exercício financeiro:
Considerando os dados apresentados e as disposições da Lei nº 4.320/1964 no que tange aos recursos para abertura de créditos adicionais, o valor do excesso de arrecadação líquido utilizável para essa finalidade, em milhares de reais, é de:
Ano: 2021
Banca:
COSEAC
Órgão:
Prefeitura de Niterói - RJ
Prova:
COSEAC - 2021 - Prefeitura de Niterói - RJ - Contador |
Q1842581
Contabilidade Pública
O processo de fixação da despesa
orçamentária é concluído com a autorização
dada pelo poder legislativo, por meio de
aprovação de lei que trata do orçamento,
ressalvando-se que no decorrer de sua
vigência, pode haver necessidade de abertura
de créditos adicionais, que se classificam em:
Q1841512
Contabilidade Pública
Conforme dispõe a Lei nº 4.320, de 17 de março de 1964, as autorizações de despesa não computadas ou insuficientemente dotadas na Lei
de Orçamento são denominadas Créditos Adicionais que, por sua vez,
são classificados em suplementares, especiais e extraordinários.
Sobre os Créditos Adicionais, relacione os tipos de crédito às suas características.
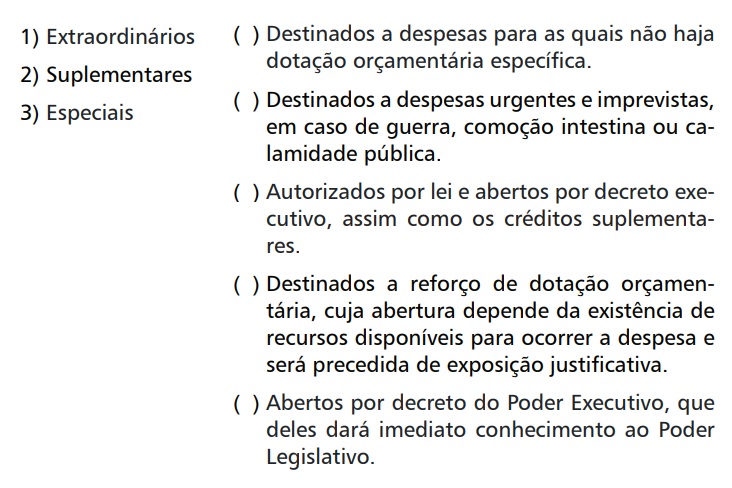
A sequência correta é
Sobre os Créditos Adicionais, relacione os tipos de crédito às suas características.
A sequência correta é
Ano: 2021
Banca:
FUNDATEC
Órgão:
Prefeitura de Tuparendi - RS
Prova:
FUNDATEC - 2021 - Prefeitura de Tuparendi - RS - Agente de Controle Interno |
Q1837149
Contabilidade Pública
Sabe-se que nas leis orçamentárias é obrigatória a identificação das ações em termos
de funções, subfunções, programas, projetos, atividades e operações especiais (Portaria MOG nº
42/1999). Tendo isso em conta, considere que em determinado município, no ano de 2020, o prefeito
se viu diante de despesas urgentes e imprevistas decorrentes da calamidade pública decretada em
face da pandemia do coronavírus. Nesse caso, o Prefeito deve decretar a abertura de Crédito Adicional
do tipo:
Ano: 2021
Banca:
VUNESP
Órgão:
Prefeitura de Guarujá - SP
Prova:
VUNESP - 2021 - Prefeitura de Guarujá - SP - Procurador Jurídico |
Q1827580
Contabilidade Pública
Nos termos da Lei n°
4.320/64, as autorizações de despesa, não computadas ou insuficientemente dotadas na
Lei do Orçamento, são créditos adicionais. Acerca de
referidos créditos, é correto asseverar que
Q1786573
Contabilidade Pública
Em relação às normas legais e técnicas estabelecidas para a contabilidade pública, julgue o item.
É vedado à determinada pessoa jurídica que tenha direito a receber valores da Administração Pública compensar o referido crédito com os valores devidos em decorrência da incidência de impostos e contribuições.
É vedado à determinada pessoa jurídica que tenha direito a receber valores da Administração Pública compensar o referido crédito com os valores devidos em decorrência da incidência de impostos e contribuições.
Ano: 2021
Banca:
AMEOSC
Órgão:
Câmara de Belmonte - SC
Prova:
AMEOSC - 2021 - Câmara de Belmonte - SC - Contador |
Q1785304
Contabilidade Pública
Analise a sentença abaixo:
A expressão contingenciar significa controlar as
despesas do orçamento governamental impondo
corte à conta de uma rubrica orçamentária ou
limitação de empenho e movimentação financeira, o
que deveria ter como objetivo exclusivo afastar a
possibilidade de desequilíbrios financeiros no
decorrer de um exercício, considerando, em
especial, a frustração na realização das receitas
estimadas.
A respeito da mesma podemos considerá-la:
Ano: 2021
Banca:
FADESP
Órgão:
Câmara de Marabá - PA
Prova:
FADESP - 2021 - Câmara de Marabá - PA - Técnico em Contabilidade |
Q1784834
Contabilidade Pública
O Manual de Contabilidade Aplicado ao Setor Público (MCASP) aponta que a autorização legislativa
para a realização da despesa constitui crédito orçamentário, o qual pode ser inicial ou adicional. O
orçamento anual pode ser alterado por créditos adicionais, compreendidos como as autorizações de
despesas não computadas ou insuficientemente dotadas na Lei Orçamentária. Portando, de acordo com
o Art. 41 da Lei nº 4.320/1964, considera-se como uma das classificações dos créditos adicionais com
sua respectiva descrição
Ano: 2021
Banca:
VUNESP
Órgão:
Prefeitura de Jundiaí - SP
Prova:
VUNESP - 2021 - Prefeitura de Jundiaí - SP - Procurador do Município |
Q1779552
Contabilidade Pública
A Lei nº 4.320/1964 estabelece que são créditos adicionais as autorizações de despesa não computadas ou
insuficientemente dotadas na Lei de Orçamento.
Com relação a esse tema, é correto afirmar que
Ano: 2021
Banca:
MSConcursos
Órgão:
Prefeitura de São Francisco do Guaporé - RO
Prova:
MS CONCURSOS - 2021 - Prefeitura de São Francisco do Guaporé - RO - Contador |
Q1777705
Contabilidade Pública
A autorização legislativa para a realização da despesa constitui crédito orçamentário, que poderá ser
inicial, ou adicional. Por crédito orçamentário inicial, entende-se aquele aprovado pela lei orçamentária
anual, constante dos orçamentos fiscal, da seguridade social e de investimento das empresas estatais não
dependentes. Com relação aos créditos adicionais, observe as afirmativas abaixo e assinale a alternativa
que as julgam corretamente.
I - O orçamento anual pode ser alterado por meio de créditos adicionais. Por crédito adicional, entendem-se as autorizações de despesas não computadas, ou insuficientemente dotadas na Lei Orçamentária; II - Os créditos adicionais são classificados em: suplementares, os destinados a reforço de dotação orçamentária; especiais, os destinados a despesas para às quais não haja dotação orçamentária específica; e extraordinários, os destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina, ou calamidade pública; III - São considerados como alguns dos recursos disponíveis para fins de abertura de créditos suplementares e extraordinários: o superávit financeiro apurado em balanço financeiro do exercício anterior; os recursos provenientes de excesso de arrecadação da receita extraorçamentária; IV- A vigência dos créditos adicionais restringe-se ao exercício financeiro em que foram autorizados, exceto os créditos especiais e extraordinários abertos nos últimos quatro meses do exercício financeiro, que poderão ter seus saldos reabertos por instrumento legal apropriado, situação na qual a vigência fica prorrogada até o término do exercício financeiro subsequente.
I - O orçamento anual pode ser alterado por meio de créditos adicionais. Por crédito adicional, entendem-se as autorizações de despesas não computadas, ou insuficientemente dotadas na Lei Orçamentária; II - Os créditos adicionais são classificados em: suplementares, os destinados a reforço de dotação orçamentária; especiais, os destinados a despesas para às quais não haja dotação orçamentária específica; e extraordinários, os destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina, ou calamidade pública; III - São considerados como alguns dos recursos disponíveis para fins de abertura de créditos suplementares e extraordinários: o superávit financeiro apurado em balanço financeiro do exercício anterior; os recursos provenientes de excesso de arrecadação da receita extraorçamentária; IV- A vigência dos créditos adicionais restringe-se ao exercício financeiro em que foram autorizados, exceto os créditos especiais e extraordinários abertos nos últimos quatro meses do exercício financeiro, que poderão ter seus saldos reabertos por instrumento legal apropriado, situação na qual a vigência fica prorrogada até o término do exercício financeiro subsequente.

 Conheça nossos planos