Questões de Concurso
Sobre classificação da receita orçamentária na contabilidade pública em contabilidade pública
Foram encontradas 1.378 questões


I. De acordo com a categoria econômica, as receitas classificam -se em receitas correntes e receitas de capital.
II. Receita de serviços, receita patrimonial, transferências corrente e receita de operações de crédito são exemplos de receitas correntes.
III. Receita de alienação de bens, receita de amortização de empréstimos, receita agropecuária e transferência de capital são exemplos de receitas de capital.
Estão corretas as afirmativas:
A Legislação Contábil aplicada ao Setor Público constitui-se basicamente da Lei n.o 4.320/1964, que estabelece normas gerais de direito financeiro, das Normas Brasileiras de Contabilidade Técnica do Setor Público (NBC TSP), do Conselho Federal de Contabilidade e do Manual de Contabilidade Aplicável ao Setor Público, editado pela Secretaria do Tesouro Nacional. De acordo com essa legislação, julgue o item.
São impostos de competência da União o imposto sobre
produtos industrializados, o imposto sobre a
propriedade territorial rural e o imposto sobre grandes
fortunas, mas não o imposto sobre transmissão causa
mortis e doações, que é de competência municipal.
A Legislação Contábil aplicada ao Setor Público constitui-se basicamente da Lei n.o 4.320/1964, que estabelece normas gerais de direito financeiro, das Normas Brasileiras de Contabilidade Técnica do Setor Público (NBC TSP), do Conselho Federal de Contabilidade e do Manual de Contabilidade Aplicável ao Setor Público, editado pela Secretaria do Tesouro Nacional. De acordo com essa legislação, julgue o item.
As receitas orçamentárias provenientes das concessões
e das permissões de exploração de serviços públicos são
classificadas como receitas patrimoniais.
No que se refere à contabilidade aplicada ao Setor Público, julgue o item.
O reconhecimento da receita deve ser simultâneo ao do
aumento de ativo ou ao da diminuição de passivo.
Exemplos disso são os créditos por vendas a prazo e a
prescrição de dívidas.
No que se refere à contabilidade tributária, julgue o item.
As anuidades devidas às entidades de fiscalização do
exercício profissional enquadram-se como tributos,
dado que a própria Constituição as especifica como
contribuições de interesse das categorias profissionais
ou econômicas e como instrumento de sua atuação nas
respectivas áreas.
Acerca da contabilidade pública, julgue o item.
Receitas e despesas originam-se de transações com contraprestação e sem contraprestação de outros eventos. São exemplos os aumentos e os decréscimos não realizados de ativos e passivos.
Acerca da contabilidade pública, julgue o item.
Os impostos, além de seu caráter compulsório, não têm uma contrapartida direta. Entretanto, a insatisfação dos contribuintes quanto à natureza e à qualidade dos serviços prestados pelo Poder Público pode se manifestar pela recusa à sua aceitação ou pela escolha alternativa de outros prestadores.
Acerca da contabilidade pública, julgue o item.
Considerando-se os grandes blocos de receitas e despesas – correntes e de capita –, a situação teoricamente mais adequada, do ponto de vista orçamentário, seria a existência de um superávit do orçamento corrente e de um excesso, entre receitas e despesas de capital, que financiasse novos investimentos.
Acerca da contabilidade pública, julgue o item.
O registro correspondente a uma receita orçamentária decorrente da arrecadação de tributo, antecipadamente, será efetuado a débito de Receita a Realizar e a crédito de Receita Realizada.
Acerca da contabilidade pública, julgue o item.
Considerando-se que o fato gerador do Imposto sobre Veículos Automotores (IPVA) ocorra em 1.o de janeiro de cada ano, embora a respectiva arrecadação da receita orçamentária se verifique futuramente, o reconhecimento do direito e da variação patrimonial ativa se dão antes da ocorrência da respectiva arrecadação da receita orçamentária.
Quanto a despesa e receita pública, julgue o item a seguir, com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 9.ª edição.
Receitas de capital, assim como receitas correntes, provocam
efeitos sobre o patrimônio líquido do ente público, mas
somente as receitas correntes aumentam as suas
disponibilidades financeiras.
O Manual de Contabilidade Aplicada ao Setor Público (MCASP), 9.ª edição, é editado pela Secretaria do Tesouro Nacional e tem por finalidade precípua padronizar e ajustar a prática contábil e as demonstrações contábeis do setor público brasileiro aos padrões internacionais. Acerca desse assunto, julgue o item.
A receita orçamentária efetiva é definida pelo MCASP
como aquela que, no momento de sua realização,
provoca registro de fato contábil permutativo,
aumentando o valor do patrimônio líquido da entidade.
A Lei n.º 4.320/1964 foi recepcionada pela Constituição de 1988 com status de lei complementar e hoje é o principal instrumento que disciplina a elaboração e a execução dos orçamentos dos entes federativos no Brasil. Com base nessa informação, julgue o item.
Quanto à classificação econômica da receita
orçamentária, a Lei determina que os valores recebidos
pelas entidades de fiscalização de atividades
profissionais, a título de anuidades dos inscritos, sejam
contabilizados como Receita Tributária.
Julgue o seguinte item, com relação aos procedimentos contábeis e divulgação (evidenciação) das receitas públicas e das despesas públicas.
Uma receita pública será efetiva quando o ingresso da
disponibilidade de recursos for precedido de registro do
reconhecimento do direito ou constituir uma obrigação
correspondente.
Julgue o item a seguir, relativamente ao objetivo e ao regime da contabilidade aplicada ao setor público.
Uma receita orçamentária somente será reconhecida
contabilmente no momento da sua arrecadação.
A próxima tabela mostra dados referentes à execução orçamentária de um ente público.
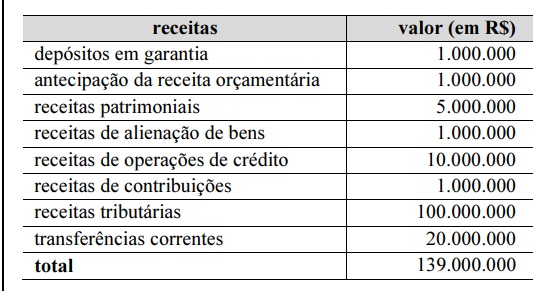
O montante de recursos que não foram reconhecidos como receitas orçamentárias é igual a R$ 138.000.000.
Em relação a essa situação hipotética, julgue o item a seguir.
A efetivação da referida alteração orçamentária independe de
autorização legislativa.
Sobre as receitas e despesas públicas orçamentárias, julgue as assertivas a seguir:
I.O superávit do Orçamento Corrente é classificado como Receita Corrente.
II.A receita pública é classificada nas categorias econômicas: Receitas Correntes e Receitas de Capital.
III.Classificam-se como Despesas de Custeio as dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de bens imóveis.
IV.Classificam-se como Inversões Financeiras as dotações para despesas as quais não corresponda contraprestação direta em bens ou serviços, inclusive para contribuições e subvenções destinadas a atender à manutenção de outras entidades de direito público ou privado.
Assinale a alternativa CORRETA:

 Conheça nossos planos