Questões de Concurso
Sobre classificação da receita orçamentária na contabilidade pública em contabilidade pública
Foram encontradas 1.378 questões


I. São Receitas Correntes as receitas tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços e outras e, ainda, as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender despesas classificáveis em Despesas Correntes. II. São Receitas de Capital as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superávit do Orçamento Corrente. III. Classificam-se como Despesas de Custeio as dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de bens imóveis.
Quais estão corretas?
Julgue o item subsequente, a respeito da receita pública.
O ingresso de recursos resultante da venda de ativos
do ente público por meio de leilão é classificado como receita
corrente patrimonial.
Diferentemente das receitas orçamentárias tributárias, as receitas de capital decorrentes de operações de crédito não afetam a situação líquida patrimonial do ente.
Considerando a situação hipotética precedente e o tratamento contábil aplicável a impostos e contribuições, julgue o próximo item.
No dia 1.º de janeiro, também deverá ser contabilizada a respectiva receita orçamentária, uma vez que a previsão de arrecadação da referida receita terá sido confirmada.
Considerando a situação hipotética precedente e o tratamento contábil aplicável a impostos e contribuições, julgue o próximo item.
No momento do fato gerador (1.º de janeiro), haverá o aumento do ativo e do resultado do exercício, em razão do registro contábil do crédito tributário a receber.
Com base nos Fatos Contábeis abaixo, responda à questão.
Fatos Contábeis Valor em R$
Receita Tributária Arrecadada 142.000
Fornecedores a Pagar 19.500
Empréstimos por Antecipação da Receita 16.000
Demais Créditos e Valores a Curto Prazo 18.600
Almoxarifado 20.400
Empréstimos e Financiamentos concedidos a Longo Prazo 18.500
Empréstimos e Financiamentos a Longo Prazo 14.000
Aquisição de Móveis e Instalações 17.000
Valores Restituíveis 19.000
Benefícios Previdenciários a Pagar a Curto Prazo 13.000
Adiantamento de Clientes a Longo Prazo 8.000
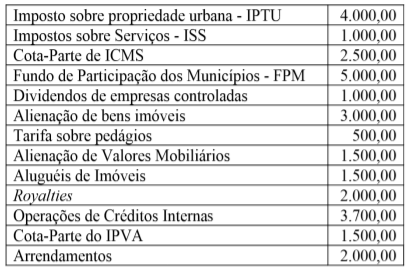
Pode-se concluir que, no exercício, os montantes arrecadados correspondentes a Receitas Patrimoniais e de Transferência foram , respectivamente, iguais a:
À luz da Lei n.º 4.320/1964 e de suas alterações, julgue o item.
São classificadas como receitas orçamentárias, sob as rubricas próprias, todas as receitas arrecadadas, salvo as provenientes de operações de crédito não previstas no orçamento.
Quanto à contabilidade pública, a variações patrimoniais e ao Plano de Contas Único do governo federal, julgue o item.
Um dos critérios para enquadramento das receitas como extraorçamentárias reside no fato de que, ainda que provoquem efeitos financeiros, não são definitivas. O Estado pode até utilizá‐las, mas normalmente as restitui, ou seja, elas não integram a programação orçamentária.
I. Amortização de empréstimos: R$ 2.600,00 II. Aluguéis: R$ 15.000,00. III. Serviços administrativos e comerciais gerais: R$ 150.000,00 IV. Arrecadação de impostos: R$ 350.000,00. V. Leilão de bens móveis: R$ 750.000,00.
Com base nisso, assinale a alternativa que apresenta corretamente o valor arrecadado por categoria econômica da receita.
I. As receitas tributária, agropecuária, industrial e de serviços são receitas correntes. II. As receitas patrimonial, de alienação de bens e de operações de crédito são receitas de capital. III. As receitas provenientes de impostos, taxas e contribuições de melhoria são receitas correntes. IV. As receitas provenientes da exploração de atividades econômicas são classificadas como receitas correntes.
É correto o que se apresenta
Os recursos financeiros oriundos da constituição de dívidas novas deverão ser classificados como receita de capital.
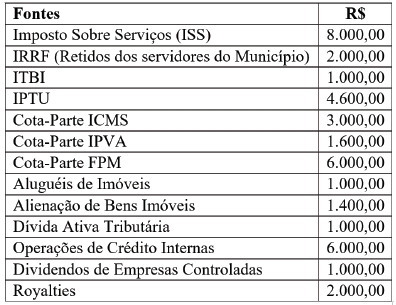
Pode-se concluir que o montante das receitas de transferências foi igual a:

 Conheça nossos planos