Questões de Concurso
Sobre classificação da receita orçamentária na contabilidade pública em contabilidade pública
Foram encontradas 1.378 questões


Fonte: Bibliografia: Manual de Contabilidade Aplicada ao Setor Público. P. 65 e LC 101.
Assinale a alternativa que se refere à receita de capital:
Fonte: Bibliografia: Manual de Contabilidade Aplicada ao Setor Público. P. 43
Acerca das variações patrimoniais e de seu registro pela contabilidade aplicada ao setor público, julgue o item.
No que concerne à classificação por natureza, as receitas
de contribuições arrecadadas dos profissionais inscritos
nos conselhos fiscalizadores de profissões, a exemplo do
CRC-PR, classificam-se na categoria corrente, na origem
“impostos, taxas e contribuições de melhoria”.
Acerca das variações patrimoniais e de seu registro pela contabilidade aplicada ao setor público, julgue o item.
Uma receita orçamentária pode ser conceituada como
efetiva quando sua realização provoca efeito
modificativo aumentativo no patrimônio líquido da
entidade; um exemplo disso são as receitas de
remuneração de aplicações financeiras.
Acerca do orçamento público, julgue o item, com base no regramento atualmente vigente no Brasil.
As receitas públicas efetivas são assim denominadas
porque, quando de sua realização, provocam efeito
modificativo aumentativo no patrimônio da entidade
que arrecada.
Considerando a legislação contábil aplicada ao setor público, bem como o que dispõem o Manual de Contabilidade Aplicada ao Setor Público (MCASP), em sua 9.ª edição (2021), e a Lei n.º 4.320/1964, julgue o item.
As multas e os juros de mora provenientes de receitas
de capital são classificados como receitas orçamentárias
correntes, sob o código 1.9.4.0.00.0.0.
O Balancete de Verificação de um determinado ente público mostrou os seguintes saldos de receitas, em reais:
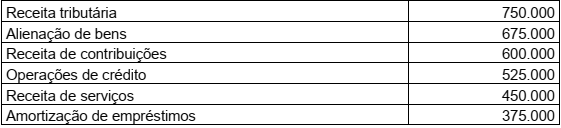
De acordo com as informações, o saldo das receitas correntes é de:
Acerca das Receitas Orçamentárias analise as afirmativas a seguir:
I - O reconhecimento da receita, sob o enfoque patrimonial, consiste na aplicação dos Princípios Fundamentais de Contabilidade para reconhecimento da variação ativa ocorrida no patrimônio, em contrapartida ao registro do direito no momento da ocorrência do fato gerador, antes da efetivação do correspondente ingresso de disponibilidade.
II - O reconhecimento da receita sob o enfoque orçamentário são todos os ingressos disponíveis para cobertura das despesas orçamentárias e operações que, mesmo não havendo ingresso de recursos, financiam despesas orçamentárias.
III - De acordo com a Lei Federal nº 4.320/64, no que tange à receita orçamentária, a receita classificar-se-á nas seguintes categorias econômicas: Receitas Correntes e Receitas de Capital.
IV - As cotas de receita que uma entidade pública deva transferir a outra incluir-se-ão, como receita, no orçamento da entidade obrigada à transferência e, como despesa, no orçamento da que as deva receber
Está(ão) Correta(s):
Nesse sentido, assinale a alternativa INCORRETA com relação às receitas orçamentárias.

 Conheça nossos planos