Questões de Concurso
Sobre classificação da receita orçamentária na contabilidade pública em contabilidade pública
Foram encontradas 1.361 questões


Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Amparo - SP
Prova:
Avança SP - 2026 - Prefeitura de Amparo - SP - Tesoureiro |
Q4352515
Contabilidade Pública
Acerca de receita orçamentária efetiva, assinale
a alternativa correta.
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343071
Contabilidade Pública
Considere que durante a conferência dos ingressos orçamentários do Município de Riachão do Jacuípe, o Fiscal de Tributos
examinou os seguintes registros:
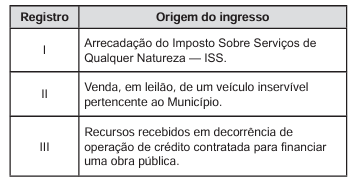
De acordo com a classificação orçamentária estabelecida pela Lei Federal no 4.320/1964, esses ingressos devem ser classificados, respectivamente, como
De acordo com a classificação orçamentária estabelecida pela Lei Federal no 4.320/1964, esses ingressos devem ser classificados, respectivamente, como
Ano: 2026
Banca:
IVIN
Órgão:
Câmara de Araguatins - TO
Prova:
IVIN - 2026 - Câmara de Araguatins - TO - Auxiliar de Contabilidade |
Q4339857
Contabilidade Pública
A classificação da receita orçamentária por
natureza organiza as receitas públicas de acordo com
sua origem e características econômicas. O código de
natureza da receita é composto por oito dígitos, na
estrutura a.b.c.d.ee.f.g.
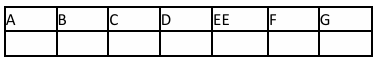
Assinale a alternativa que apresenta corretamente a sequência de identificação dos dígitos:
Assinale a alternativa que apresenta corretamente a sequência de identificação dos dígitos:
Q4328012
Contabilidade Pública
Durante o ano de 2025, a Prefeitura de um pequeno município arrecadou os seguintes valores relativos às receitas públicas:
● Dividendos recebidos de empresa de economia mista em que há participação societária: $ 2.000
● Obtenção de empréstimo junto ao Banco do Brasil: $ 24.000
● Recebimento de cota-parte do Fundo de Participação dos Municípios: $ 30.000
● Recebimento de IPTU: $ 50.000
● Recebimento de repasse relativo a convênio firmado junto ao Ministério da Educação para aquisição de computadores para escolas municipais: $ 6.000
● Recebimento de aluguéis relativos à utilização de espaços públicos: $ 5.000
● Recebimento de Contribuição de Melhoria decorrente de pavimentação de ruas: $ 4.000
● Recebimento de Taxa de Coleta de Lixo e Limpeza Urbana: $ 8.000
● Recebimentos relativos à venda de veículos: $ 16.000
● Rendimentos de aplicações financeiras junto ao Banco do Brasil: $ 3.000
Com base nas informações acima, assinale a alternativa em que são apresentados os valores das receitas correntes e de capital, respectivamente, para o ano de 2025.
Ano: 2026
Banca:
FADCT
Órgão:
CONSUD - PR
Prova:
FADCT - 2026 - CONSUD - PR - Técnico de Contabilidade |
Q4316060
Contabilidade Pública
A receita pública compreende os recursos arrecadados pelo Estado para financiar suas atividades e
atender às necessidades da sociedade. Sobre as categorias econômicas, fontes de receita, estágios da
receita e dívida ativa, assinale a alternativa correta.
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Assis Chateaubriand - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Assis Chateaubriand - PR - Contador |
Q4303851
Contabilidade Pública
De acordo com a classificação da receita pública prevista no Manual de Contabilidade Aplicada ao Setor
Público (MCASP), assinale a alternativa correta:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303347
Contabilidade Pública
Considere os seguintes ingressos ocorridos no exercício financeiro de determinado município, apresentados com seus respectivos valores:
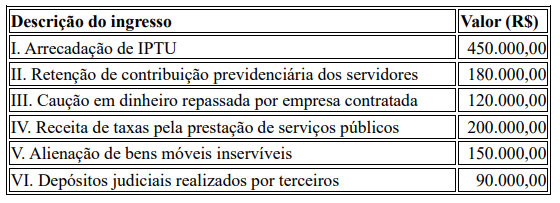
Com base na legislação orçamentária e nos conceitos de receitas orçamentárias e ingressos extraorçamentários, assinale a alternativa que apresenta corretamente a soma dos ingressos extraorçamentários e a soma das receitas orçamentárias correntes, respectivamente:
Ano: 2026
Banca:
VUNESP
Órgão:
Prefeitura de Jardinópolis - SP
Prova:
VUNESP - 2026 - Prefeitura de Jardinópolis - SP - Auditor de Controle Interno |
Q4293464
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao
Setor Público (MCASP), as receitas públicas podem
ser classificadas quanto ao seu impacto no Patrimônio
Líquido. Nesse contexto, a alternativa que representa
a categoria cujo ingresso restringe-se a uma mutação
patrimonial qualitativa é:
Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Vargem Grande Paulista - SP
Prova:
Avança SP - 2026 - Prefeitura de Vargem Grande Paulista - SP - Controlador Interno |
Q4293023
Contabilidade Pública
Nos termos do art. 11, § 4º da Lei nº 4.320/1964, classificam-se como Receitas de Capital:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287337
Contabilidade Pública
Considere a seguinte situação hipotética:
O município de Arzão foi atingido por fortes chuvas, que afetaram centenas de famílias. O poder executivo disponibilizou a conta corrente e a chave PIX do município para o recebimento voluntário de doações de pessoas físicas e jurídicas. Os recursos recebidos serão utilizados para a aquisição de produtos de limpeza e água potável (despesas correntes).
Nesse caso, os recursos recebidos devem ser classificados, orçamentariamente, pelo município de Arzão como:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287335
Contabilidade Pública
Ao final de um exercício financeiro, um município
apresentou os seguintes valores relativos a ingresso
de recursos.
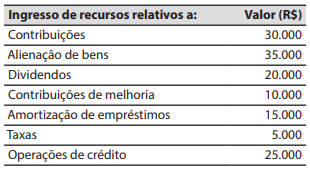
O valor do total dos ingressos de recursos classificados na categoria econômica de receitas correntes é de:
O valor do total dos ingressos de recursos classificados na categoria econômica de receitas correntes é de:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287333
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, as receitas que são arrecadadas dentro do exercício financeiro, aumentam as
disponibilidades financeiras do Estado e constituem
instrumento para financiar os objetivos definidos nos
programas e ações orçamentários, com vistas a satisfazer finalidades públicas, são classificadas na categoria
econômica de receitas:
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283053
Contabilidade Pública
Ao analisar o Balanço Orçamentário de uma entidade do setor
público, um analista verificou os seguintes saldos relacionados às
Receitas Orçamentárias:
Previsão inicial:
Amortizações de Empréstimos: R$200.000
Operações de Crédito: R$350.000
Receita Patrimonial: R$300.000
Impostos, Taxas e Contribuições de Melhoria: R$400.000
Previsão atualizada:
Amortizações de Empréstimos: R$220.000
Operações de Crédito: R$360.000
Receita Patrimonial: R$306.000
Impostos, Taxas e Contribuições de Melhoria: R$392.000
Receitas realizadas:
Amortizações de Empréstimos: R$225.000
Operações de Crédito: R$380.000
Receita Patrimonial: R$317.000
Impostos, Taxas e Contribuições de Melhoria: R$408.000
O analista pôde constatar que, ao apresentar o saldo, no subtotal de receitas, no Balanço Orçamentário, o montante decorrente das receitas de capital é
Ano: 2026
Banca:
IASPE
Órgão:
Câmara de General Carneiro - MT
Prova:
IASPE - 2026 - Câmara de General Carneiro - MT - Auditor de Controle Interno |
Q4277744
Contabilidade Pública
Nos termos da Lei nº 4.320/1964 e do MCASP, a receita derivada da arrecadação do Imposto sobre
Bens e Serviços ou de taxas municipais classifica-se como:
Ano: 2026
Banca:
FURB
Órgão:
Câmara de Joinville
Prova:
FURB - 2026 - Câmara de Joinville - Procurador |
Q4276721
Contabilidade Pública
A Lei n.º 4.320/1964 estatui Normas Gerais de Direito
Financeiro para elaboração e controle dos orçamentos e
balanços dos entes federativos. A esse respeito, assinale
a alternativa correta:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Boa Esperança do Iguaçu - PR
Prova:
FAU - 2026 - Prefeitura de Boa Esperança do Iguaçu - PR - Auxiliar de Contabilidade |
Q4267897
Contabilidade Pública
Os Entes Públicos precisam obter receitas para custear as dotações orçamentárias
previstas na Lei do Orçamento. As receitas que ingressam nos cofres públicos devem ser
classificadas de acordo com a origem dos valores. Neste sentido, assinale a alternativa que
apresenta uma receita classificada como Receita Orçamentária de Capital:
Ano: 2026
Banca:
Fundação La Salle
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
Fundação La Salle - 2026 - Prefeitura de Porto Alegre - RS - Administrador |
Q4261967
Contabilidade Pública
A análise e a classificação contábil de dados financeiros, despesas e receitas tributárias pelo
Administrador exigem estrito alinhamento com as normas estruturais do direito financeiro e fiscal.
Conforme as regras de escrituração, classificação orçamentária e os reflexos tributários na gestão
pública municipal, analise as assertivas a seguir, classificando-as como Verdadeiras (V) ou Falsas
(F):
( ) O Imposto sobre a Renda Retido na Fonte (IRRF) sobre pagamentos do Município a seus fornecedores deve ser integralmente recolhido à União, sendo classificado contabilmente como passivo circulante de terceiros.
( ) A contribuição para o PIS/PASEP devida pelo Município sobre suas receitas correntes é classificada orçamentariamente como Despesa de Capital, na categoria de amortização da dívida pública.
( ) As receitas de impostos municipais (IPTU e ISSQN) devem ser classificadas na contabilidade patrimonial sob o regime estrito de caixa, vedado o registro por competência no momento do lançamento do crédito.
( ) O Imposto sobre a Renda Retido na Fonte (IRRF) incidente sobre pagamentos efetuados pelo Município pelo fornecimento de bens ou serviços pertence ao próprio ente municipal e classifica-se como Receita Corrente.
( ) As receitas de transferências constitucionais, como as cotas-partes do ICMS e do FPM, classificam-se como Transferências Correntes e compõem a Receita Corrente Líquida após deduzido o repasse ao FUNDEB.
Assinale a alternativa que expressa a sequência correta de preenchimento dos parênteses, de cima para baixo.
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Boa Esperança do Iguaçu - PR
Prova:
FAU - 2026 - Prefeitura de Boa Esperança do Iguaçu - PR - Contador |
Q4258543
Contabilidade Pública
Analise as receitas auferidas por um Município ao longo do mês de julho de 2026:
- Receita com impostos recebidos na data do vencimento: R$ 2.000.000,00.
- Receita com impostos recebidos em atraso, sendo R$ 300.000,00 a título de principal (impostos) e R$ 50.000,00 a título de juros e multa.
- Recursos recebidos de outros Entes públicos proveniente da repartição tributária prevista na Constituição Federal do Brasil: R$ 500.000,00.
- Recursos recebidos do Governo Federal para aquisição de um veículo utilizado como ambulância: R$ 850.000,00.
- Recebimento de Dívida Ativa tributária, sendo R$ 250.000,00 a título de principal e R$ 50.000,00 a título de encargos.
- Recebimento de recursos provenientes de leilão de bens públicos ociosos: R$ 450.000,00.
Assinale a alternativa que apresenta o total da Receita Orçamentária Corrente no período:
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253959
Contabilidade Pública
A contabilidade e o direito financeiro empregam
diferentes critérios para classificar as receitas
públicas. Tais classificações orientam o registro, a
previsão e a execução orçamentária. Sobre esse tema,
analise as assertivas e assinale a alternativa correta.
I. Operações financeiras como antecipação de receita orçamentária, recebimento de cauções e demais ingressos classificados como compensatórios integram a Receita Corrente Líquida do ente, pois configuram acréscimo patrimonial líquido e permanente.
II. A receita considerada efetiva caracteriza-se por representar um ingresso novo de recursos que aumenta o patrimônio líquido da entidade, diferentemente das receitas não efetivas, que envolvem apenas movimentações compensatórias entre contas do ativo e passivo.
III. Na teoria, a distinção entre receitas originárias (de atividades econômicas do Estado) e derivadas (oriundas do poder de império, como tributos) possui relevância conceitual, mas não possui correspondência direta nas classificações oficiais adotadas na Lei Orçamentária Anual, que segue categorias funcionais e econômicas padronizadas.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253950
Contabilidade Pública
A Prefeitura Municipal de Pontal do Mar firmou um
Convênio de Cooperação Financeira com o Governo
do Estado para a implantação de um sistema de
drenagem urbana sustentável em uma área de alta
vulnerabilidade a alagamentos. Em virtude desse
acordo, o Município recebeu, em janeiro de 2024, um
repasse estadual de R$ 2.400.000,00, uma vez que o
investimento total foi estimado em R$ 2.650.000,00.
Para a finalização da obra, o Estado realizou um
segundo repasse em fevereiro de 2025, no valor
de R$ 250.000,00. Após a conclusão do sistema,
em junho de 2025, foi apurado um saldo
remanescente de R$ 300.000,00 na conta específica
do convênio, decorrente de ganhos de eficiência na
execução. De acordo com a classificação da receita
orçamentária por categoria econômica, prevista na
legislação aplicável ao setor público, os repasses
recebidos em janeiro de 2024 e fevereiro de
2025 devem ser registrados como:

 Conheça nossos planos