Questões de Concurso Sobre classificação da receita orçamentária na contabilidade pública em contabilidade pública

Foram encontradas 1.378 questões

Q2116598 Contabilidade Pública
“São arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e são instrumentos de financiamento dos programas e ações orçamentários, a fim de se atingirem as finalidades públicas”, sendo oriundas, dentre outros, da realização de recursos financeiros oriundos de constituição de dívidas, da conversão, em espécie, de bens e direitos e dos recursos recebidos de outras pessoas de direito público ou privado. Caracterizam-se por não provocarem efeito sobre o patrimônio líquido. É CORRETO afirmar que esta definição se refere às: 
Alternativas
Ano: 2023 Banca: FGV Órgão: CGM - RJ Prova: FGV - 2023 - CGM - RJ - Contador |
Q2115777 Contabilidade Pública
Um tipo de controle importante para os entes públicos refere-se à classificação por fontes ou destinações de recursos (FR), a qual tem como objetivo agrupar receitas que possuam as mesmas normas de aplicação na despesa. Para atingir os objetivos dessa classificação, é necessário observar que: 
Alternativas
Q2113220 Contabilidade Pública
Julgue o seguinte item, relativos às transferências voluntárias e aos créditos adicionais. 


O reforço de um crédito especial deve dar-se pela regra prevista no respectivo crédito ou pela abertura de novos créditos especiais. 
Alternativas
Q2087233 Contabilidade Pública

Sobre a receita orçamentária, marque V para as afirmativas verdadeiras e F para as falsas.


( ) A classificação da receita orçamentária para apuração do resultado primário não tem caráter obrigatório para todos os entes e foi instituída para a União com o objetivo de identificar quais são as receitas e as despesas que compõem o resultado primário do Governo Federal, que é representado pela diferença entre as receitas primárias e as despesas primárias.


( ) O registro da receita orçamentária ocorre no momento do lançamento, conforme Art. 35 da Lei nº 4.320/1964 e decorre do enfoque orçamentário dessa Lei, tendo por objetivo evitar que a execução das despesas orçamentárias ultrapasse a arrecadação efetiva.


( ) Com relação ao registro contábil da receita orçamentária, observa-se que, além do registro dos fatos ligados à execução orçamentária, deve-se proceder à evidenciação dos fatos ligados à administração financeira e patrimonial, de maneira que os fatos modificativos sejam levados à conta de resultado e que as informações contábeis permitam o conhecimento da composição patrimonial e dos resultados econômicos e financeiros de determinado exercício.


( ) As previsões de receita observarão as normas técnicas e legais, considerarão os efeitos das alterações na legislação, da variação do índice de preços, do crescimento econômico ou de qualquer outro fator relevante e serão acompanhadas de demonstrativo de sua evolução nos últimos três anos, da projeção para os dois seguintes àquele a que se referirem, e da metodologia de cálculo e premissas utilizadas.


A sequência está correta em

Alternativas
Q2080295 Contabilidade Pública
Com relação à receita orçamentária, assinale a alternativa correta. 
Alternativas
Q2079715 Contabilidade Pública
Sobre o orçamento público, assinale a alternativa correta. 
Alternativas
Q2079615 Contabilidade Pública

Acerca de orçamento e contabilidade pública, julgue o item.

De acordo com a classificação por fonte de recursos, as receitas orçamentárias são classificadas como ordinárias, quando o produto da sua arrecadação não estiver atrelado a nenhum marco legal, podendo ser livremente aplicado pelo órgão ou pela entidade, e como vinculadas, quando a destinação do recurso tiver finalidades específicas, estabelecidas na legislação.

Alternativas
Q2078284 Contabilidade Pública
Durante o exercício financeiro, as seguintes operações foram registradas como ingressos de recursos em um município da federação:
1. Taxas pela prestação de serviços. 2. Alienação de bens do ativo imobilizado. 3. Contribuição para o custeio da iluminação pública. 4. Operação de crédito (obtenção de empréstimo). 5. Fundo de Participação dos Municípios (FPM).
São classificadas como receitas correntes os ingressos de recursos referentes apenas às operações:
Alternativas
Q2076336 Contabilidade Pública
O projeto de lei de iniciativa do poder executivo, que trata de matéria orçamentária, que será acompanhado de demonstrativo regionalizado do efeito, sobre as receitas e despesas, decorrente de isenções, anistias, remissões, subsídios e benefícios de natureza financeira, tributária e creditícia, é o projeto da lei:
Alternativas
Q2076330 Contabilidade Pública
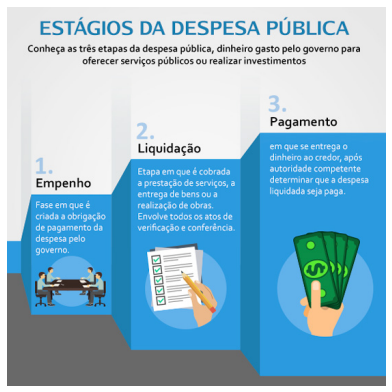
A figura abaixo apresenta a definição dos estágios de execução da despesa pública.
Imagem associada para resolução da questão

Fonte : https://www.portaldatransparencia.gov.br/ entenda-a-gestao-publica/execucao-despesa-publica
A respeito dos conhecimentos sobre os estágios de execução da despesa pública previstos na Lei nº 4.320/64, é correto afirmar que:
Alternativas
Q2076283 Contabilidade Pública
A respeito dos conhecimentos sobre os conceitos e as classificações da despesa pública, é correto afirmar:
Alternativas
Q2076179 Contabilidade Pública
A classificação da receita orçamentária é de utilização obrigatória para todos os entes da federação. A classificação da receita orçamentária pela natureza é a de nível mais analítico da receita e, por isso, auxilia na elaboração de análises econômico-financeiras sobre a atuação estatal.
A respeito dos conhecimentos sobre a classificação da receita orçamentária pela natureza, é correto afirmar que os ingressos de recursos oriundos de:
Alternativas
Q2076093 Contabilidade Pública
Analise as afirmativas abaixo a respeito dos conhecimentos previstos na Lei de Responsabilidade Fiscal sobre a revisão e a arrecadação da receita pública.

1. O montante da receita arrecadada que superar as metas de resultado primário e nominal será utilizado, prioritariamente, para o pagamento de obrigações de exercícios anteriores. 2. Reestimativa de receita por parte do poder legislativo só será admitida se comprovado erro ou omissão de ordem técnica ou legal. 3. Constituem requisitos essenciais da responsabilidade na gestão fiscal a instituição, previsão e efetiva arrecadação de todos os tributos da competência constitucional do ente da federação. 4. A majoração da receita pública depende de aprovação prévia do tribunal de contas, que atestará que o aumento tem adequação orçamentária e financeira com a lei orçamentária anual e compatibilidade com o plano plurianual e com a lei de diretrizes orçamentárias.

Assinale a alternativa que indica todas as afirmativas corretas.
Alternativas
Ano: 2023 Banca: FCM Órgão: IFB Prova: FCM - 2023 - IFB - Contador |
Q2072297 Contabilidade Pública
De acordo com as normas e regras que regem a Contabilidade Aplicada ao Setor Público, informe se é verdadeiro (V) ou falso (F) o que se afirma sobre a classificação e etapas das receitas e despesas públicas orçamentárias.

( ) A Receita Orçamentária de Operações de Crédito é classificada como Receita Corrente e não efetiva. ( ) A fase de execução da despesa denominada “em liquidação” tem registro contábil no patrimônio de acordo com ocorrência do fato gerador. ( ) Será considerado material de consumo aquele que, em uso normal, perder ou ter reduzidas as suas condições de funcionamento no prazo máximo de dois anos. ( ) A classificação funcional da despesa pode ser considerada como o menor nível de agregação da área de atuação do setor público, não guarda relação com a missão do órgão e deve seguir o padrão instituído pela respectiva esfera governamental. ( ) As receitas intraorçamentárias são registradas como contrapartida das despesas classificadas na Modalidade de Aplicação “91 – Aplicação Direta Decorrente de Operação entre Órgãos, Fundos e Entidades Integrantes do Orçamento Fiscal e do Orçamento da Seguridade Social”.

De acordo com as afirmações, a sequência correta é
Alternativas
Q2067174 Contabilidade Pública
Em uma entidade do setor público, as receitas provenientes da fruição do patrimônio de ente público, como bens mobiliários e imobiliários são classificadas como
Alternativas
Q2042722 Contabilidade Pública
A partir do artigo 167 da Constituição da República de 1988, analise as asserções a seguir e a relação proposta entre elas.
I - A criação de vinculações para as receitas deve ser pautada em mandamentos legais que regulamentam a aplicação de recursos, seja para funções essenciais, seja para entes, órgãos, entidades e fundos,
PORQUE
II - devem-se observar, ainda, especificações infra-legais, tipo de vinculação derivada de convênios e contratos de empréstimos e financiamentos, cujos recursos são obtidos com finalidade específica.

Sobre as asserções é correto afirmar que  

Alternativas
Q4394169 Contabilidade Pública
As receitas públicas correspondem às disponibilidades de recursos financeiros que ingressam os cofres públicos, aumentando o saldo financeiro do ente governamental. Por meio desses recursos, são viabilizadas políticas públicas estipuladas em programas e ações. Dito isso, as receitas não precedidas do reconhecimento de direitos e que não constituem obrigações correspondentes são chamadas de:  
Alternativas
Q4394168 Contabilidade Pública
O desdobramento da classificação da receita orçamentária é facultado para atendimento das peculiaridades de cada ente da federação. Entre as possibilidades existentes, o objetivo da classificação de acordo com a fonte/destinação de recursos é:
Alternativas
Q4171101 Contabilidade Pública
Na realização das atividades dos Assistentes em Administração da área de Finanças e Contabilidade de uma Instituição Pública de Ensino Superior, é necessário que seja observada a Lei nº 4.320/1964. Para a referida legislação, são consideradas “as receitas de contribuições, tributária, patrimonial, agropecuária, industrial, de serviços e outras e, ainda, as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender despesas classificáveis em despesas correntes”, são denominadas  
Alternativas
Q4167685 Contabilidade Pública
O Art. 9 da Lei nº 4.320/64 determina que o tributo representa a receita derivada instituída pelas entidades de direito público, compreendendo os impostos, as taxas e contribuições, destinando-se o seu produto ao custeio de atividades gerais ou especificas exercidas por essas entidades. Portanto, a receita pública é classificada em categorias econômicas, sendo elas: receitas correntes e receitas de capital. Sobre as receitas correntes e de capital, é correto afirmar que 
Alternativas
Respostas
321: C
322: C
323: C
324: C
325: B
326: C
327: C
328: C
329: E
330: A
331: C
332: E
333: C
334: C
335: A
336: E
337: B
338: E
339: C
340: A